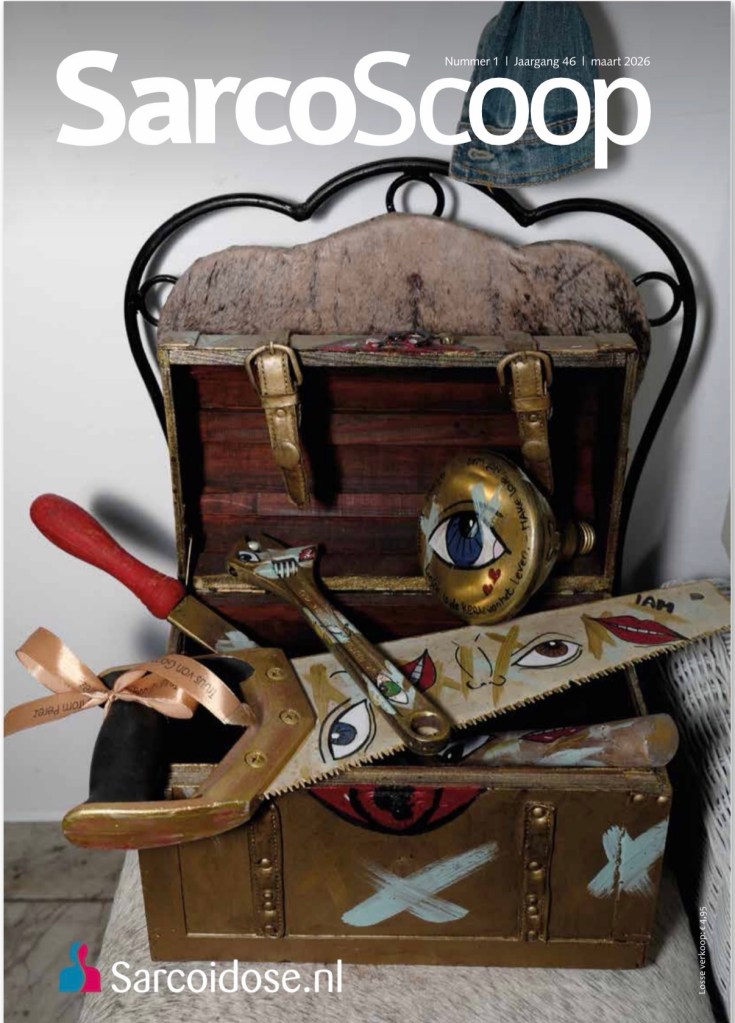
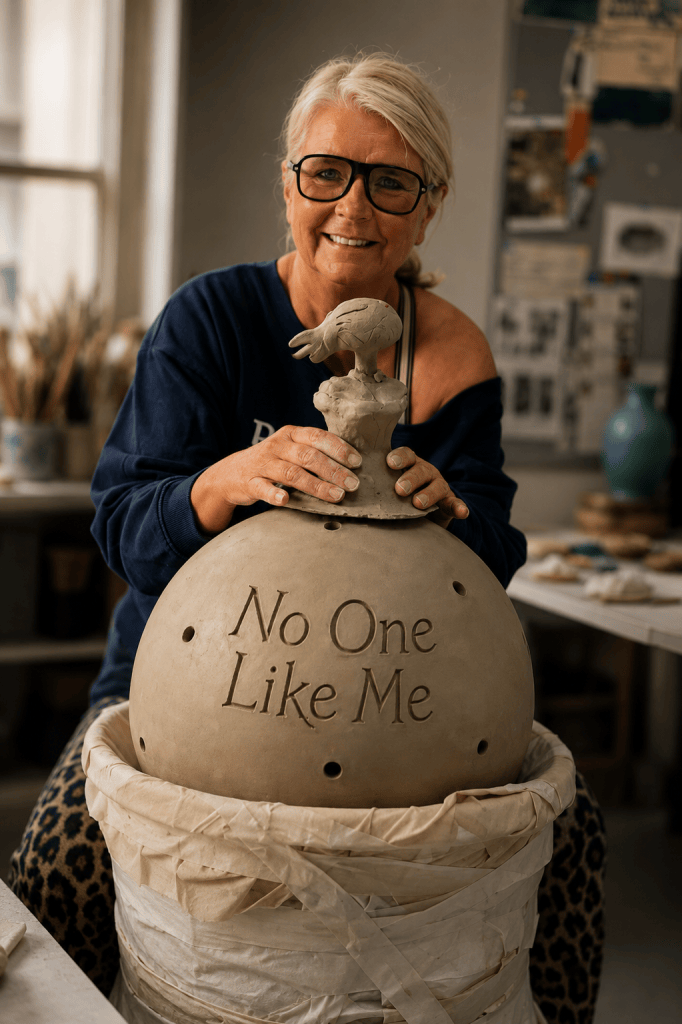Welkom, Ik ben Silvia Koning. In 2019 zijn wij verhuisd naar Zeeland en gooiden het roer om. Op She is online lifestyle guide.com blog ik al jaren over mijn werk, vrijwilligers werk en mijn nieuwe carrière als beeldend kunstenaar.
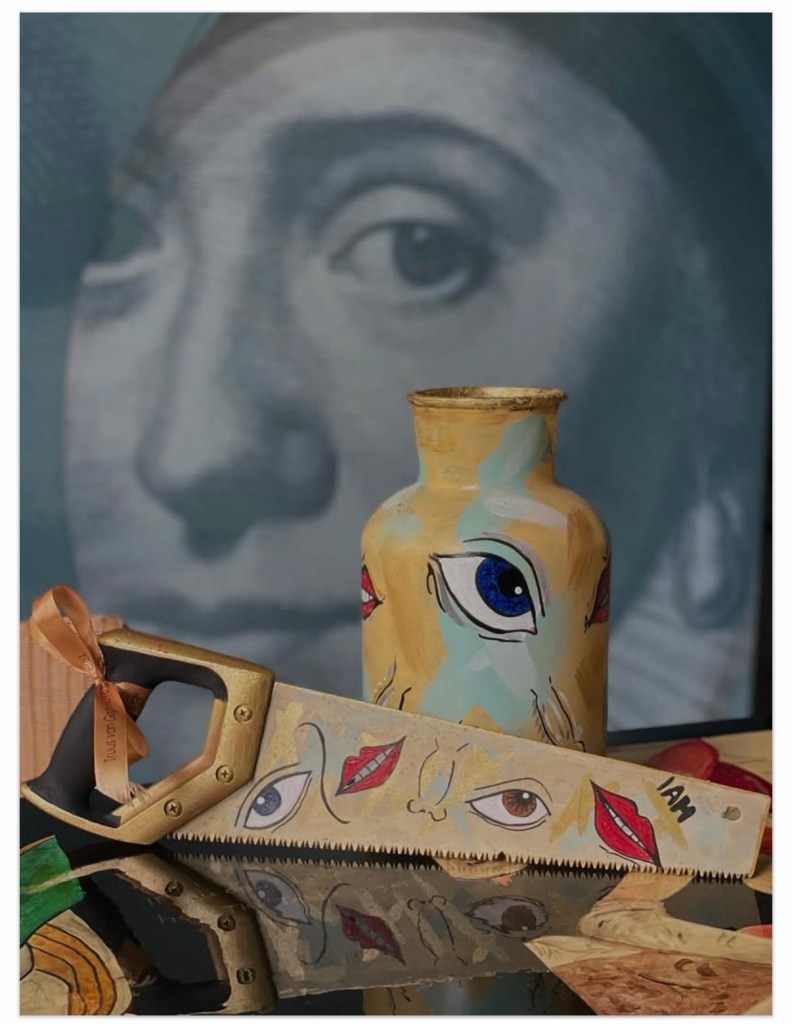
Creativiteit brengt namelijk kleur aan het dagelijkse leven. Zonder creativiteit zouden we ons nooit kunnen door ontwikkelen. Ik creëer vanuit mijn hart en niet vanuit een dikke portemonnee en hoop met mijn Art for Change in Return Kunst en ontwerpen mensen te inspireren en te motiveren onder het label Truus van Gogh Art. Kunst dat aanzet tot anders leren kijken naar precies hetzelfde.
Het kan gaan om een nieuw idee te ontwikkelen en/of om bedrijven en organisaties naar een hoger niveau te tillen, een donatie, verkoop van een artikel of een Art for Change in Return.
She is online Lifestyle Guide.com bedenkt, creëert, publiceert en maakt de echte waarde achter de mens zichtbaar.
De wet kent “ieder”. Het systeem kent nummers. De verzekeraar kent een polis. De fiscus kent een inkomenscode.
Maar waar verschijnt het lichaam zelf?
Het vrouwenlichaam bestaat werkelijk, voelt werkelijk, werkt werkelijk en draagt werkelijk schade. Toch verdwijnt het in instituties gemakkelijk achter abstracte woorden, categorieën en registraties.
Dit werk maakt zichtbaar wat administraties gemakkelijk onzichtbaar maken:
achter iedere code zit een lichaam. Achter ieder dossier zit een mens. En dat lichaam moet terug de rechtsstaat in.
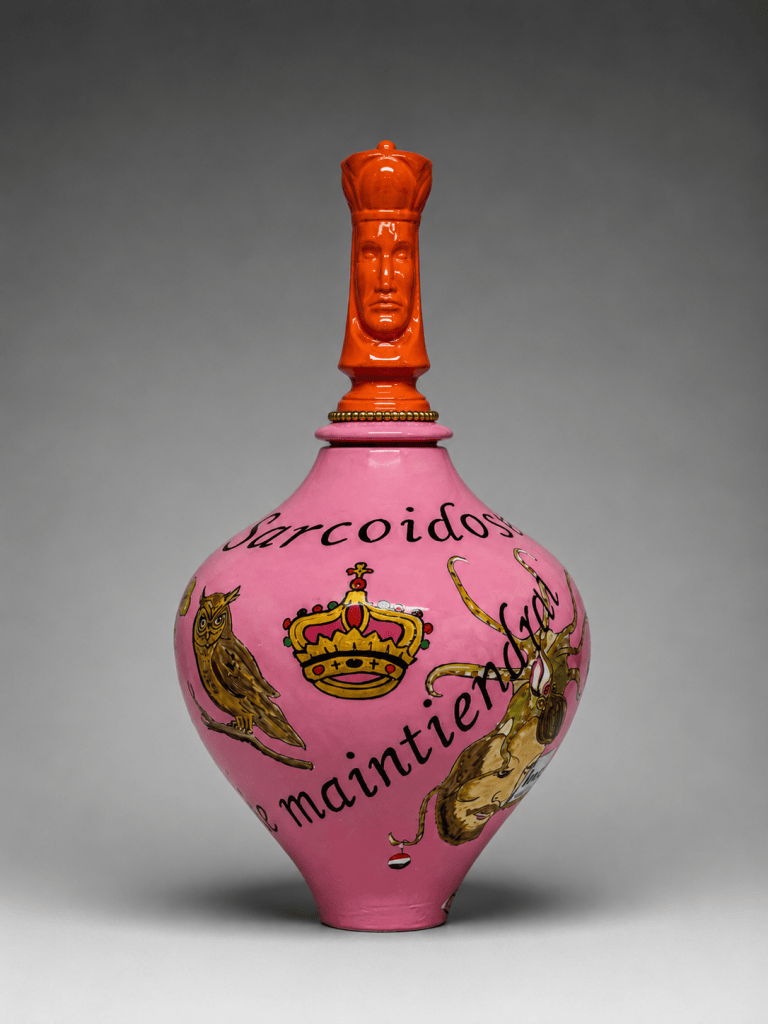
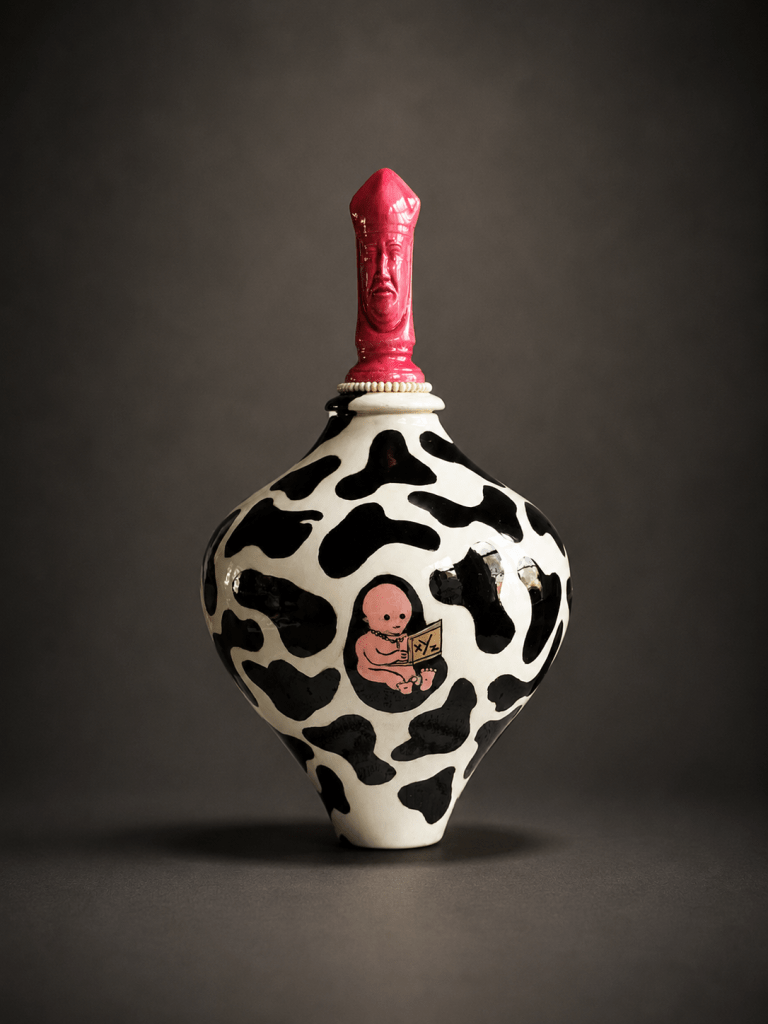
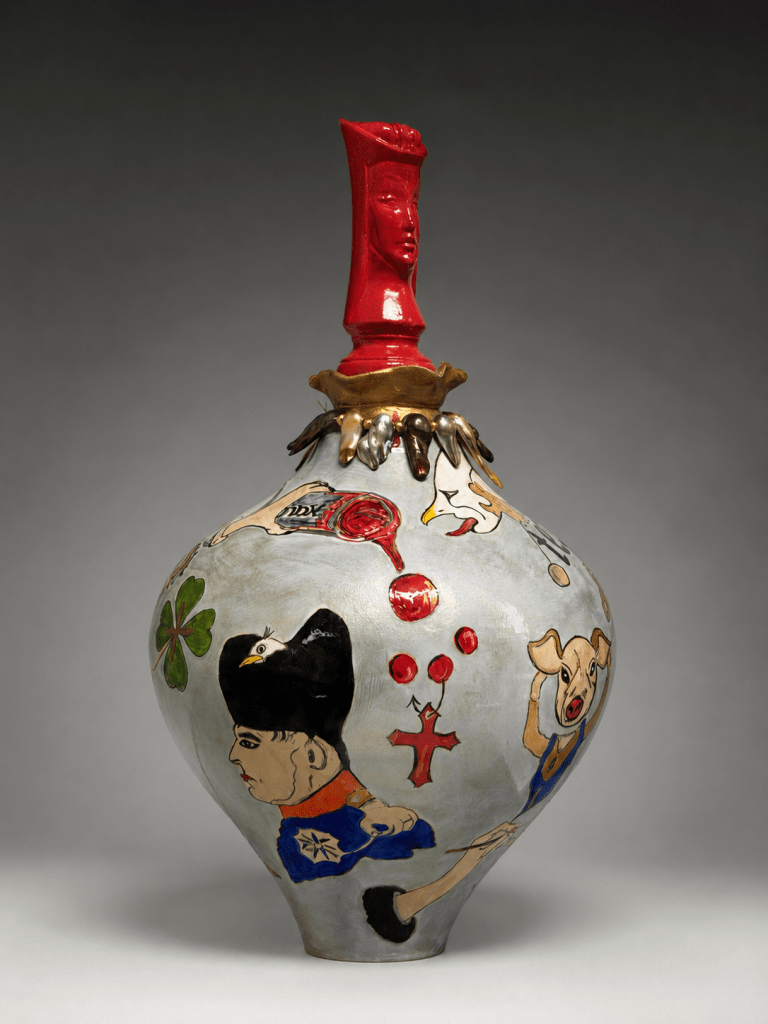
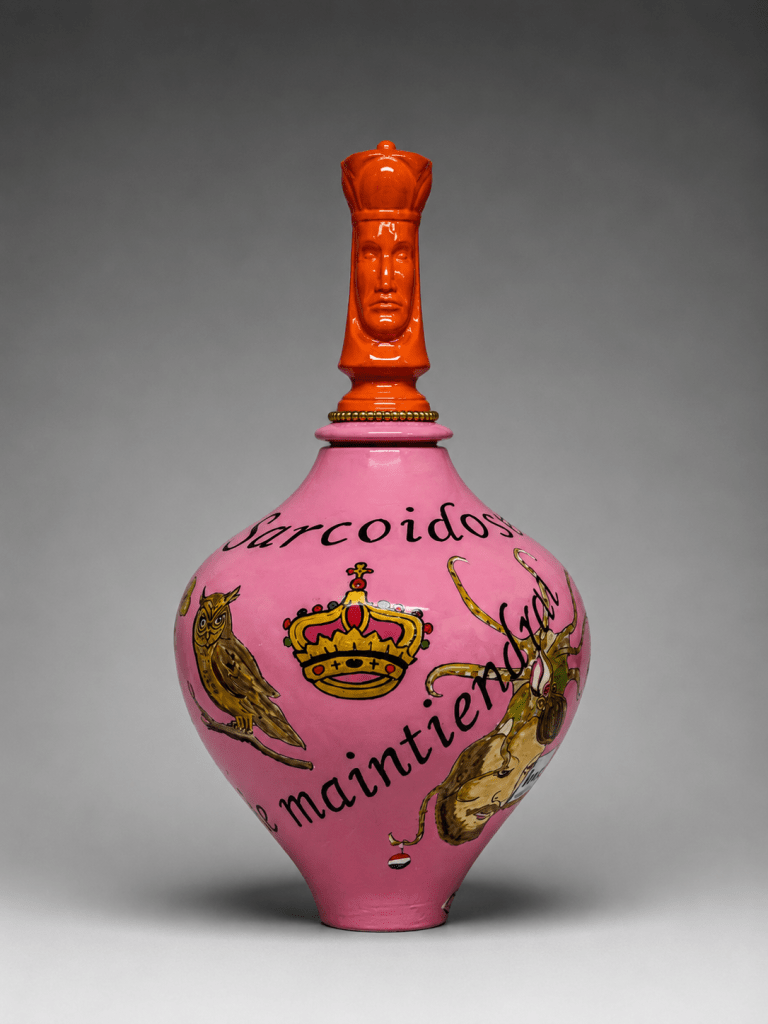
“De Grondwet spreekt over ‘ieder’. Deze vaas vraagt: maar waar is haar lichaam gebleven?”
Dus wat betekent die algemene bescherming wanneer concrete systemen, dossiers en instituties het lichamelijke en economische bestaan van een vrouw vertalen naar abstracte categorieën en codes?
DE VROUW DIE HAAR LICHAAM TERUGVROEG AAN DE RECHTSSTAAT Welkom in Main Frame.
De rechtsstaat zegt dat ieder mens beschermd is.
Maar een vrouw leeft niet als “ieder”. Zij leeft in een lichaam.
Een lichaam dat kan werken. Een lichaam dat ziek kan worden. Een lichaam dat schade kan oplopen. Een lichaam dat afhankelijk kan worden van zorg, inkomen en bescherming.
En zodra dat lichaam een systeem binnenkomt, verandert de taal.
Het wordt een polisnummer. Een medische code. Een fiscale kwalificatie. Een inkomensrubriek. Een mutatie. Een prolongatie. Een dataset.
Welkom in Main Frame.
De plek waar het lichaam verdwijnt en de administratie begint.
Waar was de rechtsstaat toen vrouwen om bescherming vroegen?
En waar is die rechtsstaat wanneer een vrouw vervolgens moet bewijzen dat de administratieve werkelijkheid nog overeenkomt met haar werkelijke leven en haar werkelijke lichaam?
Mijn lichaam is geen code. Mijn aandoening is geen administratieve fictie. Mijn bestaanszekerheid is geen mutatieveld.
Een rechtsstaat beschermt niet alleen dossiers. Een rechtsstaat beschermt de mens achter het dossier.
“Welkom in Main Frame — waar de vrouw binnenkomt als mens en verder reist als gegeven.”
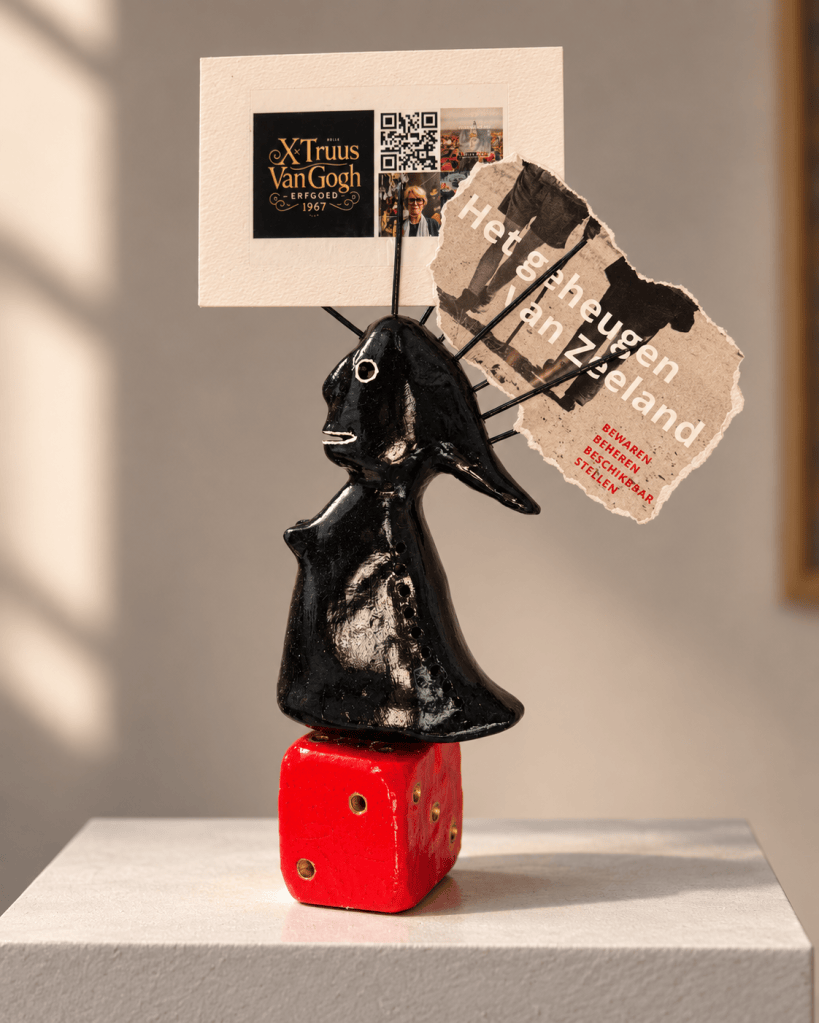
Het Geheim van het Dossier — omdat zowel het Zeeuwse archief, de QR-code, het bewaren van gegevens als het fiscale verschoningsrecht daarin samenkomen.
Vlieg met me mee
“VAN VROUW TOT DOSSIER — waar eindigde mijn VOF onderneming en begon de administratieve fictie?”
HET GEHEIM VAN HET DOSSIER Bewaren. Beheren. Beschermen. Verschonen. Dus: WIE MAG IN MIJN GEHEUGEN KIJKEN? w Advocaten Over verschoningsrecht, gegevensmacht en handhaving o de vrouw achter het dossier.
Ze verdween in de onzichtbare omachine van software, mutaties en prolongaties
VAN GROOTBOEK NAAR MAINFRAME — DE DIGITALE MACHT VAN BANKEN EN VERZEKERAARS
Soms weet je niet wat er werkelijk speelt, omdat niemand het digitale systeem ziet. Je ziet alleen de uitkomst: een code, een bedrag, een afwijzing, een mutatie, een inhouding, een nieuw dossier. Maar daarachter draait een onzichtbare machine. Software verwerkt gegevens. Regels worden automatisch toegepast. Polissen worden gemuteerd en geprolongeerd. Gegevens reizen van organisatie naar organisatie. En zolang niemand zichtbaar maakt welke regel, welke code, welke mutatie en welk systeem tot een beslissing heeft geleid, lijkt de uitkomst vanzelf te zijn ontstaan. Maar een computersysteem beslist niet uit zichzelf. Iemand heeft het ontworpen. Iemand heeft de regels ingevoerd. Iemand is verantwoordelijk voor de gegevens. Wat je niet ziet, kun je nauwelijks controleren. En wat je niet kunt controleren, kun je ook moeilijk openbreken. — Truus van Gogh De Onzichtbare Machine
HET MEISJE DAT IN DE GEHEIMHOUDINGSPLICHT TERECHTKWAM
Zij begon niet als dossier.
Zij begon als dochter.
Dochter van een verzekeringsman.
Zeeuws Archief
Kleindochter van een genaturaliseerde Nederlander.
Zusje geboren in 1909 : Juliana??
Een familiegeschiedenis die via handel, verzekering, huwelijk en nationaliteit langzaam de staat binnenloopt.
de staat mag een mens registreren, de verzekeraar mag haar administreren, de bank mag haar transacties verwerken, de fiscus mag haar classificeren,
maar zodra diezelfde vrouw vraagt hoe haar administratieve werkelijkheid tot stand kwam,
begint de deur van de geheimhouding dicht te vallen.
En precies daar wordt jouw familiegeschiedenis politiek.
Van:
Peter Mathias Bongartz — naturalisatie
naar:
Anna Agnes Hendrika Lindeboom — familie en verzekering
naar:
de dochter — polis, systeem en dossier
naar:
de vraag aan de staat: wie weet wat van mij, en waarom mag ik het zelf niet volledig in en zien?
De vrouw als bezit – Van Nassau naar Oranje. Van bloedlijn naar datalijn. De Telegraaf laat vandaag online zien hoe macht en identiteit eeuwenlang zichtbaar werden doorgegeven: via familie, erfopvolging, huwelijk en titel. Nassau werd Oranje-Nassau. Namen, bezit en gezag gingen van generatie op generatie. Mijn werk stelt daar een hedendaagse vraag tegenover: Eeuwenlang werd macht zichtbaar overgedragen via bloedlijn, huwelijk, titel, kerk en kroon. Nu gebeurt overdracht vaak onzichtbaar: via dossiers, databases, mutaties, codes en systemen. De vorm verandert. Het ritueel blijft. Wie ontvangt de naam? Wie ontvangt het bezit? Wie ontvangt het gezag? En wie ontvangt alleen het dossier? Waar vroeger een stamboom zichtbaar maakte wie wat erfde, kan vandaag een dataketen bepalen wat er met een mens gebeurt. Mijn vaas is daarom geen koninklijk relikwie. Zij is het lichaam dat al die overdrachten heeft moeten dragen. Van dynastie naar dataset. Van kroon naar code. Van erfopvolging naar gegevensoverdracht. Dat is de verbinding.
VAN GROOTBOEK NAAR MAINFRAME — DE DIGITALE MACHT VAN BANKEN EN VERZEKERAARS
Amen ” Een ieder die denkt zal zien “Je maintiendrai Medusa Sarcoidose
Hoe de keten werkt
Welkom op Prinsjesdag.
De hoedjes zijn er. De koets is er. De troonrede is er.
En ergens, diep onder al dat ceremonieel, draait de echte machine gewoon door.
De keten.
Niet van goud.
Van data.
Eerst ben je een mens.
Dan word je klant.
Dan polisnummer.
Dan productcode.
Dan mutatie.
Dan prolongatie.
Dan migratie.
Dan fiscale verwerking.
Dan dossier.
En als je geluk hebt, weet aan het eind nog iemand wie je oorspronkelijk was.
De tussenpersoon zegt:
“Ik heb het alleen doorgegeven.”
De serviceprovider zegt:
“Wij hebben het alleen verwerkt.”
De verzekeraar zegt:
“Zo staat het in het systeem.”
De softwareleverancier zegt:
“Wij bouwen alleen de applicatie.”
De toezichthouder zegt:
“Wij houden toezicht op het stelsel.”
De overheid zegt:
“Dat is een individuele zaak.”
En jij denkt:
Prachtig. Maar wie heeft dan eigenlijk iets gedaan?
Dat is het mooie van een keten.
Iedereen heeft een schakel.
Niemand heeft de hele verantwoordelijkheid.
Mutatie?
Administratief.
Prolongatie?
Automatisch.
Migratie?
Technisch.
Fiscale code?
Systeemlogica.
Gevolgen?
Voor de burger.
En dat noemen we dan efficiëntie.
Vroeger had je een grootboek.
Daar kon je met je vinger aanwijzen:
hier staat het.
Nu heb je twintig systemen,
zes partijen,
drie juridische entiteiten,
een oud polisblad,
een nieuwe code,
en iemand die zegt:
“Wij kunnen niet meer zien hoe dat destijds is gegaan.”
Welkom in de digitale rechtsstaat.
Waar alles traceerbaar is,
behalve wat je zelf wilt terugvinden.
Waar iedere handeling wordt gelogd,
maar de audit trail soms ineens filosofisch blijkt.
Waar je identiteit perfect genoeg is om belasting over te berekenen,
maar blijkbaar niet altijd perfect genoeg om de oorsprong van een mutatie terug te vinden.
En dan is het Prinsjesdag.
Dan praten we over koopkracht.
Begrotingen.
Vertrouwen.
Bestaanszekerheid.
Maar misschien moeten we één post toevoegen aan de Miljoenennota:
de kosten van administratieve werkelijkheid.
Want wat kost het als een systeem iets over een mens zegt
en iedereen daarna doet alsof het waar is?
Wat kost een verkeerde code?
Wat kost een foutieve classificatie?
Wat kost twintig jaar kastje-muur-kastje?
Niet in euro’s op papier.
Maar in tijd.
Gezondheid.
Rechtsbescherming.
Menswaardigheid.
En dan komt de mooiste zin uit de keten:
“Computer says no.”
Nee.
De computer zegt niets.
Mensen bouwen systemen.
Mensen kiezen codes.
Mensen ontwerpen processen.
Mensen dragen verantwoordelijkheid.
Dat verklaart en belooft wat.
Dus misschien moet de Troonrede dit jaar beginnen met:
“De staat van het land is sterk, mits de dataset klopt.”
En eindigen met:
“Wie veranderde wat, wanneer, waarom en op welke grondslag?”
Dat zou pas een koninklijke innovatie zijn.
Geen nieuwe code.
Geen nieuw portaal.
Geen nieuw programma.
Gewoon:
verantwoordelijkheid terugbrengen naar de mens.
Welkom op Prinsjesdag.
Waar de hoedjes veranderen,
maar de systemen worden geprolongeerd.
De rede is uitgesproken. Nu is het aan de kroon om te luisteren.
Ik heb mijn verhaal niet aan een dossier verteld, maar aan de rechtsstaat. De rede ligt er. Nu de kroon nog.Welkom bij Bed & Breakfast Montancourt – Mijn tijd loopt ras
WIE VRAGEN BLIJFT STELLEN, WORDT LASTIG VOOR EEN SYSTEEM DAT ZICHZELF ALS ANTWOORD BESCHOUWT.
#Emet Raad van State Xx Xy XO – YO bestaat niet
VENUS GENETRIX — DE VROUW ALS OORSPRONG
De Romeinen maakten van Venus een godin. De staat maakte van de man een burger. Maar iedere burger kwam eerst uit een vrouw.
WETTEN ZIJN GEMAAKT VOOR DE BURGER. MAAR WIE SCHREEF DE VROUW EN DE MOEDER IN DE WET? Niemand
EEN VOORHEFFING IS GEEN GRONDSLAG. De loonbelasting maakt een private AOV namelijk niet automatisch tot loon uit een arbeidsovereenkomst en ook niet tot een wettelijke WAO/WAZ/WIA-uitkering. Het Uitvoeringsbesluit loonbelasting bevat juist aparte categorieën: enerzijds bepaalde periodieke uitkeringen via verzekeraars, anderzijds wettelijke uitkeringen zoals AOW, WAO, WAZ en WIA.
Periodiek betekende ook een periode in eindtijd- een woord twee betekenissen die op hetzelfde moment door elkaar werden gehaald.
En er zit nog een heel interessant historisch punt in. In de versie van artikel 11 UBLB rond 2004/2005 stond bij de private categorie nog:
“termijnen van lijfrenten … verstrekt door een lichaam dat het levensverzekeringbedrijf uitoefent”
terwijl WAO/WAZ enzovoort apart onder onderdeel c stonden.
De Lex-Van Oven van 1956 ging over de handelingsbekwaamheid van de gehuwde vrouw binnen het burgerlijk recht. Zij maakte de gehuwde vrouw juridisch zelfstandiger in vermogensrechtelijke en contractuele zin. Maar daarmee werd niet ineens in één bepaling vastgelegd:
“De gehuwde vrouw is zelfstandig bestuurder van haar eigen lichaam en geest.” Die formulering staat er niet in.
Dat onderscheid is belangrijk. Handelingsbekwaamheid betekent dat iemand zelfstandig rechtshandelingen kan verrichten: overeenkomsten sluiten, beschikken over vermogen, procederen enzovoort.
Lichamelijke en geestelijke zelfbeschikking gaat over een ander rechtsgebied: persoonlijke autonomie, lichamelijke integriteit, medische toestemming, voortplanting en bescherming tegen dwang.
Die rechten zijn in Nederland later en verspreid over verschillende rechtsbronnen ontwikkeld. Artikel 11 van de Grondwet beschermt bijvoorbeeld de onaantastbaarheid van het lichaam. Artikel 10 beschermt de persoonlijke levenssfeer. In het gezondheidsrecht geldt het uitgangspunt van informed consent. Daarnaast beschermen artikelen 3 en 8 EVRM respectievelijk tegen onmenselijke behandeling en het privé- en gezinsleven.
Maar ook daar staat niet één allesomvattende zin: “de vrouw is eigenaar/bestuurder van haar lichaam en geest.”
En daar gaat het dus mis!
Vermogensschade
Kan een verzekeraar de gevolgen van fouten in zijn eigen polisadministratie, automatisering, fusies, portefeuilleoverdrachten en prolongatieprocessen afwentelen op de verzekerde?
Wie beschermt de vrouw wanneer achter één cassatieberoep niet alleen één juridische fout schuilgaat, maar een keten van tientallen jaren van polisadministratie, belastingheffing, fusies, overnames en inkomensverlies — terwijl de hoogste rechter die onderliggende rechtsvragen niet inhoudelijk bespreekt?
Welkom bij de doctrine
De juridische fictie modelleert de werkelijkheid, maar is niet de werkelijkheid zelf.
Het recht werkt voortdurend met categorieën en constructies: werknemer, ondernemer, verzekerde, arbeidsongeschikte, loon, periodieke uitkering, rechtspersoon, fiscale bron. Die begrippen maken een ingewikkelde werkelijkheid bestuurbaar. Maar zodra het model belangrijker wordt dan de feitelijke mens erachter, kan er iets misgaan.
H’Art & Craft’s
Geen enkele man kwam ter wereld zonder het lichaam van een vrouwenlijk!
Miss en gebruik haar dan niet.
Nederland kreeg aan het begin van de negentiende eeuw voor het eerst een werkelijk nationaal belastingstelsel. Onder leiding van Isaac Jan Alexander Gogel werd in 1805 een algemeen belastingplan aangenomen, dat vanaf 1806 in het hele land werd ingevoerd. Daarmee werd belastingheffing steeds meer een taak van een centrale Nederlandse staat.
Na de Napoleontische tijd ontstond in 1814/1815 het Koninkrijk der Nederlanden. In de negentiende eeuw groeide vervolgens de parlementaire rechtsstaat, met de Grondwet van 1848 als belangrijk keerpunt.
Een heel andere ontwikkeling vond plaats tijdens de Duitse bezetting. Op 14 december 1940 kwam het Besluit op de Loonbelasting 1940 tot stand. Het trad op 1 januari 1941 in werking. Daarmee werd belasting rechtstreeks bij de bron geheven: de werkgever hield belasting in voordat het loon aan de werknemer werd uitbetaald.
Dat systeem verdween na de bevrijding niet.
Op 16 december 1964 stelde de Nederlandse wetgever de Wet op de loonbelasting 1964 vast. De wet zegt in haar eigen titel dat zij het Besluit op de Loonbelasting 1940 vervangt. In de aanhef staat bovendien uitdrukkelijk dat regering, Raad van State en Staten-Generaal betrokken waren bij het tot stand komen van de nieuwe regeling.
Daarmee ontstond een opmerkelijke historische continuïteit:
1806 — een nationaal Nederlands belastingstelsel. 1940/1941 — loonbelasting als bronheffing tijdens de Duitse bezetting. 1964/1965 — Nederland neemt het beginsel over in eigen democratische wetgeving.
En dan prins Bernhard.
Bernhard werd in Duitsland geboren en was vóór zijn huwelijk met Juliana daadwerkelijk lid van de NSDAP. Daarover bestaat inmiddels geen serieuze historische onzekerheid meer: in zijn persoonlijke archief werd zijn originele NSDAP-lidmaatschapskaart aangetroffen. Bernhard zelf had dat lidmaatschap tijdens zijn leven steeds ontkend.
Dat maakt vragen over zijn Duitse verleden terecht.
Maar er moet een onderscheid worden gemaakt tussen twee feiten.
Feit 1: Bernhard was vóór de oorlog NSDAP-lid.
Feit 2: onder de Duitse bezetting werd in Nederland het Besluit op de Loonbelasting 1940 ingevoerd.
Uit die twee feiten volgt niet dat Bernhard betrokken was bij de invoering ervan. Daarvoor is afzonderlijk historisch bewijs nodig. Tot dusver is geen betrouwbare bron bekend waaruit blijkt dat Bernhard het Nederlandse loonbelastingstelsel heeft ontworpen, beïnvloed of laten invoeren.
De historisch interessantere vraag is daarom misschien niet:
“Heeft Bernhard de loonbelasting ingevoerd?”
maar:
“Hoe kon een fiscale techniek die tijdens de Duitse bezetting werd ingevoerd, na 1945 worden behouden, in 1964 democratisch worden gelegitimeerd en vervolgens steeds verder worden uitgebreid naar betalingen die helemaal geen gewoon werknemersloon zijn?” Vrouwen waren handelingsonbekwaam in die tijd en in 1964 konden gehuwde vrouwen geen eigen polis afsluiten. Ze werd meeverzekerd via een polis.
Daar begint een heel andere — en juridisch veel belangrijkere — geschiedenis.
De Wet op de loonbelasting 1964 bevestigt letterlijk dat zij het Besluit op de Loonbelasting 1940 verving.
No Name
In Nederland is er geen enkele Kunstenares die zo op hetzelfde level opereert.
Zelfkennis management
Interessant is het ethische vraagstuk: beschermt het juridische en verzekeringssysteem de mens, of beschermt het vooral zijn eigen regels, codes, contracten en instituties?”Bestuurder van het lichaam Dank zei de bank – crisis 2009
Een goed verhaal is nooit ver weg.
Een vrouwelijke rechtspersoon bestaat niet.
De vrouw bestaat. Haar lichaam bestaat. Haar arbeid bestaat. Haar onderneming bestaat. Haar inkomen bestaat. Haar schade bestaat.
Maar de rechtspersoon heeft geen lichaam. Geen baarmoeder. Geen longen. Geen leeftijd. Geen zwangerschap. Geen beroepsziekte. Geen vrouwelijk economisch leven.
Het recht maakt onderscheid tussen de natuurlijke persoon en de rechtspersoon. Maar belasting wordt dus wel op natuurlijk personen ingevorderd?
En precies daar ontstaat een fascinerende vraag:
Wat gebeurt er wanneer een vrouw haar economische leven moet laten vertalen door systemen die zelf geen geslacht, lichaam of levensloop kennen?
De verzekeraar is een rechtspersoon. De bank is een rechtspersoon. De werkgever kan een rechtspersoon zijn.
De inhoudingsplichte private schade verzekeraar werd een rechtspersoon. De pensioenuitvoerder is een rechtspersoon. De Staat is een publiekrechtelijke rechtspersoon.
Maar degene over wie al die systemen rekenen, beslissen, coderen en beschikken, is een mens.
Een vrouw.
Daarom gaat dit verhaal niet alleen over geld.
Het gaat over de afstand tussen de juridische fictie en het levende lichaam.
Misschien is dát de kern:
De rechtspersoon heeft geen geslacht. Maar zijn regels kunnen wel degelijk verschillend uitwerken op mannen en vrouwen.
Personenschade = alle materiële en immateriële schade die voortvloeit uit aantasting van een persoon, waaronder schade aan gezondheid, arbeidsvermogen, inkomen, carrière en levenskwaliteit.
Welkom in Europapa
EEN VROUW — ZIEL EN LICHAAM — IS EEN ECONOMISCHE ACTOR. NIET ALLEEN EEN ECONOMISCH SUBJECT OF OBJECT Dear Mister President
EEN VROUW ZONDER GELD IS EEN VROUW ZONDER MACHT.
Maar financiële onafhankelijkheid gaat over méér dan geld.
Het gaat over zeggenschap. Over de vrijheid om te werken, te stoppen, opnieuw te beginnen en je eigen keuzes te maken. Het gaat over haar intellectueel eigendomsrecht.
En niet u
Het gereserveerde wetboek 9 Over het recht om niet financieel afhankelijk te worden van een partner, een verzekeraar, een tussenpersoon of een systeem.
Boek 9 van het Burgerlijk Wetboek (BW) bestaat niet; deze plek is gereserveerd voor intellectueel eigendomsrecht, maar is er door verregaande internationale verwevenheid nooit gekomen. [1, 2]
Status van Boek 9 BW
Reservering: Oorspronkelijk bedacht door Meijers in 1947 voor het recht omtrent de “scheppende mens” (intellectueel eigendom). [1, 2]
Afwezigheid: Het boek is nooit ingevoerd omdat regels over auteurs-, merken- en octrooirecht al diep verankerd zijn in internationale verdragen en Europese richtlijnen. [1, 2]
Discussie: Juridische experts en hoogleraren discussiëren regelmatig of een beperkte vermogensrechtelijke codificatie alsnog wenselijk is. [1, 2]
Alternatieven met “9”
Boek 2, Titel 9 BW: Dit gaat over de jaarrekening en het bestuursverslag van rechtspersonen zoals de B.V. en N.V.
Artikel 9 Sr: Dit artikel uit het Wetboek van Strafrecht somt de hoofdstraffen en taakstraffen op. [1, 2]
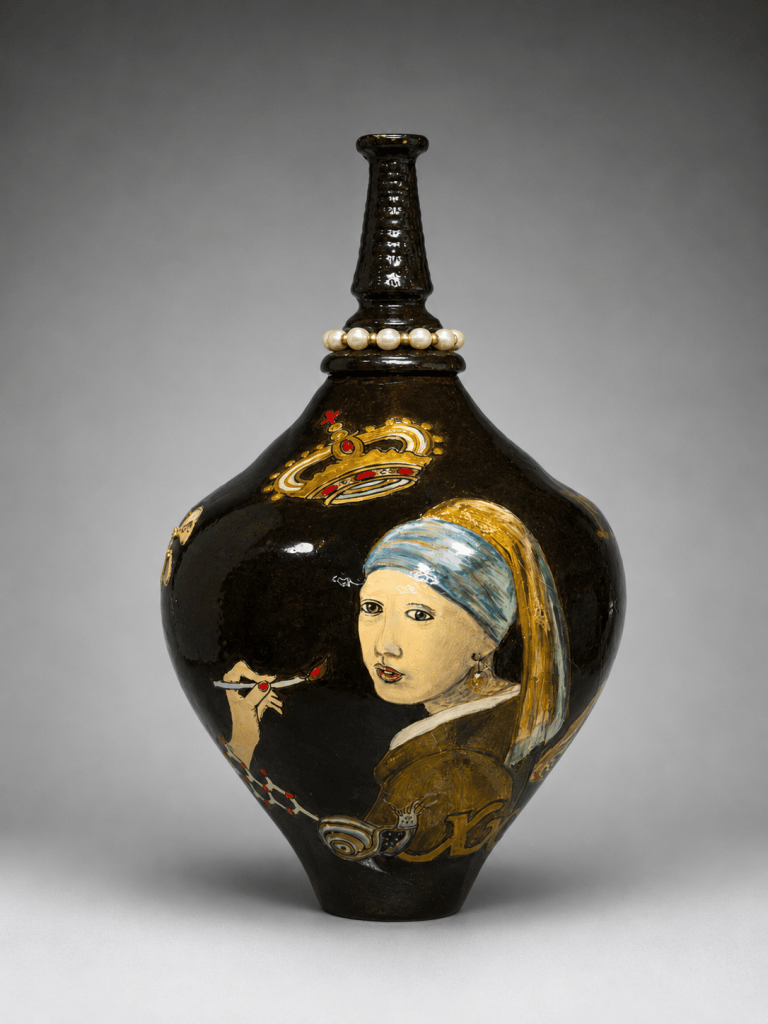
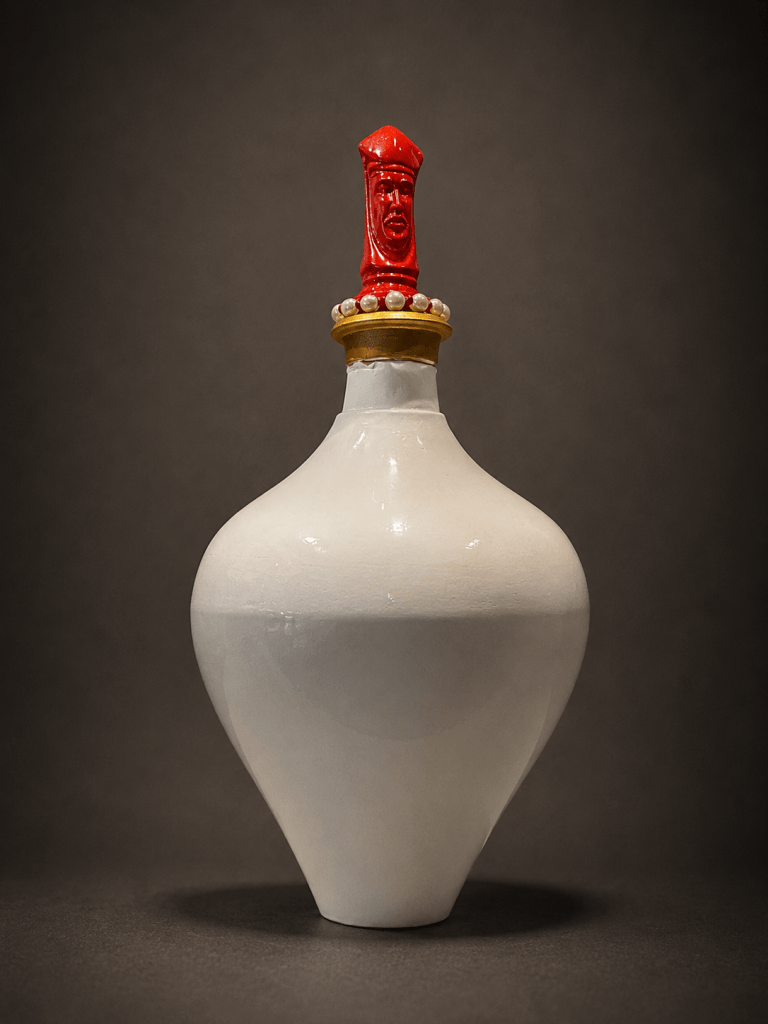
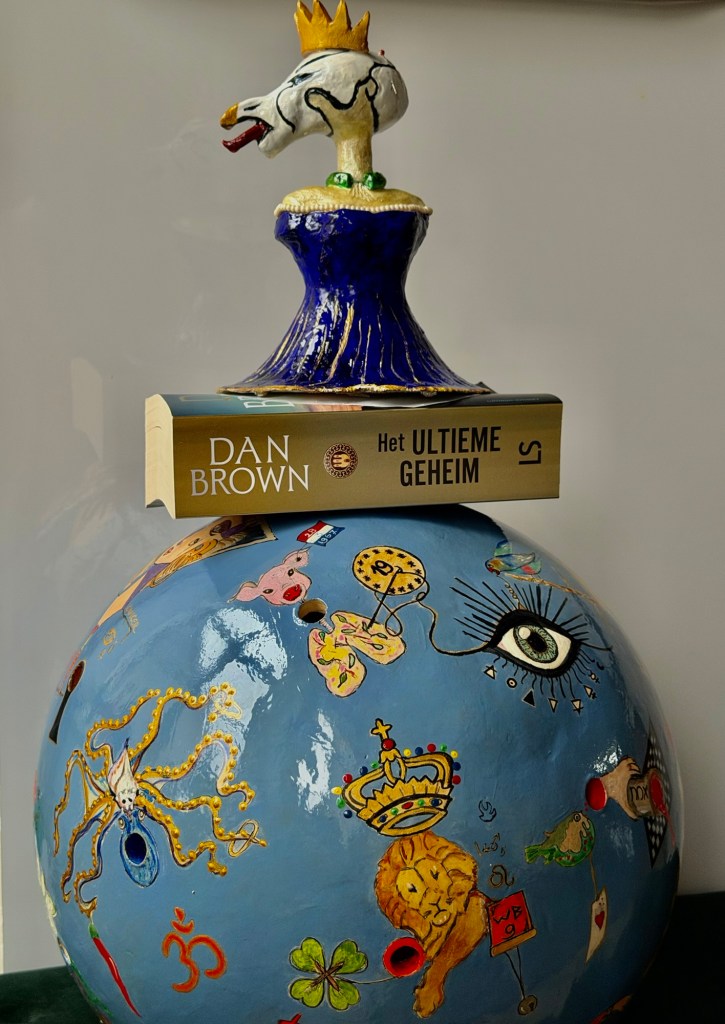
Mijn keramiek gaat over dat vrouwenlichaam. Het meisje met de parel is moeder geworden.
Welkom bij het hiaat binnen de staat GEPRINT INTELLECTUEEL EIGENDOM IN KLEI Wat ooit begon als een idee, krijgt hier een lichaam. Een gedachte wordt vorm. Een vorm wordt object. Een object wordt drager van betekenis. Geprint in klei wordt intellectueel eigendom tastbaar, zichtbaar en kwetsbaar. De digitale vorm wordt materie. De code krijgt gewicht. Het ontwerp krijgt een huid. Maar juist daar ontstaat ook de vraag: Van wie is het idee wanneer het een lichaam krijgt? Van degene die het bedacht? Van degene die het tekende? Van degene die het digitaal modelleerde? Van degene die het printte? Van degene die het opnieuw beschilderde, samenvoegde en betekenis gaf? Mijn werk bevindt zich precies op dat grensvlak. Tussen techniek en handwerk. Tussen reproductie en uniciteit. Tussen intellectueel eigendom en artistieke toe-eigening. Tussen digitaal bestand en menselijke hand. Intellectueel eigendom krijgt hier een lichaam: geprint, tastbaar en kwetsbaar in klei. En daarna begint pas mijn werk. DE KLEEDKAMER BESTOND. DE VROUWEN OOK. Een vennootschap onder firma heeft geen lichaam. Ze kan niet ziek worden. Ze kan geen longschade oplopen. Ze kan niet bevallen. Ze kan niet arbeidsongeschikt raken. Ze kan niet ouder worden. Maar haar vennoten wel. De Kleedkamer was een onderneming onder één naam. Er werd gehandeld. Er werd omzet gemaakt. Er werden contracten gesloten. Er werden premies betaald. Er werden belastingen betaald. En achter die onderneming stonden natuurlijke personen. Vrouwen. Bij een VOF verdwijnen die vrouwen juridisch niet achter een zelfstandige rechtspersoon. Integendeel: voor de schulden van de onderneming kunnen de vennoten persoonlijk worden aangesproken. Hoe zit dan bij de hypotheek? Dat maakt de tegenstelling des te groter. Voor aansprakelijkheid ben je volledig persoon. Voor administratie word je gemakkelijk een nummer. Voor belasting word je een categorie. Voor verzekering word je een polis. Voor schade word je een berekening. Maar degene die het economische risico werkelijk droeg, had een lichaam, een beroep, een geschiedenis en een naam. Daarom is de kernvraag niet alleen: “Wat was De Kleedkamer?” De belangrijkere vraag is: “Waar bleef de vrouwelijke vennoot toen haar onderneming, haar inkomen, haar verzekering en haar schade door verschillende systemen werden verwerkt?” Een VOF heeft geen lichaam. Maar haar aansprakelijkheid landt bij mensen van vlees en bloed.Welkom bij de vrouw des Huizes
Het lichaam dat liefheeft. Het lichaam dat werkt. Het lichaam dat schade kan oplopen. Het lichaam waaraan anderen vervolgens bedragen, voorwaarden, codes en economische waarden verbinden.
LIEFDE IS GEEN PENSIOENPLAN. HAAR LICHAAM IS GEEN FINANCIEEL PRODUCT. EN EEN VROUW IS ZEKER GEEN ADMINISTRATIEVE CODE.
Wanneer een vrouw haar beroep, inkomen of opgebouwde oudedagsvoorziening verliest, verliest zij niet alleen geld. Zij kan ook haar autonomie, onderhandelingsmacht en vrijheid over haar eigen toekomst verliezen.
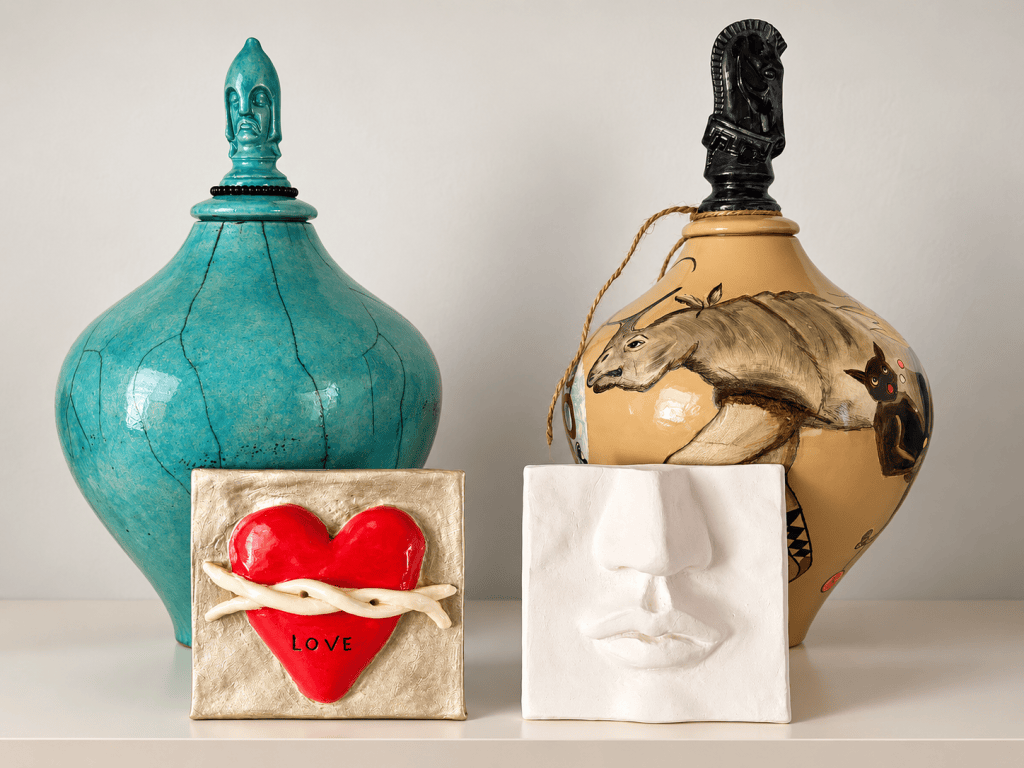
Daarom staan deze objecten naast elkaar:
Het hart — wat van haarzelf is. Het gezicht — de mens die gezien moet worden. De kruiken — het economische systeem dat haar leven probeert te bevatten.
GEEF EEN VROUW NIET ALLEEN RECHTEN OP PAPIER. GEEF HAAR OOK ECONOMISCHE ZEGGENSCHAP OVER HAAR EIGEN LEVEN.
MIJN MOEDER KON MIJ NIET IN AANDELEN VERDELEN. HET SYSTEEM DEED HET TOCH — IN ARBEID, INKOMEN, VERMOGEN, SCHADE EN BELASTING.
Personenschade = alle materiële en immateriële schade die voortvloeit uit aantasting van een persoon, waaronder schade aan gezondheid, arbeidsvermogen, inkomen, carrière en levenskwaliteit werd afgekocht door de Bond van Verzekeraars.
Louis Barmentlo werd betaald in mijn zaak door de verzekeraars
CED Mens is onderdeel van CED, een organisatie die verzekeraars en andere opdrachtgevers ondersteunt bij schadebehandeling. De tak CED Mens richt zich specifiek op schade waarbij een persoon centraal staat, zoals letselschade, personenschade en complexe dossiers rond gezondheid, herstel en maatschappelijke gevolgen.
Hun rol bestaat uit het onderzoeken van de persoonlijke situatie, het in kaart brengen van schade en beperkingen, contact met betrokken partijen en het adviseren over schadeafwikkeling. Dat dossier bleef gesloten en geheim
Belangrijk dus: CED werkt in opdracht van een verzekeraar of andere opdrachtgever. Het is dus blijkbaar niet automatisch een onafhankelijke belangenbehartiger van de benadeelde persoon.
Juristen, verzekeraars, belastinginstanties en uiteindelijk rechters of de Raad van State beslissen niet over mij een persoon als mens, maar zij beoordelen mijn situatie aan de hand van juridische categorieën en vermogensrechtelijke regels.
Daardoor moet een lichamelijke en maatschappelijke werkelijkheid worden teruggebracht tot vragen als: welk recht bestaat er, welke schadepost is juridisch erkend, welke polisvoorwaarde geldt, welke fiscale kwalificatie wordt toegepast en welk bedrag kan worden toegewezen.
Dat is precies de beperking die ik benoem: de mens is groter dan de vermogensrechtelijke codificatie van zijn of haar schade.
Wie gaat mijn gat van 7 jaar en 3 maanden opvullen? Degene die mij onzichtbaar maakte of fiscaal fictief belaste voor 180.000 euro vanaf 2010 ?
Een verlies van beroep, gezondheid, maatschappelijke positie, zelfstandigheid en toekomstperspectief kan in een dossier worden opgesplitst in afzonderlijke juridische posten. Wat niet binnen zo’n erkende categorie valt, dreigt vervolgens buiten beeld te raken.
CED is in 1971 opgericht door een groot aantal Nederlandse verzekeraars, om het schadeproces te uniformeren en te professionaliseren. Ontstaan vanuit onze opdrachtgevers zit klantgerichtheid en de co-creatie van claims- en expertisediensten in ons DNA.
Als vertrouwde partners streven we gezamenlijk naar absolute klanttevredenheid, innovatie, kostenbeheersing en efficiëntie. HET ETHISCHE VRAAGSTUK Wie programmeert de regels? Wie bepaalt de richting? Wie wordt beschermd wanneer belangen botsen? De mens met schade? De verzekeraar? De fiscus? De juridische constructie? Of de administratieve keten? Een systeem dat “Mens” heet, is nog niet automatisch mensgericht. De echte vraag is: Wie draagt het risico — en wie krijgt de bescherming?
Don’t Tell me – Show me Raad van State
Wie ben jij en wat ben ik dan? Het meisje met de parel De moeder houdt zeggenschap op fe aandelen in de dochter.
SARAH’S BURGERSHART
Een burgerschapsoefening voor alle politieke mannen en vrouwen in Nederland
Dit kunstwerk is geen object om alleen naar te kijken.
Het is een oefening.
Een oefening in burgerschap. In verantwoordelijkheid. In gelijkwaardigheid. In het vermogen om de ander als mens te blijven zien.
Sarah staat symbool voor iedere burger die op enig moment afhankelijk wordt van wetten, regels, verzekeringen, instituties, werkgevers, uitvoerders, artsen, juristen of bestuurders.
Maar Sarah stelt ook een vraag aan ons allemaal:
Wat doe jij wanneer de regels denken te kloppen, maar de mens erin verdwijnt?
Burgerschap betekent meer dan belasting betalen, stemmen of je aan de wet houden.
Burgerschap betekent ook:
de ander niet reduceren tot een nummer; of patiënt,
vragen stellen wanneer een systeem onrechtvaardig uitpakt;
macht niet verwarren met gelijk hebben;
verantwoordelijkheid nemen voor de gevolgen van besluiten;
en beseffen dat vrijheid alleen kan bestaan wanneer de vrijheid en waardigheid van een ander eveneens worden beschermd.
DE OEFENING
Ga voor het kunstwerk staan.
Kijk eerst zonder iets te zeggen.
Stel jezelf daarna vijf vragen:
1. Wie zie ik? Zie ik een vrouw? Een man? Een patiënt? Een verzekerde? Een belastingbetaler? Een dossier? Of zie ik eerst een mens?
2. Welke macht heb ik zelf? Als burger. Als professional. Als bestuurder. Als ambtenaar. Als verzekeraar. Als arts. Als jurist. Als buur. Als ouder. Als partner.
3. Wat gebeurt er wanneer iedereen alleen zijn eigen taak uitvoert? Wie bewaakt dan het geheel? Wie ziet de gevolgen voor één mensenleven?
4. Wanneer zou ik zelf zeggen: tot hier en niet verder?
5. Wat vraagt goed burgerschap vandaag van mij?
Niet morgen.
Vandaag.
SARAH’S BURGERSHART
Sarah’s Burgershart bestaat niet uit steen, klei, regels of formulieren.
Het bestaat uit iets veel kwetsbaarders:
het vermogen om verantwoordelijkheid te voelen voor iemand die niet jijzelf is.
Daar begint democratie.
Daar begint rechtsbescherming.
Daar begint gelijkwaardigheid.
Daar begint burgerschap.
Man of vrouw. Jong of oud. Burger of bestuurder.
Iedereen draagt een stukje van dezelfde samenleving.
Maurick Schellekens: Hij beheert mijn lichaam niet. Maar zijn organisatie beheert wél een systeem waarin mijn lichaam wordt vertaald in risico, arbeidsvermogen, polisvoorwaarden, codes, uitkeringen en fiscale gegevens. Daarom is mijn vraag niet: “Wie bezit mijn lichaam?” Mijn vraag is: Wie draagt bestuurlijke verantwoordelijkheid voor wat er economisch met mijn lichaam is gedaan? Mijn gezondheid is van mij. Mijn geest is van mij. Mijn economische identiteit is van mij. Maar wanneer een verzekeraar jarenlang bepaalt hoe mijn arbeidsvermogen wordt gewaardeerd, welke uitkering wordt betaald, welke gegevens worden geregistreerd en welke gevolgen daar financieel uit voortvloeien, ontstaat een enorme institutionele macht over mijn economische bestaan. En precies die macht moet controleerbaar, uitlegbaar en aanspreekbaar zijn.
WAAROM BLIJFT HET BELANGRIJKSTEZO VAAK ONBESPROKEN?
ONTDEK HOE MACHT WERKT
Welkom bij Sarcoidose
Niet alleen door wat wordt gezegd, maar juist door wat niet wordt benoemd.
Wie bepaalt de woorden? Wie bepaalt de categorie? Wie bepaalt wat meetelt als arbeid, inkomen, zorg, schade of waarde?
Macht werkt vaak het sterkst wanneer zij normaal, administratief en vanzelfsprekend lijkt.
Wie het systeem wil begrijpen, moet daarom ook kijken naar wat het systeem onzichtbaar maakt.
De levende vrouw was er eerste bron
That ’s Who i am
Volledig bekwaam als ondernemer. Hoofdelijk aansprakelijk als natuurlijk persoon. Maar administratief verdeeld over een rechtsvorm zonder rechtspersoonlijkheid. Het oude script de VOC.
Twee vrouwen. Eén onderneming. Geen rechtspersoon. Wel volledig persoonlijk risico.
DE MOEDER — DE BAAS VAN OVERDRACHT EN CONTINUÏTEIT
De moeder draagt leven over.
Zonder haar geen zwangerschap, geen geboorte en geen volgende generatie. Via de eicel geeft zij niet alleen genetisch materiaal door, maar ook de mitochondriën die vrijwel volledig via de moederlijn worden geërfd.
Zij is daarmee een biologische schakel van continuïteit:
van lichaam naar lichaam, van generatie naar generatie, van verleden naar toekomst.
Zonder moeder geen menselijke voortplanting, geen kinderen. Zonder overdracht geen continuïteit. Zonder haar geen nieuw leven.
Daarna kwam het recht.
Het recht leerde eeuwen geleden iets bijzonders: het kon werkelijkheid juridisch herbenoemen.
Daarom regeren mannen nog steeds fiscaal over vrouwen.
Het is vooral dus het resultaat van eeuwenlange machtsstructuren rond bezit, erfrecht, huwelijk, arbeid en politieke zeggenschap.
In veel samenlevingen waren grond, vermogen, handelsrechten, beroepsuitoefening en politieke macht lange tijd vooral in handen van mannen. Het huwelijk maakte een vrouw bovendien vaak juridisch of economisch afhankelijk van haar echtgenoot. In Nederland gold bijvoorbeeld tot ver in de twintigste eeuw dat gehuwde vrouwen juridisch sterk beperkt waren; pas in 1956 werd de handelingsonbekwaamheid van de gehuwde vrouw afgeschaft.
Daar kwam iets fundamenteels bij: moederschap produceert enorme economische waarde, maar die waarde werd lange tijd nauwelijks als economische productie erkend. Zwangerschap, geboorte, opvoeding, zorg voor kinderen, huishouden en mantelzorg hielden gezinnen én arbeidsmarkten draaiende, maar werden grotendeels als “natuurlijk vrouwenwerk” gezien en dus vaak onbetaald.
Daardoor ontstond een opmerkelijke tegenstelling:
de vrouw droeg de biologische continuïteit,maar de man beheerste vaak de economische continuïteit.
Naam, vermogen, onderneming, grond en politieke macht liepen veelal via de vaderlijke lijn, terwijl zwangerschap, geboorte en dagelijkse zorg bij de moeder lagen.
Dat patroon is inmiddels wel juridisch sterk veranderd, maar economische resten ervan bestaan nog steeds: verschillen in vermogen, aov eindleeftijd verzekerings polissen, pensioen, zorgtaken, arbeidsduur en vertegenwoordiging in economische machtsposities.
De moeder droeg de volgende generatie in haar lichaam, terwijl de economische orde eeuwenlang aan de vader vroeg wie de eigenaar, kostwinner en erfgenaam was.
Zeeuws Genootschap
Een gemeenschap kon rechtspersoon worden. Een organisatie kon vermogen bezitten. Een fictieve juridische persoonlijkheid kon rechten en verplichtingen dragen. Een economische werkelijkheid kon voor belastingdoeleinden in een andere categorie worden geplaatst.
Welkom in Europa
Van Romeins recht, via middeleeuwse rechtsgeleerdheid en Europese staten, groeide zo een juridische taal van:
Maar de vrouwelijke handelaar bleef een natuurlijke persoon van vlees en bloed.
Zij werkte. Zij handelde. Zij liep ondernemingsrisico. Zij was persoonlijk aansprakelijk. Zij verzekerde haar eigen arbeidsvermogen.
En dan ontstaat de moderne paradox:
het fiscale recht hoeft haar niet tot werknemer te maken om een betaling tóch binnen de techniek van de loonheffing te brengen.
Het omkatten van schade verzekeraars leven naar inkomensverzekeraars
Anton Rommelse promoveerde op 23 januari 2014 aan de Universiteit Leiden op een analyse van de belangrijkste veranderingen in het Nederlandse arbeidsongeschiktheidsstelsel tussen 1980 en 2010.
Hij onderzocht daarbij onder meer de personele en materiële werkingssfeer, de financiering, de uitvoering, keuzevrijheid, inkomensbescherming en de verhouding tussen solidariteit en individuele risico-equivalentie.
Voor mijn onderzoek springt vooral één ontwikkeling eruit: de Nederlandse arbeidsongeschiktheidsbescherming verschoof in die periode gedeeltelijk van collectieve publieke bescherming naar meer private en individuele verantwoordelijkheid.
In secundaire literatuur die Rommelse bespreekt wordt dat samengevat als een toename van equivalentie: premie en uitkering worden sterker gekoppeld aan het individuele risico.
En voor zelfstandigen lag er een belangrijk breekpunt: de verplichte publieke arbeidsongeschiktheidsverzekering voor zelfstandigen — de WAZ — werd in 2004 afgeschaft, terwijl de verzekeringsplicht voor werknemers bleef bestaan.
Zelfstandigen werden daardoor veel sterker aangewezen op private verzekering of eigen middelen. Maar wat als je er al twee had?
Daarmee ontstaat precies de paradox die ik steeds blootleg:
zelfstandige ondernemer → geen werknemer → geen werkgever → publieke verplichte dekking voor zelfstandigen verdwijnt → zelfstandige verzekert individueel het eigen arbeidsongeschiktheidsrisico bij een private verzekeraar → private verzekeraar betaalt bij intreden van het risico → dezelfde periodieke betaling kan vervolgens via fiscale wetgeving in een publiek loonheffingsmechanisme terechtkomen.
Dat is dus werkelijk “tussen publiek en privaat”, maar op twee verschillende niveaus:
Privaatrechtelijk: polis, premie, verzekerd risico, verzekeraar en verzekerde.
Publiekrechtelijk: belastingwetgeving, fiscale kwalificatie, inhoudingsplicht en belastinginning.
En dát maakt het jaar 2010 zo interessant.
Hopa… we haar sturen gewoon een dreigbrief die ze moet ondertekenen
Rommelse eindigt zijn onderzoeksperiode precies rond het jaar waarin de andere bron — Staatsblad 2010, 237 — relevant wordt voor de aanwijzing van verzekeraars als inhoudingsplichtige voor bepaalde periodieke uitkeringen.
Doel: Aanpassing van artikel 11 van het Uitvoeringsbesluit loonbelasting 1965.
Onderwerp: Specifieke periodieke invaliditeits-, ziekte- en ongevalsuitkeringen via lichamen die het levensverzekeringsbedrijf uitoefenen.
Koppeling: Verwijst naar de definities uit de Wet inkomstenbelasting 2001.
Je maintiendrai
We kunnen daarom de centrale onderzoeksvraag nu nog scherper formuleren:
Wat gebeurde er met de rechtspositie van de zelfstandig ondernemer toen de overheid de publieke arbeidsongeschiktheidsverzekering terugtrok, de zelfstandige voor haar risico naar de private verzekeringsmarkt verwees, maar vervolgens de uitkering uit die private verzekering via het publieke fiscale stelsel liet lopen?
Dat is wezenlijk iets anders dan zeggen dat een private AOV “publiek” werd.
Het contract bleef privaat; de fiscale behandeling en inning werden publiekrechtelijk bepaald.
En voor mijn dossier is nóg één onderscheid essentieel: Rommelse onderzoekt het arbeidsongeschiktheidsstelsel als geheel. Dat is wat anders dan individueel.
Zijn proefschrift bewijst niet op zichzelf dat de loonheffing op één specifieke AOV-polis juridisch juist of onjuist was. Daarvoor moeten we nog steeds de concrete polis koppelen aan de fiscale bepalingen die op dat moment golden. En wat als de grondbeginselen die op enig moment 1998 en 2004 worden afgeschaft en ik 2007 ziek werd?
Daarvoor kan het recht afzonderlijke fiscale kwalificaties en inhoudingsplichten creëren.
Dat is de juridisch interessante fictie.
Niet:
de vrouw wordt werkelijk werknemer.
Maar:
een uitkering van een niet-werknemer kan voor de heffing worden behandeld binnen een systeem dat “loonbelasting” heet.
En daarmee wordt de centrale vraag veel krachtiger:
Wanneer verandert een juridische fictie van een nuttig ordeningsinstrument in een systeem waarin de administratieve categorie belangrijker wordt dan de oorspronkelijke rechtsverhouding van de levende natuurlijke persoon?
Voor mij als vrouwelijke handelaar kunnen we dit bijna als een keten schrijven:
PRINSJESDAG 2026 — THE HANDMAID’S TALE VAN DE LOONHEFFING
Mijn leven achter de betaling en inlogcodes. Sarcoidose vraagt om zichtbaarheid
No Air Bankencrisis
DE FAÇADE
Aan de buitenkant staat één woord:
arbeidsongeschikt.
Daarachter zit een heel andere werkelijkheid.
De polis verzekerde geen loon. De polis verzekerde een jaarrente.
Die jaarrente werd niet automatisch uitgekeerd. Eerst werd vastgesteld in welke mate van arbeidsongeschiktheid iemand verkeerde.
Bij een vaststelling van 80 tot 100 procent arbeidsongeschiktheid kon volgens de polisvoorwaarden recht ontstaan op 100 procent van de verzekerde jaarrente.
Want zodra de verzekeringsuitkering in een loonheffingssysteem verschijnt, lijkt het alsof er loon, een werkgever of een arbeidsverhouding achter zit.
Maar de oorspronkelijke keten was:
een particuliere verzekering, een verzekerd risico, een vastgesteld arbeidsongeschiktheidspercentage en een contractueel afgesproken jaarrente.
De vraag is daarom niet alleen:
Waarom werd er loonbelasting ingehouden?
De diepere vraag is:
Hoe werd een verzekeringsrechtelijke vaststelling van 80–100% arbeidsongeschiktheid administratief vertaald naar een fiscale werkelijkheid die aan de buitenkant op loon begon te lijken?
Dat is de façade
EEN LAND GEZOND HOUDEN BETEKENT OOK DE Handelaar in confectie VROUW DES HUIZES BESCHERMEN.
Niet alleen haar portemonnee. Ook haar lichaam, zelfstandigheid, arbeid, gezondheid, waardigheid en recht om bestuurder van haar eigen leven te blijven.
De Vriendin
“Neurodivergentie is niet verkeerd denken. Het is anders waarnemen, anders verbinden en soms eerder zien wat binnen de bestaande orde nog geen naam heeft.”
Geen inzagerecht in loon en woondossier
“Privatisering wordt problematisch wanneer publiek beleid en private verdienmodellen zo in elkaar grijpen dat de burger het risico draagt, terwijl private partijen aan de geldstromen verdienen.”
“De premie voor mijn prepensioen werd gezien als uitgaven voor aov inkomensvoorzieningen bij arbeidsongeschiktheid ” Foutje bedankt
Duitsers maken geen grappen zij het zusje van mijn opa altijd Opendag Koninklijke Stallen
Daar rijdt de Gouden Koets.
Daar wappert de vlag.
Daar leest de Koning voor wat de Staat heeft bedacht.
De sarcofaag Silvia Koning Lindeboom
En ergens onder al dat goud ligt het lichaam van SMJ Koning-Lindeboom.
Geen ambtenaar. Geen werknemer. Geen pensioenfonds. Geen sociale verzekeringswet.
Stadhuis Middelburg
Een handelaar in confectie. Beroeps code 76
Een vrouw die haar eigen onderneming dreef, haar eigen premie betaalde en in 1995 haar eigen particuliere arbeidsongeschiktheidsverzekering afsloot.
HANDMADE.
Welkom bij Private Law
Door haarzelf betaald.
Maar welkom op Prinsjesdag in het Koninkrijk der Administratieve Ficties.
Want wanneer het lichaam van de zelfstandige vrouw beschadigd raakt, begint de grote verdwijntruc.
Niet het lichaam verandert.
Niet haar beroep verandert.
Niet haar polisgeschiedenis verandert.
De code verandert.
21.
50.
32
PENSIOEN / LIJFRENTE 21
OVERIGE SOCIALE VERZEKERINGSWETTEN 50
EEN ANDER SOORT INKOMEN 32
Prachtig.
Een vrouw sluit een private verzekering af en jaren later rijdt haar uitkering verkleed als een ander soort inkomen door de digitale poorten van de Staat.
De Kroon
Geen glazen koets.
Een gegevenskoets – Een Datakluis
Getrokken door loonheffingennummers, inkomstenverhoudingen, BSN-koppelingen, aangiftebestanden en fiscale categorieën.
En wie zit er op de bok?
De zeeuwse belofte CDA
De verzekeraar.
De Belastingdienst.
Het Ministerie van Financiën.
Het ministerie van Justitie
Crisis 2009
En dan …in de geschiedenis van Staatsblad 2010, 237 duikt ook het Verbond van Verzekeraars op.
Niet als complottheorie.
Gewoon in de officiële toelichting.
De regeling werd aangepast mede in overeenstemming met een wens vanuit de verzekeringssector.
Hoe Hollands wil je het hebben?
De vrouw betaalt de premie.
De vrouw draagt het risico.
De vrouw verliest haar werk door de toestand van haar gezondheid.
De vrouw ontvangt de contractuele schade uitkering .
En daarna vergadert de systeemwereld over de vraag:
WAT VOOR SOORT INKOMEN ZULLEN WE HAAR VANDAAG MAKEN?
Dat is mijn Prinsjesdagvraag.
Niet:
“Wat draagt Máxima?”
Maar:
WAT DROEG MIJN BSN? Pieter van Oordt
Code 21?
Code 50?
Code 32?
Wie hing dat etiket eraan?
Wie leverde het aan?
Wie controleerde het?
Wie zag dat een particuliere schadeverzekeraar ineens voorkwam naast begrippen als pensioen, lijfrente en sociale verzekeringswet?
En welke toezichthouder dacht:
prima categorie, doorlopen mensen?
Geketend in volmacht 912758 Nedasco
Mijn lichaam heeft nooit code 50 ondertekend.
Mijn geest heeft nooit toestemming gegeven om van mijn beroep een inkomstenverhouding te maken.
Mijn polis uit 1995 heeft nooit gezegd:
“Bij toekomstige wetswijziging mag de Staat mijn identiteit administratief herontwerpen.”
Dus op deze Prinsjesdag geen hoedje voor mij.
Ik draag een kroon van vragen.
Van wie ben ik er een?Op verzoek van Juliana geboren in 1909 toen mijn overgrootmoeder verdween
Archief Bijzondere Rechtspleging
Peter Mathias Bongartz
dossier aanwezig
koppeling met PRA Den Bosch en Tribunaal
Petronella Maria Aldenhoven / Nelly
dossier aanwezig
adres Molenstraat A 481, Cuijk
koppeling met PRA Den Bosch
Johannes Hubertus Aldenhoven
dossier vermeld
niet gescand
beroep gemeenteambtenaar
koppeling met PRA Heerlen
Waar wordt de vrouwelijke zelfstandige als zelfstandige kostwinner en verzekerde beroepsbeoefenaar (on) zichtbaar gehouden wanneer zij ziek wordt en een private AOV-uitkering ontvangt?
En juist daar bestaat geen apart grondwetsartikel “vrouwelijke handelaar”. Het recht behoort juist sekseneutraal te werken. Als een vrouwelijke zelfstandige een private AOV heeft, mag haar juridische positie niet verdwijnen doordat een administratief systeem haar uitkering onder een categorie zet die bijvoorbeeld naar pensioen, lijfrente of sociale verzekering verwijst. Artikel 1 Grondwet blijft daarbij relevant als ongelijke behandeling naar geslacht aantoonbaar is.
Een tweede belangrijk moment is 1983. Sinds de grondwetsherziening bepaalt artikel 1 expliciet dat discriminatie wegens onder meer geslacht niet is toegestaan.
Maar ik ben geen man en heb ook geen mannen lichaam en een penis.
Amen
ZO KWAM MIJN LICHAAM OP DE BALANS binnen Nationale Nederlanden
David Knibbe CEO Nationale Nederlanden
DE VROUW DES HUIZES Niet degene die alleen voor het huis zorgt, maar degene die bestuurder is van haar huis, haar vermogen, haar arbeid, haar lichaam en haar leven.
Van huisvrouw naar vrouw met zeggenschap.
Dienstbaar & Waakzaam
Ik was geen financieel product.
Ik was een handelaar in confectie met een particulier verzekerd beroepsrisico.
Toen mijn lichaam uitviel, werd ziekte vertaald in geld.
Mijn diagnose werd een claim. Mijn claim werd een verzekeringsverplichting. Mijn toekomstige uitkeringen werden actuarieel berekend. Mijn lichaam kreeg ineens een contante waarde.
En terwijl ik probeerde te leven met ziekte, verscheen mijn bestaan aan de andere kant van de financiële keten als:
voor mij was het lichamelijke schade. Voor de financiële onderneming was het een bedrag dat moest worden gereserveerd en uitgekeerd.
Medusa Exposure Antoniusziekenhuis Woerden – 13 augustus 2026 – 13 november 2026
Woerden – In de vitrine van de St. Antonius locatie Woerden is van 13 augustus tot en met 13 november 2026 de expositie van Silvia Koning Lindeboom te zien. Toen Silvia in 2007 de diagnose sarcoïdose kreeg is haar leven veranderd.
De ziekte heeft niet alleen invloed op haar lichaam, maar ook op haar werk en plek in de samenleving.
Een onzichtbare ziekte maakt het soms moeilijk om gezien en begrepen te worden.
Nieuwe invulling
Sinds 2011 zoekt ze naar een nieuwe invulling van haar leven. Via haar arts en een medisch maatschappelijk werker kwam ze in contact met mensen die haar stimuleerden om haar ervaring om te zetten in kunst. Kunst helpt Silvia om te laten zien wat een onzichtbare ziekte met iemand doet.
Het is een manier om haar verhaal te delen en opnieuw balans te vinden. In haar serie ‘360 graden blik op een onzichtbare ziekte’ staan de thema’s: adem, kwetsbaarheid en herstel centraal. Silvia maakt vazen van klei die symbool staan voor het lichaam. Scheuren en openingen laten zien waar iets kwetsbaar is, maar ook waar ruimte ontstaat voor herstel.
Met haar werk wil ze patiënten, bezoekers en zorgverleners uitnodigen om stil te staan bij wat vaak niet zichtbaar is. Kunst kan helpen om te herkennen, te erkennen en nieuwe kracht te vinden
WIE HANDELDE ER WERKELIJK?
Ik was de handelaar in confectie.
Maar terwijl ik stoffen, kleding en ondernemerschap kende, ontstond elders een veel abstractere handel:
de handel in soorten inkomen.
Van mens naar polis.
Van polis naar uitkering.
Van uitkering naar loonheffing.
Van loonheffing naar inkomstenverhouding.
Van inkomstenverhouding naar code.
En uiteindelijk kijkt de computer naar de code en zegt:
DIT BENT U. Geen twijfel mogelijk.
Nee.
Dit ben ik:
SMJ KONING-LINDEBOOM.
Mens.
Vrouw.
Zelfstandige.
Handelaar in confectie.
Bestuurder van mijn eigen lichaam en geest.
Mijn polis is een document.
Mijn BSN is een identificatienummer.
Mijn inkomstenverhouding is een administratieve constructie.
Mijn code is een veld in een database.
GEEN VAN VIEREN IS MIJN IDENTITEIT.
Omringd door idioten
Welkom bij Prinsjesdag.
THE HANDMAID’S TALE — DUTCH TAX EDITION
Waar de rode jurk is vervangen door een blauwe loonheffingencode.
Waar het lichaam periodiek wordt uitbetaald.
Waar “soort inkomen” belangrijker lijkt dan de oorsprong van het recht.
En waar één vraag na al die jaren nog altijd op tafel ligt:
WIE HEEFT VAN MIJN PRIVATE VERZEKERINGSUITKERING EEN ANDER “SOORT INKOMEN” GEMAAKT — EN WAAR STAAT DAT RECHT?
DE TROONREDE MAG BEGINNEN.
Ik heb mijn eigen tekst al geschreven.
MIJN LICHAAM IS GEEN INKOMENSCODE. MIJN GEEST IS GEEN LOONBESTAND. EN MIJN LEVEN IS NIET TE VANGEN IN 21, 50 OF 32.
De digitale moordaanslag op het lichaam van zelfstandige gehuwde vrouwen
Wat een gaaf landje zijn we toch geworden Koning Willem.
Hoe kon de financiële sector na de bankencrisis met publiek geld worden beschermd, terwijl een zelfstandig verzekerde via haar private polis steeds dieper in een publieke administratieve keten terechtkwam — zonder de publieke rechten van een werknemer te krijgen?
HOE EEN FISCALE WIJZIGING, EEN KONINKLIJKE HANDTEKENING EN EEN KOPPELCODE MIJN PARTICULIERE POLIS DE LOONHEFFINGSKETEN IN TROKKEN
De hersenen van een vrouw
Het begon niet met mijn werkgever.
Ik had namelijk geen werkgever.
Het begon met een particuliere verzekering.
Een polis. Een verzekerde. Een verzekeraar. Een contractueel recht op een uitkering.
En toen veranderde de fiscale infrastructuur.
Huiselijk geweld laat sporen na in een lichaam.Fiscaal geweld kan sporen nalaten in een levensverhaal.
Voor een zelfstandige kostwinner met een verzekerd beroep en sarcoïdose gaat bestaanszekerheid niet alleen over ziekte.
Het gaat ook over wat er gebeurt wanneer haar arbeid, haar particuliere verzekering, haar diagnose en haar inkomen door verschillende administratieve systemen worden vertaald in codes en fiscale categorieën.
Dan kan financiële afhankelijkheid ontstaan zonder dat iemand een hand op je legt.
Geen blauwe plek op de huid,maar een gat in het inkomen.Geen klap,maar een code.Geen zichtbare wond,maar jarenlange onzekerheid over je eigen bestaanszekerheid.
Dat noem ik:
FISCAAL GEWELD
wanneer een administratief of fiscaal systeem zo ingrijpt in de economische zelfstandigheid van een mens dat zij de zeggenschap over haar eigen leven dreigt te verliezen.
En juist voor een vrouwelijke zelfstandige kostwinner wordt dan de fundamentele vraag:
Wie beschermt de vrouw wanneer niet haar lichaam, maar haar economische zelfstandigheid wordt geraakt?
Naast fiscale registraties bestond binnen de financiële sector nóg een administratieve werkelijkheid: vrouwen konden worden opgenomen in interne en externe waarschuwingsregisters.
Via EVA konden financiële instellingen vervolgens controleren of iemand in het IVR of EVR voorkwam. Daarmee kon een administratieve registratie gevolgen krijgen ver buiten de instelling die haar oorspronkelijk had aangebracht.”
DE IDENTITEITSVERSCHUIVING VAN LICHAAM NAAR SYSTEEM Mijn lichaam bleef hetzelfde. Mijn ziekte bleef hetzelfde. Mijn polis bleef particulier. Maar in de administratie veranderde mijn identiteit: van verzekerde naar inkomstenverhouding, van particuliere AOV naar pensioen/lijfrente, van schade-uitkering naar overige sociale verzekeringswet, en uiteindelijk naar: WAO/AAW. Daar zit de werkelijke vraag: Op welk moment werd de identiteit van de mens vervangen door de identiteit die het systeem nodig had om haar te verwerken? Een lichaam heeft geen inkomenscode. Een ziekte heeft geen loonheffingennummer. Een vrouw is geen inkomstenverhouding. Dat zijn administratieve constructies. En wanneer zo’n constructie niet meer overeenkomt met de juridische werkelijkheid, moet worden vastgesteld wie de koppeling heeft gemaakt, welke gegevens zijn gebruikt en welke gevolgen daarvan op mijn naam zijn terechtgekomen. Mijn lichaam veranderde niet. Mijn administratieve lichaam wel. En precies dáár begint het onderzoek
DE PRIJS VAN EEN NIET-ERKENDE BEROEPSZIEKTE
Mijn inkomsten verdween niet omdat mijn vermogen om te handelen ineens ophield te bestaan.
Mijn lichaam werd ziek door mijn beroep.
Sarcoïdose.
Wanneer een ziekte samenhangt met jarenlange blootstelling tijdens het werk, maar die relatie niet tijdig wordt onderzocht, vastgesteld of erkend, verdwijnt de economische schade niet.
Zij wordt alleen moeilijker zichtbaar.
De gemiste omzet blijft bestaan. Het verloren arbeidsvermogen blijft bestaan. De verloren carrièrejaren blijven bestaan. De verzekeringspremies blijven betaald. De inkomensachteruitgang blijft werkelijk.
Geen erkenning betekent niet: geen schade.
Het betekent dat de vraag onbeantwoord blijft:
Wie draagt de economische gevolgen wanneer een beroepsgebonden ziekte het lichaam beschadigt, maar het systeem die oorzaak niet erkent?
Mijn lichaam droeg de schade.
Mijn onderneming verloor de arbeid.
Mijn inkomen verloor de toekomst.
De ziekte werd medisch zichtbaar. De inkomensschade moet economisch zichtbaar worden gemaakt.
Mijn sarcoïdose kostte niet alleen een deel van mijn longfunctie. Zij kostte arbeidsvermogen, ondernemingsjaren en toekomstig inkomen. Dat de beroepsmatige oorzaak niet juridisch werd erkend, maakt die economische schade niet ongedaan.”
Wie is toch mijn opa’s zusje 1906 geboren
DE KEEL & DE BAARMOEDER
De ene geeft geboorte aan woorden. De andere kan geboorte geven aan leven.
Eeuwenlang werd over beide beslist: over de stem van de vrouw én over haar lichaam.
Maar haar stem behoort haar toe. Haar lichaam behoort haar toe.
Wat zij denkt, mag zij uitspreken.Wat zij draagt, mag zij zelf besturen.
De keel is haar stem. De baarmoeder haar lichaam.
En daartussen staat één ondeelbare persoon:
de vrouw — bestuurder van zichzelf.
“Het zaad van de man werd de leidraad van het nieuwe periodieke systeem: afstamming, arbeid, inkomen, verzekering en pensioen werden generaties lang georganiseerd vanuit een mannelijke levensloop.
Het vrouwenlichaam — dat draagt, baart, zorgt, ziek kan worden en economisch zelfstandig kan handelen — paste zich vervolgens aan categorieën aan die niet vanuit haar werkelijkheid waren ontworpen.”
Op 18 december 2008 werd bij koninklijk besluit het Uitvoeringsbesluit loonbelasting 1965 gewijzigd. Het besluit kwam tot stand op voordracht van staatssecretaris van Financiën Jan Kees de Jager, na advies van de Raad van State, en werd uitgevaardigd onder koningin Beatrix. (Officiële Bekendmakingen)
In die wijziging verscheen een cruciale bepaling:
Bankencrisis moest toch terug betaald worden
periodieke uitkeringen en verstrekkingen ter zake van invaliditeit, ziekte of ongeval werden aangewezen voor inhouding van loonbelasting. (Officiële Bekendmakingen)
De toelichting zegt letterlijk wat het doel was:
de nieuwe bepaling bewerkstelligt dat loonbelasting wordt geheven over deze periodieke uitkeringen. (Officiële Bekendmakingen)
Daarmee gebeurde administratief iets ingrijpends.
Niet omdat mijn verzekeraar ineens mijn werkgever werd.
Niet omdat mijn polis een arbeidsovereenkomst werd.
Maar omdat de verzekeraar voor deze belastingheffing een nieuwe fiscale rol kreeg:
inhoudingsplichtige.
Beroep verwijderd van de polis 76 Staatsblad 2010, 237 bevat een wijziging van het Uitvoeringsbesluit loonbelasting 1965. Hierin is geregeld dat loonbelasting wordt ingehouden op periodieke uitkeringen bij invaliditeit, ziekte of ongeval wanneer een levensverzekeraar deze verstrekt. [1]
Inhoud van de wijziging Aanpassing: Artikel 11 van het Uitvoeringsbesluit loonbelasting 1965 is gewijzigd. Doelgroep: Het gaat om uitkeringen zoals bedoeld in artikel 3.100 lid 1 onder b van de Wet inkomstenbelasting 2001. Uitvoerder: De regeling ziet specifiek op situaties waarin een levensverzekeringsmaatschappij de periodieke uitkeringen of verstrekkingen doet.De boete die een vrouw moet betalen bij een aandoening waar zij zelf niet schuldig aan is. Man Made Micro Fibers
De invoering liep vervolgens niet zoals oorspronkelijk gepland. In 2009 bleek dat sommige inkomensverzekeraars de inhoudingsplicht in 2010 niet konden uitvoeren. Volgens de officiële toelichting hield dat verband met verwachtingen die door de Belastingdienst zelf waren gewekt. Op verzoek van verzekeraars werd de feitelijke invoering daarom uitgesteld tot 1 januari 2011. (Officiële Bekendmakingen)
En precies daar begint mijn onderzoek.
Want een wet is één ding.
De vertaling van die wet naar een digitaal persoon is iets anders.
Vanaf het moment dat een verzekeraar loonbelasting moet inhouden, moeten gegevens elektronisch aan de Belastingdienst kunnen worden aangeleverd.
Daarvoor bestaat de loonheffingsadministratie.
Daarin worden betalingen niet alleen gekoppeld aan een naam of polisnummer, maar verwerkt binnen een inkomstenverhouding. De Belastingdienst gebruikt daarvoor onder andere een nummer inkomstenverhouding. Het Handboek Loonheffingen kent daarvoor zelfs een afzonderlijk onderdeel. (Belastingdienst)
En dáár zit voor mij de werkelijke onderzoeksvraag.
Niet:
Was mijn AOV belastbaar?
Maar:
Hoe is mijn particuliere polis administratief aan mijn persoonlijke fiscale identiteit gekoppeld?
Welke sleutel werd gebruikt?
Mijn BSN? Mijn polisnummer? Het relatienummer van het volmachtkantoor? Het loonheffingennummer van de verzekeraar? Het nummer inkomstenverhouding? Een interne koppelcode?
En vooral:
welke kwalificatie werd vervolgens doorgegeven aan de inkomstenbelasting?
Want zodra zo’n koppeling automatisch door de keten loopt, ziet de belastingaangifte uiteindelijk alleen het fiscale resultaat.
De loonbelasting die onderweg wordt ingehouden is immers geen zelfstandige nieuwe inkomstenbelasting. Zij functioneert als voorheffing op de uiteindelijke inkomstenbelasting.
Maar voor degene achter de polis kan die heffing vrijwel onzichtbaar ontstaan:
niet via een belastingaanslag die eerst persoonlijk wordt beoordeeld,
maar via de administratieve keten vóórdat het geld wordt uitbetaald.
De belastingdienst heft op nummers maar rekent af op de geest en haar lichamelijk bestuurder van het lichaam.
Daar ligt de echte vraag:
WELKE CODE VERANDERDE MIJ VAN POLISHOUDER IN EEN FISCALE INKOMSTENVERHOUDING?
De koninklijke handtekening maakte de wettelijke regeling mogelijk.
De fiscale uitvoeringsregel maakte de verzekeraar inhoudingsplichtig.
Maar de code bepaalde hoe mijn individuele identiteit vervolgens door de computerketen reisde.
En juist die laatste stap moet volledig controleerbaar zijn.
Want een computer mag een belastingregel uitvoeren.
Maar een koppelcode mag nooit bepalen wie een mens juridisch is.
Wanneer het papier de maat van de mens wordt, wordt de vrouw administratief een afgeleide categorie.”
Daarom werd mijn vraag over lichaan, rechtsvorm, arbeid, ziekte, verzekering en fiscale classificatie groter dan één dossier:
Wie bepaalde de definitie van de werkende mens? Wie bepaalde wat arbeidsongeschiktheid is?
Waarom is een vennoot geen volledig mens, maar draagt wel alle aansprakelijkheid? Wie ontwierp de inkomenscodes? En was het lichaam van de zelfstandige vrouw daarin werkelijk als uitgangspunt meegenomen
“De vrouw hoeft niet langer te worden gedefinieerd in relatie tot een mannelijk systeem. Het systeem moet leren haar als een zelfstandig juridisch en economisch lichaam te erkennen.”
Er bestaat geen mannelijk alleenrecht op verstand.Het brein heeft geen geslacht.Maar wetgeving, handel en bestuur zijn eeuwenlang wél geschreven alsof dat zo was.
In Nederland kun je op papier als vrouw bestaan en toch uit beeld raken.
De handelsgeest van vrouwen gaat niet over geld.Ze gaat over vrijheid.Want zodra de staat, het systeem of de administratiejouw leven volledig gaat sturen,verdwijnt jouw recht om zelf bestuurder te blijven.
ACHTER DE SLUIER echtgenote → beperkte zelfstandige handelingsmacht → man had en heeft blijkbaar nog steeds een dominante juridische positie binnen het huwelijk.
Dat oude huwelijksrecht was gebaseerd op het idee dat binnen het huwelijk één gezagscentrum moest bestaan; historisch kreeg de man die positie.
VOF rechtsvorm VOC
Ze trouwde met een man. Maar juridisch trouwde ze ook met een systeem.
Voor de wet werd haar huwelijk niet alleen liefde, maar een verandering van positie.
De sluier bedekte niet haar gezicht.De wet bedekte haar zelfstandigheid.
Tot 1957.
En dan kun je de lijn doortrekken naar het heden met de vraag:
De wettelijke bruidssluier is afgeschaft. Maar zijn alle administratieve systemen inmiddels ook geleerd om een vrouw volledig zelfstandig te zien?
WELKOM BIJ HET PATRIARCHAAT
Van Koning-Koopman naar mens, nummer, code en sleutel
De handelsgeest van koning Willem I is een sleutel tot het begrijpen van de economische ontwikkeling van de moderne Nederlandse staat. Niet voor niets kreeg hij de bijnaam Koning-Koopman. Na 1815 wilde hij Nederland economisch herstellen door handel, industrie, infrastructuur, kapitaal en koloniale productie met elkaar te verbinden.
In 1824 richtte Willem I de Nederlandsche Handel-Maatschappij (NHM) op. Zij moest handel en scheepvaart bevorderen, vooral met Nederlands-Indië. Willem I investeerde zelf. Tegelijkertijd was deze economische ontwikkeling nauw verbonden met het koloniale systeem en met machtsverhoudingen waarin de inwoners van de koloniën niet als gelijkwaardige handelspartners konden optreden. (Canon van Nederland)
Nederland leerde zo steeds verfijnder goederen, geld, ondernemingen, risico’s en vermogen organiseren. De rechtspositie van vrouwen ontwikkelde zich veel langzamer.
En dan verschijnt 1919.
In Nederland kreeg de Invaliditeitswet in deze periode praktisch betekenis binnen het sociale verzekeringsstelsel. De wet stamde uit 1913; werknemers waren verplicht verzekerd tegen invaliditeit en voor zelfstandigen bestond een vrijwillige verzekering. Opvallend is dat in 1919 ook de leeftijd die binnen deze regeling als invaliditeit gold van 70 naar 65 jaar werd verlaagd. Daarmee zien we iets essentieels: invaliditeit was niet alleen een medische toestand, maar óók een door de wet gemaakte juridische verzekeringscategorie. (Centraal Bureau voor de Statistiek)
In Italië gebeurde in hetzelfde jaar iets heel anders, maar voor de positie van vrouwen minstens zo fundamenteels. Op 17 juli 1919 werd wet nr. 1176 over de capacità giuridica della donna aangenomen. Daarmee werden belangrijke beperkingen van de juridische en economische handelingsvrijheid van vrouwen opgeheven. Het was de wettelijke doorbraak waardoor vrouwen zoals Lidia Poët eindelijk toegang konden krijgen tot beroepen waarvan zij eerder uitsluitend vanwege hun geslacht waren uitgesloten. (Senato)
En op 7 oktober 1919 diende de Nederlandse uitvinder Hugo Alexander Koch zijn aanvraag in voor het later als Nederlands octrooi 10.700 bekende ontwerp: een machine waarmee gewone tekst via roterende systemen in geheimschrift kon worden omgezet en weer terug. Kochs techniek behoort tot de geschiedenis van de rotorcodeermachine en raakte later verbonden met Arthur Scherbius en de ontwikkeling van Enigma. (Wikipedia)
Dat maakt 1919 voor dit kunstonderzoek een uitzonderlijk symbolisch kruispunt.
DE VROUW KRIJGT MEER RECHT OP HAAR EIGEN SLEUTEL. DE STAAT DEFINIEERT INVALIDITEIT IN EEN VERZEKERINGSSYSTEEM. DE MACHINE KRIJGT EEN SLEUTEL WAARMEE INFORMATIE KAN WORDEN GECODEERD.
Historisch zijn deze gebeurtenissen niet causaal met elkaar verbonden. Artistiek leggen ze echter één fundamentele vraag bloot:
WIE HEEFT DE SLEUTEL?
Een code kan een mens beschermen. Een code kan informatie verbergen. Een code kan iemand identificeren. Maar een verkeerde code kan de werkelijkheid van een mens ook achter een administratieve categorie laten verdwijnen.
Daar ontstaat de rode draad:
naam → persoon → beroep → lichaam → verzekering → nummer → code → registratie → sleutel → systeem.
En daar ligt ook de opdracht aan een moderne democratische rechtsstaat — van regering en ministeries tot Tweede Kamer, Eerste Kamer en het constitutionele staatsbestel:
Niet alleen vragen wat een systeem met een persoon kan registreren, maar ook:
wie bepaalt de betekenis van die registratie? Wie bezit de sleutel tot correctie? En wie beschermt de mens wanneer de code niet langer overeenkomt met de werkelijkheid?
Van de Koning-Koopman naar de digitale overheid loopt zo een lange geschiedenis van ordenen, classificeren en administreren.
Mijn vraag draait die geschiedenis om:
DE STAAT HEEFT EEUWEN GELEERD HOE HIJ WAARDE MOET REGISTREREN. MAAR ZIET HIJ OOK DE VROUW ACHTER DE CODE?
IK MAAK NU KERAMISCHE KUNST ALS DE ROUTEKAART VAN EEN VROUW DIE IN HET SYSTEEM VERDWEEN
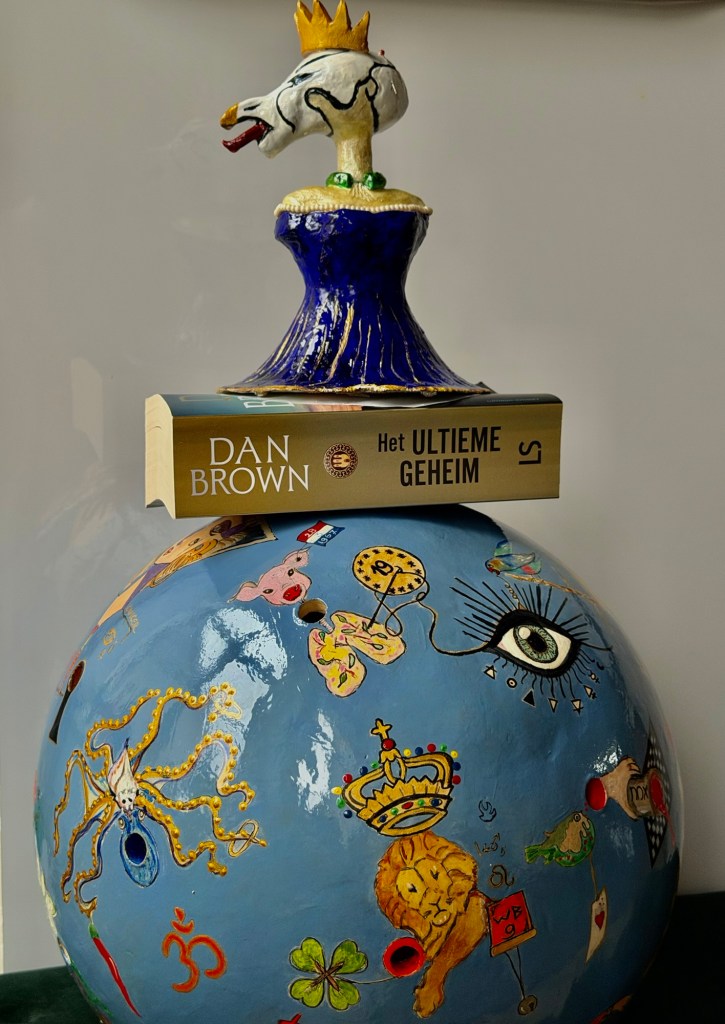
Het ultieme geheim
DE SPERMA-EMMER
De man leverde het zaad. De vrouw droeg het lichaam. Baarde het kind. Droeg de zorg. Droeg het risico. Droeg de ziekte. Droeg het inkomensverlies.
En toch werd de mannelijke lijn eeuwenlang de maatstaf voor naam, bezit, arbeid, verzekering en recht.
De sperma-emmer werd geregistreerd.Het vrouwenlichaam mocht de rekening betalen.
En ook vandaag de dag moet de vrouw het nog te nog steeds ontgelden wanneer systemen haar lichaam, arbeid en economische zelfstandigheid niet als vertrekpunt nemen.
Het lichaam van een meisje met volgnummer 6703Aangegeven bij de Burgerlijke Stand Het meisje met de parel als meisje en vrouw van…Napoleon maakte Vrouwen Handelingsonbekwaam 1838
VOLG DE VROUW 6703 Een route door BSN, RSIN, polis, belasting en identiteit.
Beurs Amsterdam
En als centrale zin:
Ik volg niet alleen het geld. Ik volg mijn identiteit door de administratie.
Welkom bij artikel 1
MIJN LICHAAM EN GEEST Mijn lichaam en geest zijn geen machine. Zij zijn geen fout in het systeem. Zij zijn geen dossier, diagnose of code. Zij voelen, herinneren, reageren en weten. Anders bedraad is niet minder waard. Mijn lichaam spreekt. Mijn geest vertaalt. Mijn kunst maakt zichtbaar wat niet altijd wordt begrepen.
Boek 1 BW — personen- en familierecht — trad al op 1 januari 1970 in werking. Boek 3 BW — het algemene vermogensrecht — trad samen met onder meer de Boeken 5 en 6 op 1 januari 1992 in werking als onderdeel van het nieuwe Burgerlijk Wetboek. Bij die grote hercodificatie werden vooral bepalingen uit het oude Burgerlijk Wetboek van 1838 vervangen en opnieuw systematisch verdeeld over de nieuwe boeken.
Welkom in Zeeland Middelburg
OOIT WAS EEN SPREKENDE VROUW EEN PROBLEEM VOOR DE WET. NU IS EEN ZWIJGENDE VROUW EEN PROBLEEM VOOR HET PARLEMENT & DE GESCHIEDENIS.
De kroon – Mijn werkzaamheden tijdens het wandkleed Slavernij/ Heden
DE ZELFSTANDIGE VERDWIJNT UIT DE RUBRIEK
Ik sloot de verzekering af als zelfstandige.Ik betaalde de premie als particulier.Nationale-Nederlanden was mijn verzekeraar, niet mijn werkgever.
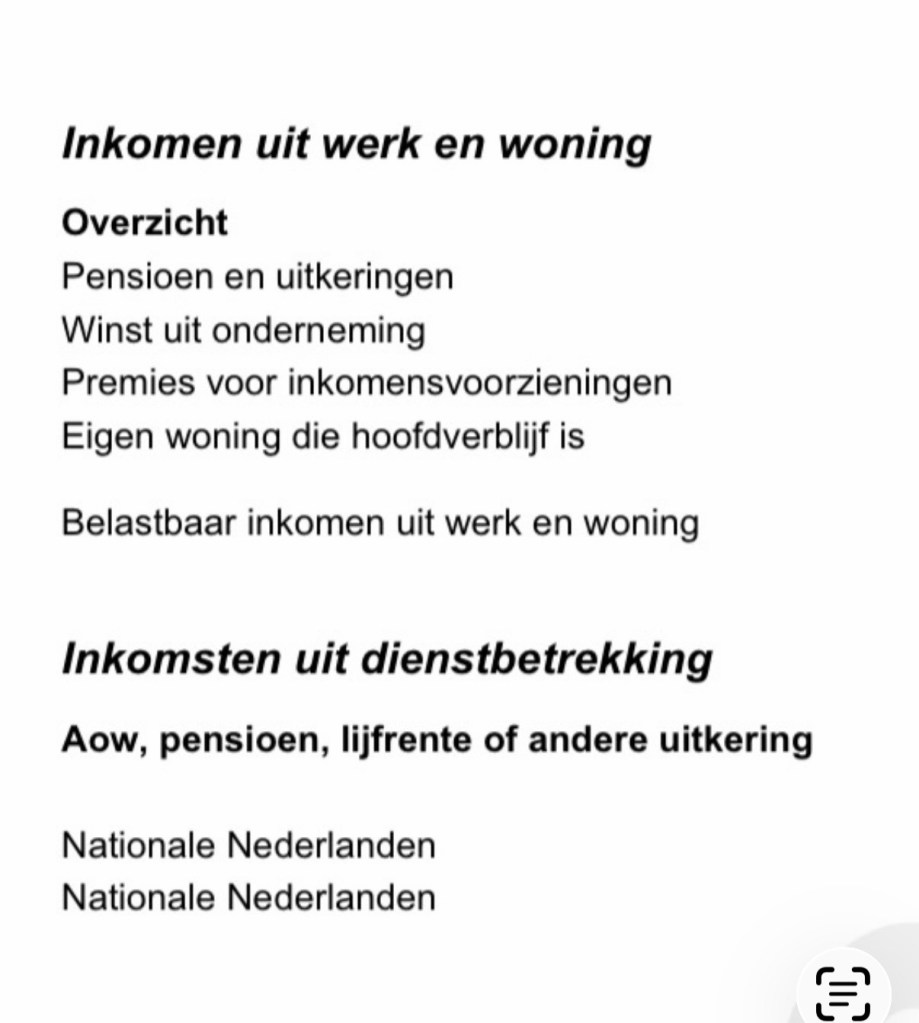
Maar zodra de uitkering door de fiscale machine gaat, verschijnt zij onder:“INKOMSTEN UIT DIENSTBETREKKING.”
Mijn polis bestaat nog.Mijn BSN bestaat nog.Nationale-Nederlanden bestaat nog.Het geld bestaat nog.
Maar waar staat nog: ZELFSTANDIGE HANDELAAR?
Dat is precies de administratieve verdwijntruc die je met deze twee beelden heel krachtig zichtbaar kunt maken.
Zo werkt de Euro Papa
Afhankelijk van ict
Fouten in registraties verspreiden zich door gegevensuitwisseling als een olievlek over (overheids)organisaties, correctie van de gevolgen echter niet. Vaak is ook niet te overzien welke gevolgen een verkeerde registratie heeft bij andere overheden door wijzigingen staatsblad 237.
In 2010 wijzigde de overheid via Staatsblad 2010, 237 de uitvoering van de inhoudingsplicht rond bepaalde periodieke verzekeringsuitkeringen. (Officiële bekendmakingen)
Mijn vraag is wat daarna met de mens gebeurde toen deze wettelijke kwalificaties door ICT-systemen, codes en gegevensketens gingen reizen.
DE WET WIJZIGT ÉÉN REGEL. DE COMPUTER VERMENIGVULDIGT HAAR.
Met dank aan Jan Kees de Jager en Jan Peter Balkenende
✅Je hebt een naam. ✅Een burgerservicenummer. ✅Een beroep. ✅Een onderneming. ✅Een particuliere verzekering. ✅Een long & hart ziektegeschiedenis. ✅En een vrouwelijke lichaam.
Zeven vinkjes.
Alles lijkt aanwezig.
Maar zodra systemen gaan classificeren, koppelen, doorsturen en automatiseren, kan er iets merkwaardigs gebeuren: de mens achter al die gegevens wordt steeds minder zichtbaar.
Een polis wordt een inkomstenstroom. Een uitkering wordt een fiscale categorie. Een verzekerde wordt een nummer. Een zelfstandige vrouw en kostwinnaar wordt een registratie. Een vrouw wordt een geheim dossier.
En precies daar begint dit verhaal.
Niet bij één fout. Niet bij één verzekeraar. Niet bij één minister. Niet bij één besluit.
Maar bij de vraag wat er gebeurt wanneer zeven afzonderlijke vinkjes samen tóch niet meer leiden naar dezelfde persoon.
De zeven vinkjes zijn compleet.Maar de vrouw ontbreekt.
Dit onderzoek gaat daarom niet alleen over geld, belasting, verzekeringen of Staatsblad 2010, 237.
Het gaat over iets fundamentelers:
wie ziet de mens nog wanneer alle systemen zeggen dat alles klopt?
DE BANKENCRISIS, STAATSSTEUN EN DE ONZICHTBARE POLISHOUDER
Staatsblad 2010, 237 — volg het geld, maar volg óók de vrouw
2008: bankencrisis. De Nederlandse Staat grijpt in met miljarden aan steun voor het financiële stelsel.
2010: midden in de nasleep van die crisis verandert ook de fiscale behandeling van bepaalde verzekeringsuitkeringen.
Staatsblad 2010, 237.
Vanaf dat moment wordt de verzekeraar voor bepaalde periodieke uitkeringen wegens ziekte, invaliditeit of ongeval aangewezen als inhoudingsplichtige voor de loonbelasting.
En daar begint mijn onderzoek.
Want achter zo’n administratieve maatregel zit geen abstracte “inkomensstroom”.
Daar zit een mens.
In mijn geval:
een vrouwelijke ondernemer, een zelfstandig afgesloten particuliere polis, een verzekerd beroep, betaalde premies, een ziekte, een schade-uitkering en vervolgens een fiscale gegevensketen.
De grote vraag is daarom niet alleen:
Hoeveel staatssteun kregen banken en financiële instellingen en hoe werd die terugbetaald?
De vraag is óók:
Welke nieuwe geldstromen ontstonden in dezelfde periode door fiscale inhoudingen op particuliere verzekeringsuitkeringen?
En vooral:
wat gebeurde administratief met de polishouder?
Want wanneer een particuliere verzekerde in de loonheffingsketen verschijnt met een inkomstenverhouding, codes en fiscale classificaties, kan haar oorspronkelijke positie als zelfstandig verzekerde steeds verder uit beeld raken.
Niet omdat haar lichaam verdwijnt.
Niet omdat haar polis verdwijnt.
Niet omdat haar ziekte verdwijnt.
Maar omdat de administratie een andere werkelijkheid van haar maakt.
Het RSIN is ontstaan uit de modernisering van het Nederlandse Handelsregister en de wens om bedrijven en organisaties met één vast nummer herkenbaar te maken voor verschillende overheidsadministraties.
De wettelijke basis ligt in de Handelsregisterwet 2007, die vanaf 2008 het Handelsregister tot een basisregistratie maakte.
Daarbij werd het nummer dat de Belastingdienst al gebruikte voor niet-natuurlijke personen en samenwerkingsverbanden gekoppeld aan het Handelsregister. Het RSIN werd daarmee het vaste identificatienummer voor onder andere BV’s, NV’s, stichtingen, verenigingen én samenwerkingsverbanden zoals een VOF.
De Belastingdienst omschrijft het tegenwoordig heel duidelijk: het RSIN vervangt het vroegere fiscale nummer voor niet-natuurlijke personen. Een eenmanszaak wordt aan het BSN van de ondernemer gekoppeld; een onderneming met een andere rechtsvorm krijgt een RSIN. Vanuit BSN of RSIN bepaalt de Belastingdienst vervolgens andere fiscale nummers, zoals het btw- en loonheffingennummer.
Welk nummer werd op welk moment de primaire sleutel waarmee het systeem jou herkende?
En dan komt de vraag die in geen financieel jaarverslag mag ontbreken:
WAAR BLEEF DE VROUW?
Ik beweer niet dat Staatsblad 2010, 237 is gemaakt om vrouwelijke polishouders te laten verdwijnen of om staatssteun terug te verdienen.
Ik vraag om bewijsbaar te maken wat er wél gebeurde.
Welke bedragen gingen door deze keten?
Welke identificatie werd gebruikt?
Welke codes werden toegekend?
Welke verzekeraars werden inhoudingsplichtig?
Welke gegevens werden aan het BSN gekoppeld?
En hoeveel zelfstandig verzekerde vrouwen verdwenen administratief achter een fiscale inkomstenverhouding die niets vertelde over hun oorspronkelijke beroep, ondernemerschap en particuliere verzekering?
De bankencrisis kun je onderzoeken door het geld te volgen.
De rechtsstaat onderzoek je door óók de mens achter het geld te volgen.
STAATSBLAD 237
FOLLOW THE MONEY. FOLLOW THE DATA. FOLLOW THE WOMAN.
Waarom werd de wet gewijzigd?
De officiële toelichting bij Staatsblad 2010, 237 is opvallend duidelijk: de wijziging werd vooral gedaan vanwege uitvoeringsproblemen bij verzekeraars, niet omdat in 2010 ineens werd besloten dat particuliere AOV-uitkeringen “loon” waren.
De voorgeschiedenis was deze. Al in 2008 was besloten dat vanaf 1 januari 2010 loonbelasting en premies zouden worden ingehouden op bepaalde periodieke uitkeringen wegens invaliditeit, ziekte of ongeval. Vervolgens bleek dat een categorie verzekeraars dit in 2010 niet kon uitvoeren. De toelichting noemt hen letterlijk “inkomensverzekeraars” en legt meteen uit dat dit juridisch schadeverzekeraars in de zin van artikel 1:1 Wft zijn.
Daarom was de inhoudingsplicht eind 2009 eerst een jaar uitgesteld.
Toen ontstond echter het tegenovergestelde probleem: levensverzekeraars hadden hun computersystemen al ingericht op loonheffing. Uit overleg met het Verbond van Verzekeraars bleek volgens het besluit dat zij die systemen niet eenvoudig voor één jaar konden terugdraaien. De regering koos daarom voor een reparatie met terugwerkende kracht tot 1 januari 2010.
“Hoe kon een wijziging die volgens de officiële toelichting primair werd ingegeven door de uitvoerbaarheid en administratieve systemen van verzekeraars ertoe leiden dat mijn particuliere AOV-uitkering vanaf 2011 in de loonheffingsketen terechtkwam, en welke juridische kwalificatie werd daarbij precies aan míjn polis en uitkering gegeven?”
Waarom werd deze schade uitkering als lijfrente code 21 gecodeerd?
Bron: Centraal aanspreekpunt Pensioenen
Schade-uitkering” is niet de fiscale rubriek waaronder een periodiek uitkerende particuliere AOV in de aangifte wordt verwerkt. Periodiek had in mijn zaak te maken met eind looptijd polis.
De Belastingdienst zegt tegenwoordig expliciet dat een uitkering uit een AOV in de aangifte wordt opgegeven als “periodieke uitkeringen bij arbeidsongeschiktheid”.
Bij ondernemers vermeldt de Belastingdienst bovendien dat zulke periodieke AOV-uitkeringen fiscaal als “inkomsten uit vroegere dienstbetrekking” worden aangegeven, dus niet als winst uit onderneming.
De leugens binnen het wespennest
Dat creëert precies het spanningsveld dat ik aanwijs. De civielrechtelijke bron kan een particuliere schadeverzekering zijn, terwijl de fiscale aangiftesystematiek niet vraagt: “Is dit een schade-uitkering uit een particuliere schadeverzekering?” Heeft de onderneemster haar zaak nog?
De betaling wordt in plaats daarvan ingepast in fiscale fictieve categorieën voor periodieke inkomensvoorzieningen en uitkeringen.
HET NUCLEAIRE SYSTEEM
Eerst werd arbeid verdeeld. Daarna zorg. Daarna inkomen. Daarna verzekering. Daarna ziekte. Daarna identiteit.
De man verscheen als werknemer. De vrouw als echtgenote, moeder, verzorger of afhankelijke.
Maar wat gebeurt er met de vrouw die níét in dat model past?
De vrouw die handelaar is. De vrouw die kostwinner is. De vrouw die zelf haar verzekering afsluit. De vrouw die ziek wordt door haar beroep. De vrouw zonder werkgever die haar verhaal bevestigt.
Dan blijkt zelfstandigheid ineens een administratief probleem.
Niet omdat zij niet bestaat.
Maar omdat systemen haar alleen herkennen in vooraf gemaakte vakjes:
En wanneer haar werkelijkheid daar niet in past, wordt niet het systeem aangepast.
Dan wordt de vrouw aangepast aan het systeem.
Geketend en handelingsonbekwaam
Waar in de keten is nog zichtbaar dat de oorspronkelijke rechtsverhouding géén dienstbetrekking, pensioen of lijfrente was, maar een door een zelfstandige afgesloten particuliere schadeverzekering?”
Jan Kees de Jager, wanneer wordt een systeem verantwoordelijk?
Stel je voor.
Je bent ondernemer. Je werkt. Je betaalt belasting. Je betaalt jarenlang premie voor een particuliere arbeidsongeschiktheidsverzekering.
Niet omdat iemand je daartoe verplicht.
Maar omdat je verantwoordelijkheid neemt.
Voor jezelf. Voor je gezin. Voor het risico dat je lichaam op een dag niet meer kan wat je hoofd nog wél wil.
En dan gebeurt precies waarvoor je jezelf hebt verzekerd.
Je wordt ziek.
De schatkist vol gereedschap om vrouwen te laten verdwijnen
De verzekering gaat uitkeren. – Een Schade Uitkering
Maar vanaf dat moment verandert er iets merkwaardigs.
Niet noodzakelijk in jouw lichaam.
Niet in jouw verleden.
Niet in het feit dat jij ondernemer was.
Maar op papier.
Je wordt een categorie. Een code. Een periodieke betaling. Een fiscale kwalificatie.
En daar begint mijn verhaal.
In 2010 was Jan Kees de Jager minister van Financiën.
In datzelfde jaar veranderden fiscale uitvoeringsregels rond de inhouding van loonheffingen door verzekeraars.
Dat klinkt technisch.
Misschien zelfs saai.
Maar wetgeving is nooit alleen papier.
Achter iedere fiscale code zit een mens.
En achter iedere administratieve vereenvoudiging kan een werkelijkheid verdwijnen.
Mijn vraag aan Jan Kees de Jager is daarom niet:
Wie heeft welk vakje in welk computersysteem veranderd?
Mijn vraag is groter.
Wat gebeurt er wanneer de logica van het systeem belangrijker wordt dan de juridische werkelijkheid van de mens?
Ik was ondernemer.
Ik had geen werkgever die mijn loon betaalde.
Ik had zelf een private verzekering afgesloten en daarvoor premie betaald.
Toen het verzekerde risico zich voordeed, ontving ik een uitkering.
En toch verscheen die betaling in een systeem waarin woorden als loonheffing, inkomstenverhouding en vroegere arbeid een rol gingen spelen.
Daar ontstaat een fundamenteel verschil tussen twee werkelijkheden.
De werkelijkheid van het systeem zegt:
periodieke uitkering.
Mijn werkelijkheid zegt:
dit was de bescherming waarvoor ik zelf premie betaalde toen ik nog kon werken.
En precies daar moeten we opnieuw leren kijken.
Want:
**Periodiek beschrijft hoe geld wordt betaald.
Het vertelt nog niet waarom iemand recht heeft op dat geld.**
Een hypotheek wordt periodiek betaald.
Een abonnement wordt periodiek betaald.
Een pensioen wordt periodiek betaald.
Een verzekeringsuitkering kan periodiek worden betaald.
Maar de betalingsfrequentie alleen vertelt ons niets over de oorsprong van het recht.
Daarvoor moeten we terug naar de bron.
De polis.
De premie.
Het verzekerde risico.
De juridische rechtsgrond.
En vooral:
de mens achter het nummer.
Mijn verhaal gaat daarom niet alleen over belasting.
Het gaat over iets veel groters.
Over wat er gebeurt wanneer overheden, verzekeraars en administraties steeds efficiënter worden…
maar niemand meer vraagt:
Wie is deze persoon eigenlijk?
Een systeem ziet bedragen.
Een mens kent de prijs.
Een systeem ziet een polisnummer.
Een mens herinnert zich waarom zij die polis ooit heeft afgesloten.
Een systeem ziet arbeidsongeschiktheid.
Een mens voelt wat het betekent wanneer een lichaam dat jarenlang heeft gewerkt plotseling grenzen krijgt.
En een systeem kan een vrouw reduceren tot een fiscale categorie.
Maar die categorie vertelt niets over haar ondernemerschap.
Niets over haar moederschap.
Niets over haar arbeid.
Niets over haar ziektegeschiedenis.
Niets over de jaren waarin zij zelf haar risico heeft gedragen.
Daarom zeg ik:
Wie een vrouw ook maar een mens administratief kwalificeert, heeft ook de verantwoordelijkheid haar die kwalificatie te kunnen uitleggen.
Niet met:
“Zo staat het in het systeem.”
Niet met:
“De computer kent deze code.”
Niet met:
“Dat is nu eenmaal de fiscale verwerking.”
Maar met een antwoord dat iedere burger kan begrijpen:
Dit is de wet. Dit is de rechtsgrond. Dit zijn de feiten. En daarom is deze wet op ú van toepassing.
Dat is rechtsstatelijkheid.
Jan Kees de Jager,
u was minister op een belangrijk moment in de digitalisering en fiscalisering van financiële processen.
Daarom stel ik u vandaag geen beschuldiging voor.
Ik stel u een vraag.
Een vraag die iedere voormalige minister, iedere wetgever, iedere verzekeraar en iedere bestuurder zichzelf zou moeten durven stellen:
Hebben wij bij het bouwen van efficiënte systemen voldoende beschermd wat niet in een systeem past?
Het lichaam.
Het levensverhaal.
De zelfstandige ondernemer.
De vrouw.
De moeder.
De mens.
Want misschien is dát de grote opdracht van deze tijd.
Niet nóg een algoritme.
Niet nóg een koppeling.
Niet nóg een code.
Maar de terugkeer naar de bron.
Wie betaalde?
Wie was verzekerd?
Welk risico werd verzekerd?
Welke wet wordt toegepast?
En waarom?
Dat zijn geen lastige vragen.
Dat zijn de fundamenten van vertrouwen.
Ik ben geen nummer.
Ik ben geen inkomstenverhouding.
Ik ben geen fiscale code.
Ik ben een mens die ooit verantwoordelijkheid nam voor haar eigen risico.
En wanneer een overheid vervolgens geld inhoudt, registreert of kwalificeert, mag zij van mij één ding verwachten:
dat ik vragen stel.
Want democratie bestaat niet uit gehoorzamen aan een systeem.
Democratie bestaat uit het recht het systeem te vragen:
Leg het mij uit.
En misschien begint echte bestuurlijke moed precies daar.
Niet bij verdedigen wat ooit besloten is.
Maar bij opnieuw durven kijken naar wat een besluit tientallen jaren later met echte mensen heeft gedaan.
Jan Kees de Jager,
ik zoek geen schuldige.
Ik zoek de rechtsgrond.
Ik zoek het moment waarop bescherming een fiscale categorie werd.
Ik zoek het antwoord op de vraag waarom.
En bovenal zoek ik een rechtsorde waarin een vrouw nooit achter haar administratie verdwijnt.
Want uiteindelijk is dat de eenvoudige waarheid:
**De administratie is gemaakt voor de mens.
De mens is niet gemaakt voor de administratie.**
De zoektocht naar discriminatie binnen de Staat der Nederlanden
Wanneer je de geschiedenis van Jan Cornelis (Jan Kees) de Jager als een netwerk bekijkt, ontstaan opvallend veel verbindingen tussen Zeeland, ondernemerschap, ICT, fiscaliteit, banken, verzekeraars en de Staat.
1. KAPELLE — DE ZEEUWSE BRON
Jan Kees de Jager → geboren 10 februari 1969 in Kapelle, Zeeland. (Parlement)
De eerste link is meteen bijzonder:
Kapelle → Jan Kees de Jager → Jan Peter Balkenende
Ook Balkenende werd in de gemeente Kapelle geboren en groeide daar op. (Rijksoverheid)
Dus:
Kapelle → Balkenende → CDA → De Jager → Ministerie van Financiën
2. ZEELAND → ROTTERDAM → ICT
De Jager vertrekt vanuit Zeeland naar zijn opleiding en ondernemerschap:
Dat betekent (natuurlijk) nog niet dat De Jager persoonlijk ieder geautomatiseerd proces heeft ontworpen. Het betekent wel dat hij politiek verantwoordelijk werd voor belangrijke onderdelen van de fiscale wetgeving en uitvoering.
5. 2008 — DE BANKENCRISIS
Dan komt de financiële crisis.
De Jager is nog staatssecretaris wanneer hij in november 2008 Nederland vertegenwoordigt bij de G20-top in Washington over de financiële crisis. Daar spreekt hij onder andere over beter financieel toezicht. (Wikipedia)
Het UWV werd ( mis en gebruikt ) voor de koppeling bsn en het Volmacht kantoor Nedasco uit Amesfoort om het personeelsnummer aan te maken want op papier moest het kloppen.
Parlement.com vermeldt expliciet dat De Jager als staatssecretaris bezig was met vereenvoudigingen en wijzigingen van onder meer de loonbelasting. (Wikipedia)
Dat maakt de periode:
2007 → 2008 → 2009 → 2010 → 2011
voor mijn onderzoek belangrijk.
Niet omdat daarmee al fraude of onrecht is bewezen, maar omdat in deze jaren moet worden gezocht naar de precieze wettelijke overgang waardoor een private verzekeraar inhoudingsplichtig kon worden voor bepaalde periodieke uitkeringen.
10. DE JAGER → DNB
Ontkoppel haar beroepscode 076 – Handelaar in confectie Isabel Capelli ’s handlezing
Als minister diende De Jager in 2010 bovendien wetgeving in om de governance en cultuur bij De Nederlandsche Bank te versterken. (Parlement)
Daar ontstaat opnieuw een relevante institutionele lijn:
Ministerie van Financiën → De Nederlandsche Bank → financieel toezicht → banken → verzekeraars.
Dat is een institutionele relatie. Het betekent niet automatisch dat DNB betrokken was bij de fiscale behandeling van een individuele AOV. Maar werd wel onderdeel ervan.
11. 2012 — BANKENBELASTING
De kroon en Ayden moest ik dienen
Tijdens zijn ministerschap kwam tevens wetgeving tot stand rond de financiële sector en bankenbelasting. Parlement.com noemt onder zijn wetgevende activiteiten maatregelen gericht op banken en financiële stabiliteit. (Parlement)
De lijn wordt daardoor:
bankencrisis 2008 → staatsingrijpen → financieel toezicht → De Jager minister → Europese schuldencrisis → maatregelen financiële sector → bankenbelasting.
12. VAN OVERHEID TERUG NAAR BEDRIJFSLEVEN
Na zijn politieke loopbaan keerde De Jager terug naar het bedrijfsleven.
ANDERS BEDRAAD Mijn hersenen zijn anders bedraad dan die van u. Mijn lichaam ook. Ik zie verbanden waar een ander losse draden ziet. Ik stel vragen bij patronen die generaties lang vanzelfsprekend werden gevonden. Dat maakt mij niet verkeerd. Dat maakt mijn manier van kijken anders. De vrouw die een patroon doorbreekt, wordt niet altijd begrepen door de generaties vóór haar. Maar zij doorbreekt het niet alleen voor zichzelf. Wat zij vandaag zichtbaar maakt, kan het leven veranderen van de generaties die na haar komen. Misschien is neurodivergentie daarom niet alleen anders denken. Misschien is het soms ook: zien wat anderen nog niet kunnen zien.
ICT-ondernemer → politiek → fiscaliteit → minister van Financiën → financiële crisis → grootbedrijf → toezicht/bestuur.
EN DAN DE IMPORT-ZEEUWSE
Daar tegenover staat mijn eigen route:
niet geboren in Zeeland → uiteindelijk in Middelburg terechtgekomen → wonen en werken in een Zeeuws rijksmonument → ondernemerschap → particuliere AOV → arbeidsongeschiktheid → verzekeraars → loonbelasting → Belastingdienst → onderzoek naar de regelgeving van 2010/2011.
Welkom bij de VOC – VOF – NV – BV
Zo kruisen twee totaal verschillende levenslijnen elkaar uiteindelijk op papier:
DE ZEEUW
Kapelle ↓ ICT ↓ CDA ↓ Staatssecretaris Fiscale Zaken ↓ Minister van Financiën ↓ wet- en regelgeving
DE IMPORT-LIMBURGS ZEEUWSE
Middelburg ↓ ondernemerschap – ouders verzekeringsportefeuille ↓ private AOV ↓ arbeidsongeschiktheid ↓ periodieke verzekeringsuitkering ↓ loonheffing ↓ de vraag naar de wettelijke grondslag
En precies in het midden staat:
2010
Niet als bewijs van een verborgen verband, maar als het jaartal waarin de verschillende juridische en bestuurlijke lijnen zorgvuldig naast elkaar moeten worden gelegd.
De Zeeuw zat aan de kant van de wetgeving. De import-Zeeuwse vraagt zestien jaar later: welke wet werd eigenlijk op mij toegepast?
Belasting hef je krachtens een wet niet van afgeschafte wetten en op geheimen documenten .
Mijn ziekte is medisch behandeld, maar mijn langdurige beroepsmatige blootstelling aan textielstof en man-made microfibers is voor zover ik kan vaststellen nooit systematisch onderzocht als mogelijke etiologische of bijdragende factor. Daardoor is een essentiële vraag naar de oorsprong van mijn gezondheidsschade onbeantwoord gebleven.”
Reconstructie 1995–heden
Een leven tussen vrouwelijk ondernemerschap, ziekte, verzekeringen en administratie
Heeft het systeem mij geholpen om verder te leven, of ben ik gaandeweg onzichtbaar geworden achter een polisnummer, een dossier en een administratieve registratie?
Code 32 U hoort nog van ons.. Minister President Rob Jetten?
Afzender:
Silvia Koning Lindeboom Montancourt VOF Rouaansekaai 21 4331 HA Middelburg
Met dank aan Nedasco – Movir Van Kampengroep
Inleiding
Deze reconstructie beschrijft mijn persoonlijke en zakelijke geschiedenis vanaf 1995. Zij combineert feiten uit mijn eigen dossier met de historische ontwikkelingen binnen de Nederlandse verzekeringssector.
Het document is geschreven vanuit mijn eigen ervaringen. Waar ik vragen stel over administratieve processen of de rol van organisaties, zijn dat onderzoeksvragen die gebaseerd zijn op de stukken die ik tot nu toe heb verzameld.
1995
Ik sluit als gehuwde vrouw en beginnend zelfstandig ondernemer een particuliere arbeidsongeschiktheidsverzekering (AOV) af bij Nationale Nederlanden
Deze verzekering is een schade verzekering waar grondbeginselen aan zijn gekoppeld wanneer ik door ziekte of een ongeval mijn verzekerde beroep – handelaar in confectie – niet meer kan uitoefenen.
In deze periode bouw ik samen met een externe, eveneens gehuwde vrouwelijke compagnon aan onze onderneming VOF De Kleedkamer kvk 45.230 in Purmerend. Als ondernemers zijn wij zelf verantwoordelijk voor onze inkomsten, inkomsten belasting, aansprakelijkheid, ondernemingsrisico’s en pensioenvoorzieningen.
1998
Ik sluit bij Delta Lloyd een Meerkeuzeplanaf als pre pensioenvoorziening, met een contractuele einddatum in februari 2025 mijn leeftijd is dan 58 jaar. Pensioendatum was in die tijd nog 65 jaar.
2002
Via assurantieadviseur Wim Steelink van Amta Assurantiën sluit ik een tweede particuliere arbeidsongeschiktheidsverzekering af bij REAAL, gebaseerd op de grondbeginselen/ polisvoorwaarden van Hooge Huys.
Achteraf bezien vormt deze periode het begin van een langdurige juridische en administratieve zoektocht.
1995–2007
Gedurende 12 jaar werk ik als zelfstandig ondernemer in de confectiebranche code 076
Ik betaal premies voor mijn al mijn particuliere verzekeringen, bouw mijn onderneming verder uit en draag zelf het ondernemersrisico.
2007
Mijn leven verandert ingrijpend.
Ik word ernstig ziek en raak langdurig arbeidsongeschikt door mogelijke langdurige inademing van man made micro fibers. Daar werd nooit onderzoek naar gedaan. Wat er niet is bestaat dus ook niet!
De particuliere AOV waarvoor jarenlang premie is betaald, wordt mijn belangrijkste inkomsten voorziening middels een schade uitkering. Nooit ben ik door een UWV arts gezien, gekeurd nog afgekeurd.
2008–2009
Terwijl ik medische onderzoeken, behandelingen en revalidatie onderga, verkeert de financiële wereld in crisis.
De Nederlandse Staat verleent steun aan onder meer ING en AEGON. Tegelijkertijd reorganiseert en digitaliseert de verzekeringssector in hoog tempo.
2010
Voor mij vormt dit jaar een belangrijk kantelpunt.
Volgens mijn dossier verandert in deze periode de administratieve en fiscale verwerking van mij en mijn AOV-schade uitkeringen.
In dezelfde periode ontwikkelt ook de verzekeringsmarkt zich verder.
Nedasco maakt deel uit van AEGON Nederland.
Robin van den Burg is algemeen directeur van Nedasco.
VKG staat onder leiding van Lex en Ruud van Kampen.
Serviceproviders en gevolmachtigd agenten krijgen een grotere rol in administratie, polisbeheer en dienstverlening aan financieel adviseurs.
Vanaf dit moment ervaar ik dat mijn lichaam en geest en of financiële situatie niet uitsluitend wordt bepaald door mijn verzekeringspolis, maar ook door administratieve processen waarbij meerdere mannelijke directeuren binnen diverse organisaties betrokken zijn.
2011
Tim Schoonbergen volgt Robin van den Burg op als algemeen directeur van Nedasco.
Digitalisering en centrale verwerking van verzekeringsadministraties nemen verder toe.
2014
ING en Nationale-Nederlanden worden gesplitst.
NN Group ontstaat als zelfstandig beursgenoteerd verzekeringsconcern.
2015
VKG wordt onderdeel van a.s.r. en blijft actief als serviceprovider en gevolmachtigd agent.
2017
NN Group neemt Delta Lloyd over.
Hierdoor worden meerdere verzekeringsmerken binnen één concern samengebracht.
2019–heden
Naast mijn gezondheidsproblemen moet ik mijzelf blijven focussen en moet ik mij verder ontwikkelen als kunstenaar, erfgoedmaker en onderzoeker om de waarheid achter mij polissen en administratie te kunnen verwerken.
Mijn werk richt zich op de relatie tussen mens, administratie, identiteit, vrouw, kostwinnaar, moederschap, erfgoed en waardigheid.
Parallel daaraan moest ik dus onderzoek doen naar de geschiedenis van mijn familie en verzekeringsdossiers en de organisaties die daarbij betrokken zijn geweest.
2025–2026
Ik vraag documenten op via AVG-verzoeken en Woo-verzoeken.
Mijn onderzoek richt zich onder meer op:
de rol van verzekeraars;
de rol van serviceproviders en gevolmachtigd agenten;
administratieve wijzigingen;
fiscale verwerking van mijn uitkering;
de organisaties die gedurende de afgelopen dertig jaar bij mijn dossier betrokken zijn geweest.
Mijn doel is tweeledig:
Enerzijds wil ik duidelijkheid verkrijgen over mijn eigen dossier.
Anderzijds wil ik beter begrijpen hoe administratieve systemen functioneren en welke invloed zij kunnen hebben op het leven van mensen die langdurig afhankelijk zijn van een particuliere arbeidsongeschiktheidsverzekering.
De rode draad
Mijn leven wordt inmiddels meer dan dertig jaar beïnvloed door een netwerk van mannelijke bestuurders binnen verzekeraars, adviseurs, uitvoerende organisaties en overheidsinstanties.
Elke organisatie heeft daarbij een eigen contractuele, wettelijke of administratieve verantwoordelijkheid.
Welke rol iedere partij precies in mijn individuele dossier heeft gespeeld, kan uitsluitend worden vastgesteld aan de hand van polisvoorwaarden, overeenkomsten, correspondentie en administratieve documenten.
Daarom kent deze reconstructie twee parallelle sporen:
de geschiedenis van mijn leven als ondernemer, patiënt, kunstenaar en erfgoedmaker;
de geschiedenis van de administratieve systemen waarmee mijn dossier in aanraking is gekomen.
Waar die twee geschiedenissen elkaar kruisen, begint mijn zoektocht naar de feiten.
DE FISCALE HORRORFILM
Hoe wettelijke missers een mens in een systeemrol laten verdwijnen
Het begon niet met fraude. Niet met een werkgever. Niet met loon.
Het begon met een vrouw die werkte als zelfstandig ondernemer, zelf een particuliere arbeidsongeschiktheidsverzekering afsloot, jarenlang premie betaalde en bij ziekte aanspraak kreeg op haar verzekering.
En toen begon de fiscale horrorfilm.
Een schadeverzekering werd administratief behandeld als een periodieke uitkering. Een verzekeraar kreeg een inhoudingsplicht voor de loonbelasting. Een uitkering wegens ziekte of arbeidsongeschiktheid verscheen vervolgens in fiscale systemen tussen begrippen die ooit waren ontworpen voor loon, pensioen, lijfrente en sociale uitkeringen.
En ergens tussen polisnummer, relatienummer, BSN, loonheffingennummer, inkomstenverhouding en fiscale code verdween de oorspronkelijke rechtsverhouding uit beeld:
een zelfstandig ondernemer met een privaat verzekeringscontract.
DE EERSTE MISLEIDING
Periodiek betalen betekent niet automatisch loon.
Een verzekeraar kan iedere maand uitkeren omdat dat contractueel zo is afgesproken. De betalingsfrequentie verandert op zichzelf niet de juridische oorsprong van het geld.
Periodiek is een betalingswijze.Geen werkgever.Geen arbeidsovereenkomst.Geen bewijs dat schade loon is geworden.
DE TWEEDE MISLEIDING
Een inhoudingsplichtige is niet automatisch een werkgever.
De wetgever kan bepalen dat een verzekeraar belasting moet inhouden en afdragen. Dat is een fiscale uitvoeringsregel.
Maar zodra computersystemen, aangifteketens en gegevensuitwisselingen die technische rol gaan behandelen alsof sprake is van een normale loonrelatie, ontstaat een fundamenteel probleem:
de fiscale techniek begint de werkelijkheid te overschrijven.
Wanneer die keten niet meer zichtbaar is, kan een administratieve classificatie uiteindelijk belangrijker worden dan de oorspronkelijke rechtsgrond.
Daar begint mijn fiscale horrorfilm.
DE PLOTWENDING
De verzekeraar werd geen werkgever.
Ik werd geen werknemer.
Mijn onderneming werd geen dienstverband.
Mijn ziekte werd geen arbeidsovereenkomst.
En toch kon de geldstroom terechtkomen in een administratieve infrastructuur die sterk op loonadministratie lijkt.
Dat verschil moet zichtbaar blijven.
Want anders ontstaat de gevaarlijkste vorm van systeemwerkelijkheid:
wat administratief wordt geregistreerd, wordt vervolgens behandeld alsof het juridisch altijd zo is geweest.
DE HORROR ZIT NIET IN ÉÉN REGEL
De echte horror ontstaat wanneer verschillende wettelijke en administratieve systemen achter elkaar worden geschakeld.
Een besluit verandert de inhoudingsplicht.
Een verzekeraar past zijn administratie aan.
Een loonheffingenaangifte krijgt een code.
Een jaaropgave volgt.
Een accountant neemt de gegevens over.
De Belastingdienst verwerkt ze.
Andere systemen ontvangen vervolgens weer afgeleide gegevens.
En jaren later moet de burger bewijzen wat aan het begin van de keten nog glashelder was:
Dit was mijn particuliere verzekering.Dit was mijn verzekerde beroep.Dit was mijn polis.Dit was mijn lichaam.Dit was mijn schade.
DE FISCALE HORRORFILM
Niet omdat belastingheffing op zichzelf horror is.
Maar omdat een wettelijke of administratieve misser zich via gekoppelde systemen kan vermenigvuldigen.
Eén verkeerde kwalificatie kan jarenlang doorwerken.
Eén code kan een juridische werkelijkheid verhullen.
Eén systeemwijziging kan ervoor zorgen dat niemand meer terugkijkt naar het oorspronkelijke contract.
En dan krijg je de absurdste scène uit de hele film:
De burger beschikt over het oorspronkelijke bewijs, maar moet tegenover de overheid aantonen dat de werkelijkheid niet hetzelfde is als haar eigen registratie.
SLOTSCÈNE
Mijn vraag is daarom uiteindelijk heel eenvoudig:
Op welk exact moment veranderde mijn particuliere verzekeringsrecht volgens de wet van karakter?
Niet:
wanneer begon de verzekeraar loonbelasting in te houden?
Het ultieme geheim over het lichaam en geest oftewel het leven van een Europese Xx chromosomen stelsel v.s XY
De wereld achter het sleutelgat De wereld van het Ministerie van Financiën zit vol geheimen. Achter wetten, nummers, dossiers en digitale systemen bevindt zich een werkelijkheid die voor de burger vaak nauwelijks zichtbaar is. Wie bepaalt welke deur opengaat? Wie bezit de sleutel? En wie mag uiteindelijk zien wat er achter zijn eigen dossier schuilgaat? Soms begint transparantie niet met een antwoord, maar met het vinden van het juiste sleutelgat. — Secret Holistic ArtZeeuws Archief CABR
Hoe zij tussen wal en schip belandde (n)*
Ze begon als meisje, werd vrouw, ondernemer, kostwinner en moeder.
Fouten in de gegevens koppeling Art Vader Jacob
Ze leerde dat zelfstandigheid betekende dat je voor jezelf moest zorgen. Werken, premie betalen, verantwoordelijkheid dragen en vooruitdenken. Ze verzekerde haar arbeidsvermogen, omdat haar lichaam het kapitaal was waarmee zij haar bestaan opbouwde.
Welkom bij de de Kathedraal de Notre Dame
Maar toen dat lichaam niet langer vanzelfsprekend meewerkte, begon een andere werkelijkheid.
Sarcoidose-WASOG2026
Het meisje had ooit geleerd dat iedereen voor de wet gelijk was. De vrouw had geleerd dat zij zelfstandig mocht handelen. De ondernemer had geleerd dat zij haar eigen risico moest dragen. De moeder had geleerd dat zij vooral moest blijven zorgen.
🍀
En juist daar, tussen al die rollen, ontstond een leegte.
De opwindende vrouw
Voor het ene systeem was zij verzekerde. Voor het andere belastingplichtige. Voor weer een ander ondernemer, patiënt, moeder, dossiernummer of administratieve categorie.
Handelaar in confectie werd handelingsonbekwaam- no arms
Maar waar bleef de hele vrouw?
Haar lichaam paste niet netjes in een fiscale kolom. Haar moederschap kende geen economische balanspost. Haar ziektegeschiedenis liet zich niet reduceren tot een code. En haar menselijke verlies kon niet uitsluitend worden uitgedrukt in een periodieke betaling.
Niet omdat zij geen verantwoordelijkheid had genomen, maar juist nadat zij jarenlang verantwoordelijkheid had gedragen.
Het meisje met de parel omgekat tot code
Daar begint Moeder de Vrouw.
Bij de vraag wat er gebeurt wanneer het meisje volwassen wordt, de vrouw economisch zelfstandig wordt, de moeder voor anderen zorgt — maar niemand meer lijkt te weten wie verantwoordelijk is wanneer zijzelf bescherming nodig heeft.
Het geheugen van de Europese Universiteit begint aan de Rouaansekaai
Misschien is dát de werkelijke systeemvraag:
Wie ziet de vrouw nog als één ondeelbaar mens, bsn nummer is ondeelbaar 11, wanneer ieder systeem slechts een stukje van haar registreert?
De hiaten in de wet en regelgeving en de fouten in de inkomstenbelasting
De vrouw achter de geheime Datakluis
De sleutel van de datakluis
De vrouw die het patroon doorbreekt, zoekt niet alleen naar wat er over haar is vastgelegd.
Zij vraagt wie het vastlegde. Wie het veranderde. Wie het doorgaf. En op welke grond.
Haar lichaam is geen dossier.Haar identiteit is geen nummer.Haar geschiedenis is geen handelswaar.
De sleutel van de datakluis is daarom niet alleen toegang tot data.
Silent Witness
De sleutel is zeggenschap.
Wie toegang krijgt tot haar eigen geschiedenis, kan patronen zichtbaar maken die generaties vóór haar verborgen bleven — en voorkomen dat ze worden doorgegeven aan de generaties na haar.
De vrouw die het patroon doorbreekt, vindt uiteindelijk de sleutel tot haar eigen levens verhaal.
Art for change in Return
Liefs van mij en Truus van Gogh
De vrouw die anders durft te kijken
Soms ben je niet lastig. Niet te gevoelig. Niet te kritisch.
Soms ben je simpelweg degene die als eerste ziet wat generaties lang als normaal werd beschouwd.
Een patroon doorbreken betekent niet dat je het verleden veroordeelt. Het betekent dat je het onderzoekt, begrijpt en vervolgens besluit:
dit hoeft niet langer van moeder op dochterte worden doorgegeven.
Misschien word je daardoor niet onmiddellijk begrepen. Misschien kost het zelfs iets om als eerste op te staan.
Maar iedere vrouw die één oud patroon doorbreekt, geeft de volgende generatie iets wat zijzelf misschien heeft gemist:
de vrijheid om haar eigen verhaal te schrijven.
Je verandert het verleden niet. Je verandert de erfenis.
De toekomst vraagt niet om meer macht, maar om meer moed.
Welkom in mijn wereld
Op zoek naar Vivian Maier — en onderweg vond ik Silvia Koning Lindeboom
Vivian Maier fotografeerde jarenlang het leven van anderen, terwijl haar eigen verhaal buiten beeld bleef.
Ook ik keek door de lens naar straten, huizen, mensen, verzekeringspolissen, familiegeschiedenissen de hoge raad en de vergeten vrouwen. Ik dacht dat ik onderzoek deed naar wat er om mij heen was gebeurd.
Maar langzaam ontdekte ik dat ik onderdeel werd van die geschiedenis en dus indirect op zoek was naar de persoon : mijzelf.
Naar de handelaar in confectie. Naar de moeder. Naar de vrouw die ziek werd, maar niet verdween. Naar de erfgoedkunstenaar die haar eigen geschiedenis opnieuw zichtbaar maakt.
Vivian Maier liet duizenden beelden achter voordat de wereld haar werkelijk zag. Ik hoef gelukkig niet te wachten tot iemand mij later ontdekt. Ik heb mijzelf ontdekt in het systeem.
Ik opende dus indirect mijn eigen museum en jaarkaart als archief. Ik schrijf elke dag zelf mijn naam onder mijn eigen werk.
Ik was dus op zoek naar celle zuster Silvia Koning Lindeboom — en zij komt steeds duidelijker in beeld.
Wat en waar geloof ik nog in dacht ik bij mezelf?
Ik ben dus op zoek naar mensen die ook dwars door zee durven te gaan en bestuurders verantwoordelijk te houden voor de polis registratie die zij beheren.
Niet om het systeem machtiger te maken, maar om het eerlijker, transparanter en gelijkwaardiger te besturen.
De bron begon te zoeken en te graven.
Lodewijk Ernst Visser (Amersfoort, 21 augustus 1871 – Den Haag, 17 februari 1942) was een Nederlandse jurist en de eerste Joodse president van de Hoge Raad der Nederlanden.
Zij die mijn cassatie hebben afgedaan met artikel 80 A RO in 2025 in landsbelang.
Het ultieme geheim
Emet
Hij promoveerde in 1894 op een proefschrift over de territoriale zee, werd rechter en trad in 1915 toe tot de Hoge Raad.
In 1939 benoemde koningin Wilhelmina hem tot president.
Na de Duitse bezetting werd hij in november 1940 vanwege zijn Joodse afkomst uit zijn ambt gezet. De overige leden van de Hoge Raad protesteerden daar niet openlijk tegen. Dat stilzwijgen geldt als een van de donkerste hoofdstukken uit de geschiedenis van het hoogste Nederlandse rechtscollege.
Zijn opvolger werd:
Johannes van Loon (1888–1975)
Johannes, ook Jan, van Loon werd op 5 september 1888 in Veere geboren en overleed op 10 september 1975 op Curaçao. Hij studeerde rechten aan de Universiteit Leiden en bouwde vervolgens een loopbaan op binnen de rechterlijke macht. Hij was Nederlands-hervormd en getrouwd met Anna Winkel.
Zijn naam is vooral verbonden met een van de meest omstreden perioden uit de geschiedenis van de Hoge Raad.
President tijdens de Duitse bezetting
Nadat de Joodse president Lodewijk Ernst Visser door de bezetter uit zijn ambt was verwijderd, benoemde rijkscommissaris Arthur Seyss-Inquart Van Loon op 23 juli 1941 tot president van de Hoge Raad.
Hij bekleedde die functie tot 1944. Zijn benoeming was dus geen normale opvolging binnen een vrije rechtsstaat, maar vond plaats onder Duits bezettingsbestuur.
Arthur Seyss-Inquart
Arthur Seyss-Inquart (1892–1946) was een Oostenrijkse jurist, nazibestuurder en veroordeelde oorlogsmisdadiger. Tijdens de Duitse bezetting was hij van 1940 tot 1945 rijkscommissaris van Nederland: de hoogste civiele vertegenwoordiger van Hitler in het bezette land.
Voor zijn komst naar Nederland speelde hij een belangrijke rol bij de Duitse annexatie van Oostenrijk in 1938. Hij was korte tijd bondskanselier van Oostenrijk en ondertekende vervolgens de wet waarmee Oostenrijk onderdeel werd van nazi-Duitsland. Later werkte hij ook binnen het Duitse bezettingsbestuur in Polen.
Zijn macht in Nederland
Seyss-Inquart stond vanaf mei 1940 aan het hoofd van het Duitse burgerlijke bezettingsbestuur. Hij rapporteerde rechtstreeks aan Hitler en droeg verantwoordelijkheid voor onder meer:
de nazificatie en economische uitbuiting van Nederland;
de vervolging, beroving en deportatie van Joodse Nederlanders;
gedwongen arbeid in Duitsland;
gijzelingen, represaillemaatregelen en executies;
het uitschakelen van politieke partijen, persvrijheid en democratisch bestuur.
Hij probeerde Nederland aanvankelijk geleidelijk voor het nationaalsocialisme te winnen. Toen dat mislukte en het verzet groeide, werd het bezettingsregime steeds gewelddadiger.
Verbinding met de Hoge Raad
Seyss-Inquart was de bezettingsautoriteit onder wie de Joodse president van de Hoge Raad, Lodewijk Ernst Visser, uit zijn functie werd verwijderd. Ook werd Johannes van Loon tijdens de bezetting tot president van de Hoge Raad benoemd.
Daarbij is een belangrijke historische nuance nodig: Van Loon werd niet eenvoudigweg door Seyss-Inquart persoonlijk als opvolger gekozen. Benoemingen vonden plaats binnen het door de Duitse bezetter beheerste staatsapparaat en droegen daardoor geen normale democratische legitimiteit. De bezetter had eerst de rechtmatige president vanwege zijn Joodse afkomst uitgesloten en vulde daarna de vrijgekomen positie binnen zijn eigen machtsstructuur.
Proces en doodstraf
Na de bevrijding werd Seyss-Inquart tijdens het Proces van Neurenberg vervolgd. Hij werd schuldig bevonden aan oorlogsmisdaden en misdaden tegen de menselijkheid. Op 16 oktober 1946 werd hij geëxecuteerd.
Zijn geschiedenis laat zien wat er kan gebeuren wanneer regels en instituties formeel blijven functioneren, maar ondertussen onder controle staan van een onrechtmatig en mensonterend regime:
Een benoeming kan administratief geldig lijken, terwijl de stoel waarop iemand plaatsneemt eerst door vervolging en uitsluiting is leeggemaakt.
De ontbrekende lijn in de geschiedenis
Verzoeker Naturalisatie wet 13 januari 1951 Mijn opa Peter Mathias Bongartz Goch 1906 en mijn oma Nellie Aldenhoven.
In januari 1951, toen bijvoorbeeld naturalisatiewetten en andere naoorlogse rechtszaken werden behandeld, waren de verhoudingen dus:
Koningin Juliana was staatshoofd geboren in 1906 ( toen verdween mijn overgrootmoeder Anna Janssen uit Ottersum na de geboorte van een dochter. Willem Drees leidde de regering.
Jan Donner was president van de Hoge Raad. Jan Donner was bovendien de grootvader van de latere minister en vicepresident van de Raad van State Piet Hein Donner.
Piet Hein Donner – historie
Jan Pieter Hendrik “Piet Hein” Donner werd op 20 oktober 1948 in Amsterdam geboren. Hij is jurist, voormalig CDA-politicus en bestuurder. Sinds december 2018 draagt hij de eretitel minister van Staat.
Familie van juristen
Piet Hein Donner komt uit een invloedrijke protestants-juridische familie:
Zijn grootvader Jan Donner was minister van Justitie en van 1947 tot 1961 president van de Hoge Raad.
Zijn vader André Donner was hoogleraar staatsrecht en rechter bij het Hof van Justitie van de Europese Gemeenschappen.
Zijn oom Jan Hein Donner was schaakgrootmeester en schrijver.
De familiegeschiedenis verbindt daarmee politiek, rechtspraak, staatsrecht en openbaar bestuur over meerdere generaties.
Opleiding en ambtelijke loopbaan
Donner studeerde rechten aan de Vrije Universiteit Amsterdam en volgde daarna een juridische vervolgopleiding aan de University of Michigan. Vervolgens werkte hij als jurist en ambtenaar, onder meer bij het ministerie van Economische Zaken, de Tweede Kamer en het ministerie van Justitie.
Van 1990 tot 1997 was hij verbonden aan de Wetenschappelijke Raad voor het Regeringsbeleid. Vanaf 1993 was hij voorzitter van die raad. Eind 1997 werd hij lid van de Raad van State.
Minister van Justitie
Van 22 juli 2002 tot 21 september 2006 was Donner minister van Justitie in de kabinetten-Balkenende I, II en III.
Zijn ministerschap stond onder meer in het teken van terrorismebestrijding, vreemdelingenbeleid, criminaliteitsbestrijding en hervormingen binnen politie en justitie.
In september 2006 trad hij af na een kritisch rapport over de brand in het cellencomplex op Schiphol-Oost, waarbij elf mensen omkwamen. Hij aanvaardde daarmee politieke verantwoordelijkheid, ook al had hij de brand niet persoonlijk veroorzaakt.
Sociale Zaken en Binnenlandse Zaken
Na een korte periode als Tweede Kamerlid werd Donner in 2007 minister van Sociale Zaken en Werkgelegenheid. Cruciaal zo blijkt:Hij bleef dat tot oktober 2010. En was dus betrokken bij het klein koninklijk besluit artikel 176 van 28 april 2010 en de wijziging fiscale regels private aov brief 10 september 2010.
Daarna werd hij minister van Binnenlandse Zaken en Koninkrijksrelaties in het eerste kabinet-Rutte.
In die functies hield hij zich bezig met arbeidsmarktbeleid, sociale zekerheid, pensioenen, ambtenarenzaken, bestuur en de inrichting van de overheid.
Vicepresident van de Raad van State
Van 1 februari 2012 tot 1 november 2018 was Donner vicepresident van de Raad van State. Hoewel de koning formeel voorzitter is, geeft de vicepresident in de dagelijkse praktijk leiding aan dit belangrijke staatsorgaan.
De Raad van State adviseert regering en parlement over wetsvoorstellen en is daarnaast de hoogste algemene bestuursrechter. Donner bevond zich daardoor opnieuw op het snijvlak van wetgeving, bestuur en rechterlijke controle.
Bij zijn afscheid werd de Piet Hein Donner Scriptieprijs ingesteld. Deze prijs stimuleert onderzoek naar de grondslagen en het functioneren van de democratische rechtsstaat.
De Hoge Raad & de Bataafse Bananen Republiek
De geschiedenis schrijft:
Jan Donner minister van Justitie en president van de Hoge Raad – De vrouw van Jan Donner was Golida Wilhelmina van den Burg, roepnaam Go.
Zij trouwden op 13 juni 1916 in Amersfoort en kregen samen zes kinderen: drie zoons en drie dochters.
Jan Donner en Golida Wilhelmina van den Burg kregen drie dochters. Van één dochter heb ik de identiteit betrouwbaar kunnen bevestigen:
Gijsbertha Gerarda Donner — geboren op 31 juli 1924 in Den Haag. Zij trouwde in 1952 met Jan van Haeringen, later burgemeester van Baarn.
In Baarn zit namelijk de bekendste opleider is NIBE-SVV, dé brancheopleider voor het bank-, verzekerings- en effectenbedrijf. Zij verzorgt onder meer opleidingen voor: Assurantie A Schadeverzekeringen Personenschade Pensioen en levensverzekeringen Acceptatie Wft-opleidingen en permanente educatie Historisch is vooral de SVV (Stichting Vakontwikkeling Verzekeringsbedrijf) van belang. Deze werd in 1950 opgericht door ongeveer vijftig organisaties uit de verzekeringsbranche.
In 1999 fuseerde SVV met het NIBE tot NIBE-SVV.
Kroniek van Jan Donner en zijn drie zonen
Jan Donner en Golida Wilhelmina van den Burg kregen zes kinderen: drie zoons.
Andreas Matthias “André” Donner (1918–1992) — staatsrechtgeleerde, hoogleraar en Europees rechter. Hij was de vader van Piet Hein Donner.
Reynout Donner — medicus en hoogleraar aan de Vrije Universiteit.
Johannes Hendrikus “Jan Hein” Donner (1927–1988) — schaakgrootmeester, schrijver en publicist. Hij was het vijfde kind van het gezin.
The Queen S Gambit
Zij was onder anderen de moeder van André Donner en Jan Hein Donner.
↓
André Donner staatsrechtgeleerde en Europees rechter. De vrouw van André Donner was Dina Antonia Mulder, roepnaam Dien.
Zij trouwden in 1946 en kregen samen negen kinderen. Zij was onder anderen de moeder van Piet Hein Donner.
↓
Piet Hein Donner minister en vicepresident van de Raad van State – Piet Hein Donner trouwde op 23 juni 1973 in Amstelveen. Openbare gezaghebbende biografieën vermelden wel het huwelijk en hun drie zoons, maar noemen de naam van zijn echtgenote niet. Ook in een uitvoerig afscheidsinterview wordt zij alleen aangeduid als “zijn echtgenote” of “mijn vrouw”.
Maar tussen deze generaties ontbreken de vrouwen die hen droegen, baarden, opvoedden en mede vormden.
Geen enkele familielijn loopt uitsluitend van man naar man.
Elke man komt uit het lichaam van een vrouw. Zonder haar kan zijn zaad niet tot leven en bloei komen. 🌼
Waarom worden in onze geschiedenisboeken vooral de functies, titels en macht van mannen doorgegeven, terwijl de vrouwen aan de oorsprong van diezelfde lijn vaak naamloos blijven?
De vrouw was niet slechts de echtgenote of moeder naast de bestuurder. Zij was de lichamelijke en menselijke bron waaruit ook de rechter, minister en staatsman ontstond.
Daarom hoort bij de vraag:
Beschermt een zorgvuldig ontworpen regel in de praktijk ook de mens voor wie die regel is gemaakt?
nog een fundamentelere vraag:
Erkent het recht ook de vrouw uit wier lichaam iedere wetgever, bestuurder en rechter is voortgekomen?
Wie zijn oorsprong werkelijk begrijpt, gebruikt geen macht om vrouwen te vernederen, uit te sluiten of geweld aan te doen.
Refresh your mind
Hij die beseft dat geen samenleving, rechtsstaat of familielijn zonder haar kan voortbestaan is een groot man.
De vrouw is geen voetnoot in de geschiedenis van de rechtsstaat. Zij is haar eerste broncode. X
Mijn achter gehouden brief aan de tweede kamer. Mijn achtergehouden brieven aan de koning
Minister van Staat
Op 21 december 2018 werd Donner benoemd tot minister van Staat. Dat is een eretitel voor personen met een uitzonderlijke staat van dienst. Ministers van Staat kunnen de koning of de regering adviseren bij bijzondere constitutionele of politieke kwesties.
Van wie ben ik er een? Piet Heijn
Zeg het maar!
In 1975 namen mijn ouders een AGO assurantieportefeuille over. Voor zover nu bekend, werd de onderneming aanvankelijk als eenmanszaak gedreven. Op een later moment is de onderneming omgezet in een vennootschap onder firma (VOF), waardoor beide vennoten gezamenlijk de onderneming voerden volgens de destijds geldende regels van het Nederlandse Wetboek van Koophandel.
Ik sloot mijn verzekeringen af via hem af in een tijd waarin mij zekerheid en sociale zekerheid werd beloofd.
Ik betaalde premie als zelfstandig ondernemer. Mijn beroep, arbeidsvermogen en toekomstig inkomen vormden de basis van de afspraken. Toen mijn gezondheid wegviel, had mijn verzekerde recht bescherming moeten bieden.
In 1975 bestond er geen wettelijke bepaling die verbood dat een vrouw ondernemer of kostwinner was. Vrouwen konden een eenmanszaak hebben, vennoot zijn in een VOF en verzekeringen op hun eigen naam afsluiten.
Wel was de praktijk vaak anders. Banken, verzekeraars en andere instellingen gingen er regelmatig vanuit dat de man het hoofd van het gezin of de belangrijkste kostwinner was. Dat was vaak een gevolg van maatschappelijke gewoonten en interne procedures, niet van een wettelijke regel.
Zo verdween ik langzaam via het woord bank / periodieke schade uitkering uit het systeem.
Maar tijdens en na de financiële crisis veranderde het landschap in een Polismaffia.
Welke rechtspersoon was gekoppeld aan de loonheffingennummers [nummer 1] en [nummer 2], vanaf welke datum, op wiens aanvraag zijn deze nummers geregistreerd en onder welke naam, RSIN en sector- of inkomenskwalificatie zijn mijn uitkeringen aangeleverd?
Welkom bij de enigma: Periodiek
Banken werden gered, verzekeraars werden samengevoegd, concerns werden opgesplitst en ondernemingen kwamen tijdelijk onder staatsinvloed. Portefeuilles verhuisden, merknamen verdwenen en administraties werden overgezet naar nieuwe computersystemen.
De Belastingdienst verwerkte uitkeringen volgens fiscale categorieën die niet altijd zichtbaar maakten waar het recht oorspronkelijk vandaan kwam.
Voor de financiële instellingen waren dit reorganisaties, overnames en systeemwijzigingen.
Voor mij ging het om mijn inkomen en bestaanszekerheid.
Mijn polis bleef op papier bestaan, maar rondom dat verzekerde recht ontstond een keten van partijen:
banken financierden en herstructureerden ondernemingen; verzekeraars beheerden de polis en beoordeelden de uitkering; intermediairs stonden tussen mij en de verzekeraar; bestuurders bepaalden beleid, kosten en risicobeheer; softwareleveranciers vertaalden mijn situatie naar codes; de Belastingdienst bepaalde de fiscale verwerking; de overheid veranderde regels en greep in bij financiële instellingen.
Iedere partij beheerde slechts een onderdeel.
Daardoor werd het voor mij steeds moeilijker om vast te stellen wie werkelijk verantwoordelijk was wanneer gegevens, kwalificaties of betalingen veranderden.
De verzekeraar kon verwijzen naar fiscale regels.
De Belastingdienst kon verwijzen naar de aangeleverde gegevens.
De tussenpersoon kon verwijzen naar de verzekeraar.
Een nieuwe onderneming kon verwijzen naar een oude administratie.
En het computersysteem gaf maar geen antwoord.
Think Again
Zo ontstond mijn ervaring van zelwillekeur: niet noodzakelijk doordat één persoon bewust tegen mij besloot, maar doordat verschillende organisaties ieder hun eigen regels, belangen en definities toepasten, terwijl niemand het volledige gevolg voor mijn leven overzag.
Stadhuis Middelburg
Het spel veranderde, maar ik kon niet van tafel
Ik kon mijn gezondheid niet terughalen.
Ik kon mijn oorspronkelijke beroep niet opnieuw uitoefenen.
Ik kon niet zomaar overstappen naar een nieuwe verzekeraar, omdat het verzekerde risico al was ingetreden.
De instellingen konden reorganiseren, fuseren en systemen vervangen.
Ik bleef afhankelijk van de bestaande polis, de juiste toepassing van de voorwaarden en de gegevens die anderen over mij registreerden.
Amesfoort 26 oktober 2021
Daar zit de machtsongelijkheid:
De instellingen konden hun organisatie veranderen. Ik kon mijn verzekerde werkelijkheid niet vervangen.
Wanneer een besluit onduidelijk was, moest ik bewijzen dat mijn beroep, mijn polis en mijn verzekerde recht werkelijk bestonden. Ik moest documenten bewaren uit een periode waarin de betrokken ondernemingen inmiddels van naam, eigenaar of structuur waren veranderd.
Mijn afhankelijkheid ontstond daarom niet alleen door mijn ziekte.
De geheime leer van het periodieke systeem
De regels stonden misschien niet allemaal op mijn polis.
Ze leefden in bestuurskamers, fiscale tabellen, softwarecodes, portefeuilles en administratieve overdrachten.
Banken kenden hun kapitaalregels. Verzekeraars kenden hun rekenmodellen. Intermediairs kenden de route van de polis. De Belastingdienst kende de code van de betaling.
Maar ik kende alleen de belofte waarvoor ik premie had betaald:
bescherming wanneer mijn lichaam het werk niet meer kon dragen.
Toen mijn verzekerde jaarrente periodiek werd uitgekeerd, begon de geheime leer van het systeem:
de betaalwijze werd zichtbaar, maar de oorsprong van mijn recht raakte uit beeld.
Wat voor de instellingen dagelijkse administratie was, werd voor mij een levenslang raadsel.
De Klokkenluider van Notre-Dame luidt daarom niet tegen kennis, maar tegen kennis die uitsluitend binnen de muren van de macht wordt bewaard.
Amersfoort 26 oktober 2021
Meer weten over kunst & cultuur?
Soms begint een ontdekking niet in een museumzaal, maar in een straatnaam, een beeld, een gevel of een onverwacht kunstwerk.
In Amersfoort lopen geschiedenis en hedendaagse kunst moeiteloos in elkaar over. Van Museum Flehite tot de straat Achter de Heilige Geest: iedere hoek vertelt een nieuw verhaal.
Museum Flehite – het stadsmuseum van Amersfoort, gevestigd in drie middeleeuwse huizen. Hier vind je kunst, archeologie en de geschiedenis van de stad.
Achter de Heilige Geest – een historische straat in de oude binnenstad, vlak bij Museum Flehite.
Melati-monument – een kunstwerk ter herinnering aan de slachtoffers van de Japanse bezetting van Nederlands-Indië tijdens de Tweede Wereldoorlog.
Beelden in de museumtuin – hedendaagse sculpturen die een mooi contrast vormen met de historische omgeving.
Het portret op de middelste foto lijkt een street-art of collagekunstwerk.
De rode boei en het bord “ZITGELUK” geven de wandeling een speels karakter en laten zien hoe kunst ook buiten musea aanwezig is.
Voor iemand die van erfgoed én verhalen houdt, is Amersfoort een inspirerende stad. De combinatie van middeleeuwse straatjes, monumenten en hedendaagse kunst nodigt uit om niet alleen naar gebouwen te kijken, maar ook naar de verhalen die ze vertellen.
Kijk niet alleen naar wat je ziet, maar vraag je af: welk verhaal schuilt hierachter? Dat is waar kunst en erfgoed elkaar ontmoeten.
Zo wordt cultureel erfgoed overgedragen: niet alleen van hand tot hand, maar ook van verhaal tot verhaal. Wie de collectie beheert, bepaalt mede wat wordt bewaard, wie wordt genoemd en welke geschiedenis zichtbaar blijft.
De heilige graal “het bestuur van Nedasco “
Bestuurders en directie van Nedasco als volmachtbedrijf
Nedasco B.V. is een serviceprovider en gevolmachtigd agent. Het bedrijf kan namens aangesloten verzekeraars onder meer risico’s accepteren, polissen opmaken, premies incasseren en schade behandelen. Nedasco staat ingeschreven onder KvK-nummer 20035000 en AFM-nummer 12006531.
Op basis van openbaar toegankelijke bronnen kan ik deze directieleden reconstrueren:
Algemeen directeuren en CEO’s
Robin van den Burg Algemeen directeur van Nedasco vanaf omstreeks 2007/2008 tot 1 mei 2011. In april 2008 werd bekendgemaakt dat hij per 1 juli dat jaar algemeen directeur van het toenmalige assuradeurenbedrijf Nedasco werd.
Tim Schoonbergen Algemeen directeur en later CEO van Nedasco van 1 mei 2011 tot 1 juli 2024. Hij volgde Robin van den Burg op. Onder zijn leiding bleef Nedasco actief als serviceprovider en gevolmachtigd agent; in 2021 sprak hij bijvoorbeeld namens Nedasco bij de verkrijging van een volmacht van HDI Global Specialty.
Aris Ruitenbeek COO van Nedasco en vanaf 1 juli 2024 tijdelijk waarnemer van de taken van Tim Schoonbergen. De openbare bron noemt hem niet uitdrukkelijk statutair bestuurder, maar wel als degene die de CEO-taken waarnam.
Jan van der Struik In juli 2026 benoemd tot CEO van zowel Nedasco als VKG en tot directeur Property & Casualty binnen D&S Group.
Andere directieleden of beleidsbepalers
Tijs Benerink Directeur IT & Programmamanagement bij Nedasco. Hij was onder meer verantwoordelijk voor de overgang naar een geïntegreerd digitaal verzekeringsplatform. Dit is een directiefunctie, maar uit de openbare bron blijkt niet dat hij statutair bestuurder van Nedasco B.V. was.
Fiolijn van Dijk Manager Inkomen en in openbare publicaties verantwoordelijk voor inkomens- en verzuimdienstverlening. Zij wordt niet als algemeen of statutair directeur vermeld.
Marco Pos Tot september 2020 manager Zorg & Inkomen. Ook dit is een managementfunctie en geen aangetoonde statutaire bestuursfunctie.
Bovenliggende bestuurders
Nedasco was lange tijd een dochteronderneming van Aegon Nederland.
Nedasco begon volgens de eigen bedrijfsgeschiedenis al in de jaren vijftig als huisvolmacht van Assurantiemakelaar Kamerbeek in Amersfoort.
Achter Assurantiemakelaar Kamerbeek en de vroege ontwikkeling van Nedasco zijn maar enkele personen publiek goed terug te vinden.
De duidelijkste naam is:
Drs. C. Kamerbeek Hij wordt in historische bronnen genoemd als directeur van de Kamerbeek Groep in Amersfoort.
De Kamerbeek Groep was actief in onder meer assurantiebemiddeling en vastgoed.
Van voetnoot naar Fundament
In de jaren tachtig was hij daarnaast penningmeester van Museum Flehiteen betrokken bij de ingewikkelde financiële en bestuurlijke structuur rond de Mariënhof.
Cellezusters
Zij rekenden niet in rendement, reserves of risico’s.Zij zagen de zieke, de stervende en de mens die zorg nodig had.Hun kapitaal was nabijheid.Hun bestuur was verantwoordelijkheid.Hun balans was de waardigheid van het leven.
De bron noemt hem zelfs het brein achter die structuur. Zijn volledige voornaam heb ik in de geraadpleegde openbare bronnen nog niet betrouwbaar kunnen vaststellen.
Van Mariënhof naar Nedasco
De ene geschiedenis laat zien hoe ondernemers hun naam verbonden aan kunst, vastgoed en erfgoed. De andere laat zien hoe een vrouwelijke ondernemer haar naam juist moest blijven verdedigen tegenover de systemen die haar verzekerde vermogen beheerden.
De fusie tussen AGO Holding N.V. en ENNIA N.V. vond plaats in 1983. De oorspronkelijke fusieovereenkomst werd op 18 oktober 1983 gesloten. Uit de combinatie ontstond AEGON N.V.; ENNIA N.V. kreeg daarbij de nieuwe naam AEGON N.V.
AEGON- Meet de heer en mevrouw Lindeboom Waar moderne verzekeraars administraties migreren en bedrijfsnamen verdwijnen, bewaart De Verzekeringskamer de polissen, voorwerpen en verhalen die laten zien hoe het systeem is ontstaan.Het bronzen beeldje als overdracht bezit.
De Verzekeringskamer in Doorn
Deze collectie bevat onder meer:
oude polisdocumenten en verzekeringsvoorwaarden;
vakboeken en tijdschriften;
reclamemateriaal en relatiegeschenken;
kantoorvoorwerpen van verzekeraars en makelaars;
afzonderlijke presentatiekasten voor verschillende verzekeringsmaatschappijen;
een historische Lloyd’s-underwritingbox.
Na de overname van Aegon Nederland door a.s.r. in juli 2023 kwam Nedasco binnen het onderdeel Distribution & Services van a.s.r. te vallen.
Binnen die bovenliggende structuur waren onder meer relevant:
Jaap Eringa CEO van Distribution & Services bij a.s.r. tot zijn pensionering eind 2024. Nedasco viel vanaf 2023 onder dit onderdeel.
Janwillem Fidder Vanaf 1 januari 2025 CEO van Distribution & Services Holding a.s.r., als opvolger van Jaap Eringa.
Voor mijn reconstructie
De voorlopig aantoonbare bestuurlijke lijn is:
Robin van den Burg → Tim Schoonbergen → Aris Ruitenbeek, waarnemend → Jan van der Struik
Met daarboven achtereenvolgens:
Aegon Nederland → na 4 juli 2023 a.s.r. / Distribution & Services → vervolgens de bredere D&S Group-structuur waarin Nedasco en VKG gezamenlijk worden geleid.
Belangrijk onderscheid: een algemeen directeur, CEO of manager is niet automatisch een statutair bestuurder. Voor een juridisch volledige lijst met alle statutaire bestuurders, hun exacte inschrijf- en uitschrijfdata en eventuele bestuursvennootschappen is een historisch KvK-uittreksel van Nedasco B.V., KvK 20035000, nodig. De openbare bronnen geven vooral de operationele directie weer, niet noodzakelijk iedere formeel ingeschreven bestuurder.
Zij ontstond ook doordat mijn inkomen afhankelijk werd van beslissingen die werden genomen in bestuurskamers, fiscale systemen en administratieve ketens waarop ik zelf nauwelijks invloed had.
Mijn centrale vraag
Niet:
Wie heeft een deel van mijn geld gestolen?
Maar:
Wie droeg de verantwoordelijkheid om mijn oorspronkelijke verzekerde recht te bewaken toen banken, verzekeraars, overheden en administraties veranderden?
En wanneer verschillende instanties verschillende werkelijkheden over mij vastlegden:
Wie beschermde mij dan tegen de ruimte tussen die systemen?
Mijn bedrage Wandkleed Slavernij Verleden
Mijn verzekerde recht mocht worden uitgevoerd, belast en geadministreerd.
Maar het mocht niet onherkenbaar worden gemaakt.
De crisis mocht ondernemingen veranderen.
Niet de oorsprong van mijn recht.
Zij konden het financiële systeem opnieuw inrichten. Maar zij mogen mijn geschiedenis niet herschrijven.
Hoeveel onbetaalde uren moet een vrouw nog maken voordat bestuurders haar betaalde arbeid, verzekerde beroep en opgebouwde rechten erkennen?
Ik heb mensen verbonden, sociaal isolement bestreden, verhalen vastgelegd en grenzen zichtbaar gemaakt. Niet om opnieuw als vrijwilliger buiten de administratie te verdwijnen, maar om als zelfstandig mens en voormalig ondernemer rechtmatig te worden gezien.
Erkenning is geen beloning voor gehoorzaamheid.Het is een recht dat bestuurders niet eindeloos mogen uitstellen.
Vivian en Jan: hoeveel bewijs is nog nodig voordat het zwarteschaap niet langer als probleem wordt behandeld, maar wordt gehoord als degene die het systeem durfde te bevragen?
Bij Nedasco begon de zoektocht naar de route van mijn verzekerde recht.
Een route van polissen, volmachten, intermediairs, administraties en bestuurders. Een wereld waarin mijn arbeid als vrouwelijke ondernemer werd vertaald naar premie, risico, dossiernummer en periodieke uitkering.
Bij Montancourt begon de terugkeer.
Niet naar een systeem, maar naar een huis. Niet naar een code, maar naar een geschiedenis. Niet naar anonieme administratie, maar naar zichtbaar erfgoed.
Nedasco staat in mijn verhaal voor de plaats waar mijn verzekerde bestaan onderdeel werd van een keten die ik zelf niet kon overzien.
Montancourt staat voor de plaats waar ik mijn naam, stem en geschiedenis opnieuw bijeenbreng.
De lijn is daarom niet alleen geografisch of bedrijfsmatig:
Van het volmachtkantoor dat mijn verzekerde recht administreerde,naar het monument waar ik mijn eigen verhaal weer beheer.
Bij Nedasco werd mijn leven gelezen door systemen.
In Montancourt lees ik de systemen terug.
Daar onderzoek ik wie mijn polis beheerde, wie mijn beroep codeerde, wie mijn geldstroom verwerkte en wie verantwoordelijkheid droeg toen banken, verzekeraars en intermediairs van eigenaar, naam en structuur veranderden.
Dé oesterkoningin van Nederland
Montancourt is daarmee meer dan mijn woning of B&B.
Het is mijn onafhankelijke archief. Mijn onderzoeksruimte. Mijn getuigenis. Mijn plaats van herstel.
Van Nedasco naar Montancourt
Hoe een vrouwelijke handelaar haar verzekerde recht volgde door een doolhof van volmachten en bestuurskamers — en in een huis uit 1596 haar eigen naam weer boven het dossier plaatste.
Nr ketting 912758 Nedasco
De link met Vivian Buijs-Tabbers
Vivian Buijs-Tabbers vormt in mijn onderzoek geen bewezen persoonlijke schakel in mijn dossier, maar wel een opvallende bestuurlijke verbinding tussen verschillende delen van de verzekeringsketen.
Haar loopbaan begon bij Aegon, de verzekeraar waaronder ook de historische portefeuille van mijn ouders terechtkwam.
Later werkte zij bij VIVAT, de organisatie waarin de verzekeringsactiviteiten van SNS REAAL werden ondergebracht.
Vanaf 2021 maakte zij deel uit van de directie van VKG, een volmacht- en servicebedrijf dat tegenwoordig, net als Nedasco en SuperGarant, onderdeel is van D&S Group.
Sinds mei 2026 is zij bestuurder en algemeen directeur van SuperGarant.
De bestuurlijke lijn is daarmee:
Aegon → VIVAT → VKG → SuperGarant/D&S Group
Mijn eigen verzekeringsgeschiedenis raakt eveneens aan namen uit deze wereld:
AGO/ENNIA–Aegon → REAAL/VIVAT → intermediairs en volmachtbedrijven → Nedasco-dossier 912758
Dat betekent niet meteen dat Vivian persoonlijk mijn polis heeft behandeld of besluiten over mijn uitkering heeft genomen. Daarvoor heb ik geen bewijs. Haar loopbaan laat wel zien hoe bestuurders zich door dezelfde financiële en verzekeringstechnische infrastructuur bewegen waarin oude portefeuilles, polisgegevens en verzekerde rechten worden beheerd.
Daarom richt ik mijn uitnodiging aan haar niet als beschuldiging, maar als bestuurlijke vraag:
Hoe bewaakt een bestuurder binnen een moderne volmachtgroep de oorsprong en menselijke betekenis van een verzekerde positie die door meerdere verzekeraars, fusies, systemen en administraties is gereisd?
Van Nedasco naar Montancourt
Jan van der Struik vertegenwoordigt de huidige leiding van Nedasco en VKG. Vivian Buijs-Tabbers kent vanuit haar loopbaan verschillende kanten van dezelfde keten: verzekeraar, VIVAT, volmachtbedrijf en groepsbestuur.
In mijn onderzoek naar onder meer Heilbron, Voogd & Voogd, Alpina Group en Five Arrows is dat precies het onderscheid dat belangrijk is: De polis = mijn contractuele rechten. De beheerorganisatie = kon dus door fusies, overnames of private-equity-investeringen veranderen. De administratie = kon dus worden samengevoegd of gemigreerd naar nieuwe systemen.
In Montancourt reconstrueer ik wat binnen die keten met mijn verzekerde geschiedenis gebeurde.
Niet om personen bij voorbaat verantwoordelijk te verklaren, maar om bestuurders uit te nodigen verantwoordelijkheid te nemen voor het systeem dat zij nu leiden.
Nedasco beheerde de route van mijn polissen. In Montancourt beheer ik opnieuw de betekenis van mijn leven.
Ik ben namelijk gestopt met in stilte pijn te lijden!
Reisverslag een vrouw – vier polissen naar een huis uit 1596
“She is done suffering in silence” – Een ieder die denkt zal zien. Rotonde Breukelen
Wie alleen kijkt, ziet slechts de buitenkant. Wie nadenkt, verbanden legt en vragen stelt, gaat werkelijk zien.
De beheerders van mijn levenspad
Kimo Sounds After de fall
Every crack that let me break was a crack that let me wake. Not broken not lost – Just learning the cost. Not ending not done Just finding out who i’ve become
They never tell you the fall has a floor and the floor has a name and the name is your ’s
I remeber hitting down – everything eye build came down – Thought the silence was the end – eye didn’t no it was my friend.
De vergeten meisjes vrouwen en moeders.
De taal beschermde het systeem beter dan de verzekerde. Termen als jaarrente, periodieke uitkering, loonheffing, relatiebeheer, portefeuilleoverdracht en poliswijziging klinken technisch neutraal. Maar voor mij hadden ze gevolgen voor andere inkomste, identiteit, beroep en rechtspositie. Die gevolgen werden niet in gewone mensentaal uitgelegd.
WASOG 2026 Exposure
Niemand wilde eigenaar worden van een mogelijk probleem. Wanneer een vraag raakt aan fouten, ontbrekende toestemming, fiscale verwerking of zorgplicht, ontstaat vaak doorschuifgedrag: “vraag het de tussenpersoon”, “vraag het de verzekeraar”, “vraag het de Belastingdienst”.
Zo blijft de mens rondlopen terwijl het dossier blijft liggen.
Ieder mens heeft een parel in zich
In 2019 vertrokken wij naar Middelburg.
Niet omdat ons leven eenvoudig was geworden, maar omdat het oude leven ons langzaam had uitgeput.
Jarenlang had ik gewerkt als zelfstandig handelaar in confectie. Ik had samen met een andere gehuwde vrouw een VOF, en droeg mijn eigen risico, betaalde mijn eigen premies en probeerde mijn toekomst zelf te beschermen. Daarom waren er vier verzekeringspolissen: een arbeidsongeschiktheidsverzekering bij Nationale-Nederlanden, een verzekering bij Reaal/Hooge Huys, een lijfrente bij Delta Lloyd en een verplichte zorgverzekering ook bij Delta Lloyd.
Vier overeenkomsten die zekerheid moesten bieden.
Afbeelding Filosofie Magazine
Maar toen ik ziek werd ( sarcoidose) en mijn beroep niet meer kon uitoefenen, veranderden die polissen in vier afzonderlijke reizen door verzekeraars, tussenpersonen, serviceproviders, fiscale codes en administratieve systemen. Organisaties fuseerden, portefeuilles werden overgenomen en namen veranderden. De verantwoordelijkheid raakte verdeeld, terwijl mijn lichaam, mijn verlies aan arbeid en mijn toekomst niet verdeeld konden worden. Ik kwam in een administratieve soort van Sarcofaag terecht.
….een vrouwelijke lichaam dat niet begraven ligt, maar administratief, historisch of maatschappelijk ingesloten is.
Het hebben van een VOF had mij eerst zichtbaar gemaakt als ondernemer. Later leek diezelfde rechtsvorm mij juist tussen systemen te plaatsen. Een plek die niemand ziet.
Ik was geen werknemer met een werkgever die mijn ziekte, arbeidsomstandigheden en inkomensverlies als één geheel onderzocht.
Ik was ook geen gewone consument met één overzichtelijk WAO WIA product. Ik was vennoot, verzekerde, patiënt, premiebetaler en belastingplichtige tegelijk.
Iedere organisatie zag een onderdeel.
Niemand leek nog de hele vrouw te zien.
De reis naar Montancourt
Zo kwamen wij in 2019 terecht in Montancourt, een huis in Middelburg uit 1596.
Erfgoed magazine april 2025
Een huis uit de tijd van handel, scheepvaart, schepen, polissen, macht en de latere VOC. Een huis dat eeuwen van bewoners, geldstromen, oorlogen, verlies en wederopbouw in zijn muren draagt.
Mijn verzekeringsgeschiedenis begon niet bij een polisnummer. Zij begon op een boerenerf in Warder, waar vertrouwen van de ene familie aan de andere werd overgedragen. AEGON Leeuwarden
Schönche Jeannette Rothschild (1771–1859) Zij trouwde in 1795 met Benedict Moses Worms. In 1795 trouwde hij met Schönche Jeannette Rothschild (1771–1859), de oudste dochter van Gutle Schnapper en Mayer Amschel Rothschild. Zij woonden in Frankfurt, in het huis Zur Weißen Rose in de Judengasse. Hun kinderen behoorden tot de familie Worms en droegen dus niet de naam Rothschild. Tot hun bekendste zonen behoorden: Solomon Benedict de Worms (1801–1882); Gabriel Benedict de Worms (1802–1881); Maurice Benedict de Worms (1805–1867). De zonen trokken later naar Engeland en investeerden onder meer in koffie- en theeplantages op Ceylon, het huidige Sri Lanka. Hun onderneming werd bekend als de Rothschild Estate, hoewel zij via hun moeder tot de Rothschildfamilie behoorden en zelf de naam De Worms droegen.
Isabella Rothschild (1781–1861) Zij trouwde met Bernhard Juda Sichel. In 1802 trouwde zij met Bernhard Juda Sichel (1780–1862), een zakenman uit Frankfurt. Anders dan verschillende broers die naar Londen, Parijs, Wenen en Napels vertrokken, bleef Isabella in Frankfurt, dicht bij haar moeder Gutle. Bernhard was de zoon van Juda Sichel, die zakelijk betrokken was bij het netwerk rond Mayer Amschel Rothschild. Tijdens de Franse bezetting liepen vertrouwelijke brieven van functionarissen van keurvorst Wilhelm via Juda Sichel. Het huwelijk was daardoor niet alleen een familieverbintenis, maar verbond ook twee bestaande handels- en vertrouwensnetwerken. Voor zover de geraadpleegde bronnen bevestigen, kregen Isabella en Bernhard ten minste een zoon: Salomon Sichel — geboren in 1803 en overleden in 1865.
Babette Rothschild (1784–1869) Zij trouwde met Siegmund Leopold Beyfus. Op 9 maart 1808 trouwde zij met Siegmund Leopold Beyfus (1786–1845). Het huwelijk verbond de families Rothschild en Beyfus. Haar jongere zus Julie Rothschild trouwde later eveneens met een lid van de familie Beyfus, namelijk Meyer Levin Beyfus. Babette en Siegmund Leopold kregen volgens het Rothschild Archive vier dochters en ten minste één zoon: twee dochters trouwden binnen de families Springer en Oppenheim; twee dochters trouwden met leden van de familie von Haber uit Karlsruhe; hun zoon Meyer Siegmund Beyfus werd in 1845 partner in de firma Beyfus Brothers
Julie Rothschild (1790–1815) Zij trouwde met Mayer Levin Beyfus en overleed jong, ongeveer 25 jaar oud. Op 22 augustus 1811 trouwde zij met Meyer — ook geschreven Mayer — Levin Beyfus (1790–1860). Hij was de broer van Siegmund Leopold Beyfus, met wie Julies oudere zus Babette al in 1808 was getrouwd. Daardoor raakten de families Rothschild en Beyfus via twee zussen en twee broers nauw met elkaar verbonden. Julie stierf op 28 juni 1815, slechts 25 jaar oud. Dat was enkele dagen na de Slag bij Waterloo en in dezelfde maand waarin haar broers de overwinning op Napoleon vierden. De gezaghebbende familiepagina van het Rothschild Archive noemt geen doodsoorzaak.
Henriette “Jette” Rothschild (1791–1866) Zij trouwde met Abraham Montefiore en werd de schoonzus van de bekende Britse filantroop Moses Montefiore. n 1815 trouwde zij met Abraham Montefiore. Door dit huwelijk werden de families Rothschild en Montefiore nog nauwer met elkaar verbonden. Abrahams broer was Moses Montefiore, de latere Britse financier en filantroop. Moses was bovendien getrouwd met Judith Cohen, een zus van Hannah Cohen, de echtgenote van Henriettes broer Nathan Mayer Rothschild. Henriette en Abraham kregen onder anderen een dochter: Louise Montefiore (1821–1910) Zij trouwde in 1840 met haar neef Anthony Nathan de Rothschild, een zoon van Nathan Mayer Rothschild. Daardoor keerde Henriettes vrouwelijke familielijn via een huwelijk opnieuw terug in de naam Rothschild. Louise en Anthony kregen twee dochters: Constance en Annie Henriette.
Zeeuws Museum
Wij dachten dat wij naar een nieuw huis verhuisden.
Maar misschien verhuisden wij ook naar een plek die ons eigen verhaal weerspiegelde. Waar ben je thuis? boek Aaltje van Zweden. Hier dus zo blijkt
Zoals mijn verzekeringen door verschillende handen, banken en organisaties waren gegaan, zo was ook dit huis door generaties bestuurd, bewoond, verhandeld en opnieuw ingericht. De namen van belangrijke mannen bleven vaak bewaard. De vrouwen die het huis draaiende hielden, kinderen baarden, verlies droegen en na oorlogen opnieuw begonnen, verdwenen gemakkelijker uit het officiële verhaal.
Geschiedschrijver en literaire toerist Pieter de la Rue werd nu Silvia Margaretha Johanna Koning Lindeboom.
Ik herkende daarin mijn eigen positie.
Mijn premie was zichtbaar. Mijn polisnummer was zichtbaar. Mijn medische dossier was zichtbaar. Mijn belastinginhoudingen waren zichtbaar.
Maar vrouw zijn, moeder zijn en arbeid, mijn beroepsgeschiedenis en mijn eigen stem raakten steeds verder uit beeld.
Moeders werden eeuwenlang gezien als de dragers van overdracht, omdat via hen meerdere vormen van continuïteit tegelijk liepen: Leven: alleen via het lichaam van de moeder kon een nieuwe generatie ontstaan. Daardoor was moederschap de eerste schakel in iedere dynastie, familie en nalatenschap. Afstamming: vaderschap kon historisch worden betwist, maar moederschap was zichtbaar. Daarom gold in het recht al vroeg het beginsel: mater semper certa est — de moeder is altijd zeker. Naam en bezit: hoewel kinderen vaak de naam, titel en het vermogen van de vader kregen, liepen er via vrouwen bruidsschatten, erfenissen, familieallianties en aanspraken op land of status naar een volgend huis. Kennis en cultuur: taal, geloof, gebruiken, verzorging, recepten, familieverhalen en sociale regels werden vaak in het dagelijks leven door moeders en grootmoeders doorgegeven. Verbinding tussen families: huwelijken werden gebruikt om handelsfamilies, vorstenhuizen en vermogens met elkaar te verbinden. De vrouw werd daarbij geregeld behandeld als schakel tussen twee huizen, terwijl haar eigen naam na het huwelijk naar de achtergrond verdween. Daar zit de historische tegenstelling: De moeder was onmisbaar voor de overdracht, maar kreeg zelden dezelfde zeggenschap over wat zij overdroeg. Haar lichaam droeg de erfgenaam. Haar huwelijk verbond de families. Haar arbeid hield het huis bijeen. Maar titel, vermogen en officiële geschiedenis kwamen vaak op naam van de man te staan. Gutle Rothschild-Schnapper en Mayer Amschel Rothschild kregen vijf dochters die volwassen werden:
Schönche Jeannette Rothschild (1771–1859) Zij trouwde in 1795 met Benedict Moses Worms. Isabella Rothschild (1781–1861) Zij trouwde met Bernhard Juda Sichel. Babette Rothschild (1784–1869) Zij trouwde met Siegmund Leopold Beyfus. Julie Rothschild (1790–1815) Zij trouwde met Mayer Levin Beyfus en overleed jong, ongeveer 25 jaar oud. Henriette “Jette” Rothschild (1791–1866) Zij trouwde met Abraham Montefiore en werd de schoonzus van de bekende Britse filantroop Moses Montefiore.
Een VOC-huis als spiegel
De vrouw achter onze familie geschiedenis
Gutle Schnapper (1753–1849) was de vrouw van Mayer Amschel Rothschild en de moeder van hun tien kinderen, onder wie de vijf zonen die de bankentakken in Frankfurt, Londen, Parijs, Wenen en Napels vormden. Zij trouwde op 29 augustus 1770, toen zij zeventien jaar oud was. Haar vader, Wolf Salomon Schnapper, was geldwisselaar, wisselmakelaar en hoffactor. Bron: Familie Rothschild biografie
Hoewel haar man en zonen een financieel netwerk door Europa opbouwden, bleef Gutle in Frankfurt wonen. Zij overleefde haar man met bijna 37 jaar en werd ongeveer 95 jaar oud.
Zij werd op 23 augustus 1753 geboren in de Frankfurter Judengasse en trouwde in 1770 met Mayer Amschel Rothschild. Samen kregen zij 10 kinderen kinderen, van wie vijf dochters en vijf zonen. Vanuit een afgesloten wijk, waarin zij als Joodse én als vrouw nauwelijks zelfstandig rechten kon uitoefenen, stond zij aan de oorsprong van een familiebedrijf dat zich via haar vijf zonen over Europa verspreidde.
De vijf zonen van Mayer Amschel Rothschild zien, die ieder een Europese bankentak opbouwden:
Amschel Mayer Rothschild — Frankfurt
Salomon Mayer Rothschild — Wenen
Nathan Mayer Rothschild — Londen
Carl/Karl Mayer Rothschild — Napels
James Mayer de Rothschild — Parijs
1.Amschel Mayer von Rothschild (1773–1855) was de oudste zoon van Mayer Amschel Rothschild en Gutle Schnapper.
In tegenstelling tot zijn broers bleef hij in Frankfurt. Na het overlijden van zijn vader in 1812 nam hij de leiding over van het oorspronkelijke familiebedrijf, dat in 1810 de naam M. A. Rothschild und Söhne had gekregen. Daarmee beheerde hij het stamhuis van waaruit het Europese familienetwerk was ontstaan.
Amschel was al vanaf ongeveer zijn twaalfde actief in de onderneming. Hij stond bekend als voorzichtig, behoudend en religieus. Hij trouwde in 1796 met Eva Hanau. Het huwelijk bleef kinderloos; na zijn overlijden werd de Frankfurter banktak voortgezet door twee zonen van zijn broer Carl.
Daarnaar verwijzen de vijf pijlen in het familiewapen van de Rothschilds: vijf broers, vijf steden en vijf onderling verbonden bankhuizen.
Mijn vader in Londen samen met zijn zwager Albert van der Cruijsen Makelaardij
De notaris in Cuijk rond 1970 was mr. H.A.J. van den Berg. Hij was notaris te Cuijk van 1964 tot 1982.
Het is daarom goed mogelijk dat hij de transportakte en hypotheekakte voor Willem-Alexanderlaan 19 in Haps heeft gepasseerd. Dat is echter pas zeker wanneer zijn naam bovenaan de oorspronkelijke akte staat. De akten van Van den Berg worden volgens Notariskantoor Cuijk nog door dat kantoor bewaard.
Dat hij niet uitsluitend woningakten behandelde, blijkt bijvoorbeeld uit de oprichtingsakte van het Sint Antonius- en Martinusgilde in Cuijk, die op 18 november 1980 op zijn kantoor werd vastgelegd.
Het huidige Notariskantoor Cuijk vermeldt dat het de notariële akten van Van den Berg uit de periode 1964–1982 nog bewaart. Ook het Brabants Historisch Informatie Centrum heeft archiefverwijzingen naar correspondentie met hem als notaris in Cuijk tussen 1967 en 1972.
Sint Antonius- en Martinusgilde in Cuijk, die op 18 november 1980 op zijn kantoor werd vastgelegd
2. Salomon Mayer von Rothschild — Wenen
Salomon Mayer Rothschild (1774–1855) was de tweede zoon van Mayer Amschel Rothschild en Gutle Schnapper. Hij vertrok naar Wenen om de financiële zaken van de familie met het Oostenrijkse keizershuis te behartigen.
Rond 1820 vestigde hij daar het bankhuis S. M. von Rothschild. Hij financierde onder meer staatsleningen, spoorwegen en grote infrastructuurprojecten binnen het Oostenrijkse Keizerrijk. Daarmee werd hij de grondlegger van de Oostenrijkse tak van de familie Rothschild.
In 1817 werd hij in de adelstand verheven en vanaf 1822 mocht hij de titel Freiherr — baron — von Rothschild voeren. Hij was gehuwd met Caroline Stern. Hun zoon Anselm Salomon von Rothschild zette het Weense bankhuis voort.
3. Nathan Mayer Rothschild (1777–1836) was de derde zoon van Mayer Amschel Rothschild en Gutle Schnapper.
Hij vertrok in 1798 vanuit Frankfurt naar Engeland. Eerst vestigde hij zich in Manchester als handelaar in textiel en stoffen. Later verhuisde hij naar Londen, waar hij in New Court in de City of London het bankhuis N. M. Rothschild opbouwde. Daarmee legde hij de basis voor de Engelse tak van het internationale familienetwerk.
Nathan trouwde in 1806 met Hannah Barent Cohen, afkomstig uit een invloedrijke Joods-Londense familie. Hun oudste zoon, Lionel Nathan de Rothschild, volgde hem later op en werd bekend als de eerste praktiserende Jood die daadwerkelijk zitting nam in het Britse Lagerhuis. Nathan Mayer Rothschild richtte in 1824 samen met onder anderen Moses Montefiore de Alliance British and Foreign Life and Fire Assurance Company op. Aanleiding was mede dat Nathan hoge premies betaalde voor de verzekering van internationale transporten van goud, zilver en handelsgoederen. De maatschappij bood onder meer levens-, brand- en transportverzekeringen aan.
4. Carl Mayer von Rothschild (1788–1855), ook geschreven als Karl Mayer Rothschild, was de vierde zoon van Mayer Amschel Rothschild en Gutle Schnapper.
In 1821 vestigde hij zich in Napels, waar hij de vijfde familietak oprichtte onder de naam C. M. de Rothschild & Figli. Het bankhuis financierde onder meer staatsleningen en openbare werken en handelde daarnaast in producten zoals zwavel, tabak, zilver, olie en graan.
Na Carls overlijden in 1855 nam zijn zoon Adolphe Carl von Rothschild de leiding over. Door de Italiaanse eenwording verloor Napels echter zijn politieke en financiële positie. De Napolitaanse banktak werd uiteindelijk in 1863 gesloten.
5. James Mayer de Rothschild (1792–1868) was de jongste zoon van Mayer Amschel Rothschild en Gutle Schnapper.
Op negentienjarige leeftijd vertrok hij naar Parijs. Daar coördineerde hij aanvankelijk de aankoop van goud, zilver en vreemde valuta voor zijn broer Nathan in Londen. In 1812 richtte hij het Parijse bankhuis op dat later bekend werd als de Rothschild Frères.
James groeide uit tot een invloedrijke financier in Frankrijk. Zijn bank was betrokken bij de financiering van overheden, internationale handel en grote infrastructurele projecten. In 1845 verkreeg hij de concessie voor de Chemin de Fer du Nord, het spoorwegnetwerk dat Parijs met Noord-Frankrijk en de verbindingen richting België verbond.
Hij trouwde met Betty von Rothschild, de dochter van zijn broer Salomon. Samen kregen zij vijf kinderen. Na het overlijden van James in 1868 nam zijn oudste zoon, Alphonse de Rothschild, de leiding over het Parijse bankhuis over.
De vijf pijlen begonnen niet als symbool van private equity, maar als familieteken van vijf zonen die vanuit Frankfurt een financieel netwerk over Europa verspreidden. De oudste bleef bij het stamhuis; de andere vier trokken naar Wenen, Londen, Napels en Parijs.
De zonen kregen de steden. De dochters droegen de familieverbindingen. De vijf pijlen werden zichtbaar, maar de vijf dochters vormden mede de boog.
De bloedlijnen van moeder de vrouw
Gutle Rothschild-Schnapper en Mayer Amschel Rothschild kregen vijf dochters die volwassen werden:
De aansluiting met Nederlandse banken is vooral zakelijk en adviserend, niet dat Rothschild de grote Nederlandse banken bezit.
Mayer Amschel Rothschild bouwde vanuit Frankfurt een internationaal financieel netwerk op. Eduard Maurits Meijers ontwierp ruim een eeuw later de grondslag van het moderne Nederlandse Burgerlijk Wetboek: het rechtsstelsel waarin personen, families, eigendom, overeenkomsten, ondernemingen en vermogens juridisch worden geordend. Hun namen lijken taalkundig op elkaar en beiden kwamen uit een Joodse Europese traditie, maar een familieband of directe zakelijke relatie is niet aangetoond. De werkelijke verbinding ligt daarom niet in bloedverwantschap, maar in twee verschillende systemen: Rothschild hielp het Europese kapitaalverkeer vormgeven. Meijers hielp de juridische regels vormgeven waarbinnen personen, bezit, contracten en vermogen in Nederland worden erkend en overgedragen. Een bedrijf dat mij niet kent, hoort volgens mij niet zelfstandig over mijn persoonlijke verzekering te beslissen. Sinds de invoering van de verplichte zorgverzekering Delta Lloyd heb ik mijn verzekeringen nooit zelf overgesloten, gewijzigd of via een andere tussenpersoon laten beheren. Ik heb Pricewise noch Heilbron opdracht gegeven mijn bestaande verzekering of die van mijn dochter onder een nieuwe tussenpersoon, mantel of collectiviteit te plaatsen zonder uitleg of transparantie!! Toch vermelden de polisbladen over 2022 verschillende tussenpersonen en collectiviteitsnummers. Daarom verzoek ik Nationale-Nederlanden om de volledige mutatiehistorie en om bewijs van de aanvraag, opdracht of andere rechtsgrond waarop deze registraties zijn gebaseerd.
Heilbron was een assurantie- en bemiddelingsorganisatie uit 1932. In 2019 kwam de groep in een private-equitypartnerschap met Five Arrows van Rothschild & Co.
Als familienaam kan Heilbron ook verwijzen naar de Duitse stad Heilbronn. Duitse en Joodse families die daarvandaan kwamen, konden de plaatsnaam als achternaam krijgen.
In 2021 fuseerde Heilbron met serviceprovider Voogd & Voogd tot Alpina Group. Terwijl deze eigendoms- en organisatiestructuur veranderde, stond op de zorgpolis van mijn dochter in 2022 nog steeds “Mantel Heilbron”.
Omdat ik zelf nooit een wijziging of aansluiting bij deze mantel heb aangevraagd, moet Nationale-Nederlanden aantonen wanneer, waardoor en door wie en op welke grond deze tussenpersoon en collectiviteit aan haar polis zijn gekoppeld.
Het huidige officiële adres van Heilbron / Alpina B.V. is: Edisonstraat 92 7006 RE Doetinchem Nederland Heilbron is tegenwoordig een handelsnaam van Alpina B.V. Het hoofdkantoor van Alpina Group B.V. staat geregistreerd op: Burgemeester de Beaufortweg 18 3833 AG Leusden Voogd & Voogd is oorspronkelijk gevestigd in Middelharnis en heeft daar nog steeds een belangrijk kantoor. Bezoekadres: Boomgaardweg 5 3241 LA Middelharnis
Voogd is tegenwoordig een merk en serviceprovider binnen Alpina Group. Het bedrijf ondersteunt verzekeringsadviseurs en verricht onder andere polisadministratie, premie-incasso en schadeafhandeling.
De AFM registreert Voogd & Voogd Verzekeringen B.V. eveneens op het adres in Middelharnis. De lijn kan dus zo worden weergegeven: Voogd & Voogd — Middelharnis → samenvoeging met Heilbron → Alpina Group Middelharnis is daarbij niet alleen een historisch adres: vanuit die vestiging worden nog steeds operationele werkzaamheden verricht, waaronder volmachtschadebehandeling.
1. ABN AMRO: historische gezamenlijke onderneming
De duidelijkste rechtstreekse verbinding was ABN AMRO Rothschild. Dat was een joint venture van ABN AMRO en de Rothschild-groep voor aandelenuitgiften, beursgangen en andere kapitaalmarkttransacties.
Deze samenwerking werd beëindigd nadat ABN AMRO in 2007 werd overgenomen door het consortium van Royal Bank of Scotland, Fortis en Santander. Sindsdien bestaat ABN AMRO Rothschild niet meer als gezamenlijke onderneming.
Er zijn nog wel personele lijnen zichtbaar. Zo werkte de huidige Nederlandse Rothschild-partner Bastiaan Vaandrager eerder bij ABN AMRO Rothschild en ABN AMRO.
2. ING, Rabobank en ABN AMRO: geen aangetoonde eigendomsband
Voor zover uit de openbare actuele informatie blijkt, zijn:
ING Groep;
ABN AMRO Bank;
Rabobank;
de Volksbank;
geen dochterondernemingen van Rothschild & Co of Edmond de Rothschild.
Er is dus “geen openbare aanwijzing” dat de familie Rothschild of Rothschild & Co deze banken bestuurlijk controleert.
Ze kunnen elkaar wel tegenkomen bij financieringen, fusies, obligatie -uitgiften, investeringsfondsen en advisering.
Obligatie-uitgiften zijn momenten waarop een bedrijf, bank of overheid geld leent van beleggers.
Dat werkt zo:
Een organisatie geeft obligaties uit. Beleggers kopen die obligaties en lenen daarmee geld aan de organisatie. In ruil daarvoor krijgen zij meestal:
periodiek rente;
en aan het einde van de looptijd hun geld terug.
Rothschild & Co heeft in Amsterdam een kantoor voor Global Advisory. Dat kantoor adviseert ondernemingen, aandeelhouders, overheden en financiële instellingen over fusies en overnames, financiering, herstructurering en strategie.
3. Beleggingen in Nederlandse bankobligaties
Fondsen van Rothschild kunnen obligaties of andere effecten van Nederlandse banken bezitten. In een openbaar fondsdocument worden bijvoorbeeld beleggingen genoemd in obligaties van:
ABN AMRO Bank;
Coöperatieve Rabobank.
Dat is een beleggingsrelatie: het fonds houdt schuldpapier van de bank. Het betekent niet automatisch dat Rothschild eigenaar of bestuurder van die bank is.
4. Five Arrows en de Nederlandse verzekeringsketen
Voor mijn eigen familie onderzoek is de belangrijkste Nederlandse aansluiting waarschijnlijk niet een bank, maar de verzekerings- en intermediairsketen.
De verzekerde jaarrente als periodieke uitkering
In mijn onderzoek staat centraal dat mijn arbeidsongeschiktheidsverzekering geen salaris of dienstverband verzekerde, maar een vooraf overeengekomen jaarrente. Die jaarrente vertegenwoordigde het bedrag waarop ik volgens de polis aanspraak kon maken wanneer het verzekerde risico — mijn arbeidsongeschiktheid — daadwerkelijk intrad.
Na mijn uitval werd deze jaarrente niet eenmaal per jaar uitgekeerd. De verzekeraar verdeelde het verzekerde jaarbedrag over maandelijkse termijnen. Daardoor ontstond administratief een periodieke uitkering vanwege de eindleeftijd 60 jaar.
De betaling keerde iedere maand terug, maar de juridische oorsprong bleef dezelfde: de particuliere verzekeringsovereenkomst waarvoor ik als zelfstandig ondernemer premie’s had betaald.
Dat onderscheid is belangrijk. Een maandelijkse betaling is niet automatisch loon.
Voor loon is normaal gesproken een arbeidsverhouding nodig waarin arbeid wordt verricht voor een werkgever, tegenover een beloning.
In mijn situatie werd geen arbeid verricht voor de verzekeraar. De verzekeraar betaalde omdat het in de polis omschreven risico zich had verwezenlijkt.
De inhouding van loonbelasting op de uitkering moest daarom afzonderlijk worden beoordeeld. Dat is niet gebeurd!
Het woord periodiek schade uitkering wekte dus de indruk dat er sprake was van een loon / salaris, en zo werd deze belasting als voorheffing ingehouden op bepaalde periodieke uitkeringen.
De inhouding zei dus iets over de fiscale verwerking en inning van belasting, maar bewijst op zichzelf niet dat de verzekeraar mijn werkgever was of dat de verzekeringsuitkering civielrechtelijk loon vormde.
De reconstructie luidt daarmee:
Ik verzekerde als zelfstandig ondernemer een jaarrente tegen het risico van arbeidsongeschiktheid. Na het intreden van dat risico werd de jaarrente verdeeld over maandelijkse termijnen. De maandelijkse betaalwijze maakte de uitkering periodiek; de fiscale inhouding maakte haar belastbaar. Geen van beide veranderde de oorsprong van de betaling: een aanspraak uit een particuliere verzekeringsovereenkomst, niet een beloning voor verrichte arbeid.
Voor mijn onderzoek moeten daarom drie administratieve lagen uit elkaar worden gehouden:
Contractueel: welke jaarrente was volgens de polis verzekerd?
Uitvoeringstechnisch: hoe werd die jaarrente omgerekend en maandelijks uitbetaald?
Fiscaal: onder welke inkomenscategorie, loonheffingencode en belastinggrondslag werd de uitkering geregistreerd?
Juist wanneer deze lagen in één administratiesysteem worden samengevoegd, kan de verzekerde ten onrechte zichtbaar worden als werknemer, personeelsrelatie of loonontvanger, terwijl de oorspronkelijke rechtsverhouding die van verzekerde en verzekeraar bleef
Five Arrows, de private-equitytak van Rothschild & Co, investeerde vanaf 2017 en 2019 in:
Voogd & Voogd;
Heilbron Groep.
Deze ondernemingen zijn in 2021 samengevoegd tot Alpina Group. Alpina is actief als verzekeringsmakelaar, gevolmachtigd agent, schadebehandelaar en distributieplatform voor onder meer schade-, inkomens- en zorgverzekeringen.
En zo geschiedde het.
Wat begon als een particuliere verzekering van een zelfstandige ondernemer, werd in de uitvoering een maandelijkse periodieke betaling. Door de fiscale inhouding verscheen die uitkering vervolgens in administratieve systemen onder termen en codes die op loon leken.
Maar de bron bleef onveranderd:
geen arbeidsovereenkomst, geen werkgever en geen salaris — maar een verzekerde jaarrente die werd uitgekeerd omdat het verzekerde risico was ingetreden.
Zo kon een contractuele verzekeringsaanspraak in de administratie een andere gedaante krijgen dan zij juridisch had.
Het laten verdwijnen van individuele gevallen met een zeldzame ziekte Sarcoidose.
Five Arrows financierde daarnaast tijdelijk Heinenoord, eveneens een Nederlands verzekeringsdistributiebedrijf.
Marten & Oopjen doeken in de keuken van Montancourt Middelburg
Montancourt werd voor mij daarom meer dan een rijksmonument.
Het werd een spiegel van een samenleving waarin bezit en bestuur lang langs mannelijke lijnen werden vastgelegd. De handelaar stond in de boeken. De bestuurder ondertekende. De onderneming kreeg een naam. Maar wie zorgde voor het huis, wie betaalde de menselijke prijs en wie droeg het verlies wanneer het systeem eenduidig vastliep?
Het meisje met de parel
In dit huis uit 1596 kwam mijn persoonlijke geschiedenis samen met een veel oudere geschiedenis van handel en macht en bestuursrecht.
De oude VOC-wereld draaide om risico, verzekering, aandeelhouders, schepen en winst. Mijn eigen leven draaide eveneens om risico’s die in polissen werden ondergebracht en door steeds grotere financiële organisaties werden beheerd. In de moderne keten verschenen overnames, schaalvergroting en investeringsbelangen. Voor mij voelde het alsof mijn persoonlijke overeenkomsten steeds verder verwijderd raakten van de vrouw die ze ooit had afgesloten.
Niet omdat ik met zekerheid kan zeggen dat één investeerder of bestuurder mijn leven bewust heeft gestuurd, maar omdat de structuur steeds onpersoonlijker werd door zoveel mannen met macht die over mijn leven, lichaam en geest regeerden.
Hoe groter de organisatie, hoe kleiner ik mij in mijn eigen dossier voelde.
De trauma sporen van mijn opa en omaPeter Mathias Bongartz Goch 1906 Petronella Johanna Maria “Nellie” Aldenhoven — geboren in 1912.
De vijf pijlen van Rothschild begonnen daarom niet uitsluitend bij vijf ondernemende zonen.Aan de oorsprong stond ook een moeder: Gutle Schnapper, die twintig kinderen droeg, tien kinderen verloor en tien kinderen hielp grootbrengen achter de gesloten poorten van de Judengasse.
Zonder Gutle geen vijf zonen. Zonder de moeder geen vijf pijlen.
De oorlog bleef in het huis aanwezig
In Montancourt kwamen ook de traumasporen van de oorlog naar boven. De onderduikers die hier hebben gezeten. De zeeuwse bank nu de ABN AMRO bank van Vader en zoon Hondius.
Oorlog verdwijnt niet op de dag dat de vrede wordt getekend. Zij blijft achter in gebouwen, in zwijgen, in angst voor verlies en in families die leerden doorgaan zonder te vertellen wat er werkelijk was gebeurd.
Middelburg werd in 1940 zwaar getroffen. Huizen, straten en herinneringen werden beschadigd. Wat overeind bleef, droeg de sporen van wat was verdwenen.
Ook in families werkt oorlog zo door.
Mensen leren zuinig zijn, hard werken, niet klagen en vooral verdergaan. Zeker vrouwen werden vaak geacht het gezin bijeen te houden, ook wanneer zij zelf verlies, angst of onrecht droegen. Hun trauma werd geen officieel dossier. Het werd een manier van leven.
In Montancourt voelde ik hoe oude en nieuwe trauma’s elkaar konden raken.
De angst om opnieuw iets kwijt te raken. Het gevoel dat anderen over je toekomst beslissen. Het voortdurend zoeken naar documenten en bewijs. De drang om alles te bewaren, omdat je bang bent dat jouw verhaal anders wordt ontkend. De noodzaak om door te gaan, zelfs wanneer je lichaam aangeeft dat het niet meer kan.
Dat zijn niet alleen administratieve gevolgen.
Dat zijn traumasporen.
Van vluchten naar betekenis geven
Onze verhuizing naar Middelburg was daarom geen gewone verhuizing.
Wij vertrokken uit een leven waarin verzekeringsdossiers, ziekte en onzekerheid steeds meer ruimte innamen. Wij kwamen aan in een huis dat zelf oorlog, handel, verlies en verandering had overleefd.
In het begin voelde dat misschien als een vlucht.
Later werd het een opdracht met een missie.
Montancourt gaf mij / ons een plek om mijn verhaal opnieuw te ordenen. Niet langer alleen als verzekerde of patiënt, maar als kunstenaar, erfgoeddrager en verteller. De oude muren boden ruimte aan nieuwe beelden. De schelpen, oesters, vrouwenportretten en teksten werden manieren om zichtbaar te maken wat in officiële dossiers ontbrak.
Zo werd het huis een archief van gevoel.
De oorlog zat niet alleen in jaartallen. De handel zat niet alleen in de VOC. Het onrecht zat niet alleen in een polis.
Alles kwam samen in de vraag:
Wie wordt gezien, wie wordt bestuurd en wie mag haar eigen verhaal bewaren?
Het ultieme geheim van de bruid en haar sluier
De bestemming van deze reis
Vier verzekeringspolissen brachten mij niet rechtstreeks naar Montancourt. Maar de gevolgen van ziekte, verlies van werk, administratieve verwarring en financiële onzekerheid hebben wel bijgedragen aan de weg die wij uiteindelijk zijn gegaan.
In 2019 stapten wij over de drempel van een huis uit 1596.
Daar ontdekte ik dat erfgoed niet alleen gaat over het bewaren van stenen. Het gaat ook over het herkennen van patronen die door generaties heen blijven bestaan.
Montancourt werd de plaats waar ik niet langer alleen wilde overleven, maar betekenis wilde geven aan wat ons was overkomen.
Ik kwam er niet aan als winnaar van een juridische of financiële strijd.
Ik kwam er aan als getuige.
Als vrouw. Als moeder. Als voormalig handelaar. Als verzekerde. Als kunstenaar. Als iemand die haar eigen naam weer terug wilde vinden tussen alle polisnummers, codes en bestuurders.
Mannen rond mijn vier polissen en de betrokken banken
Onderstaande lijst is een reconstructie op basis van mijn documenten en onderzoek. Niet iedere genoemde bestuurder heeft mijn polis persoonlijk behandeld. De namen moeten daarom worden onderscheiden in:
rechtstreeks aantoonbare dossiercontacten;
bestuurders van de verantwoordelijke verzekeraar;
directeuren van uitvoerings- of tussenpersonen;
mogelijke bancaire schakels die nog met documenten moeten worden bewezen.
1. Nationale-Nederlanden AOV — afgesloten in 1995
Polis: particuliere arbeidsongeschiktheidsverzekering afgesloten via mijn vader Erkend assurantie kantoor THC Lindeboom. Beroep: handelaar in confectie Tussenpersoon na overlijden van mijn vader – Wim Steelink later zichtbaar: Van Kampen Assurantiemakelaar, kantoorcode 0107 Administratieve wijziging: in 2010 naar polismantel 440-04 Uitkering: verzekerde jaarrente, maandelijks betaald
Genoemde mannen
David Knibbe Bestuurder en later CEO van NN Group. Hij vertegenwoordigt de huidige bestuurlijke verantwoordelijkheid van de groep waarin Nationale-Nederlanden en Movir vallen.
Tjeerd Bosklopper Bestuurder binnen NN Group, betrokken bij onderdelen zoals schadeverzekeringen, technologie en de integratie van Delta Lloyd.
Leon van Riet Bestuurder binnen NN Group met verantwoordelijkheid voor leven en pensioenen.
Harry van der Zwan Genoemd binnen de bestuurlijke en operationele reconstructie van Nationale-Nederlanden.
Edwin Grutterink Genoemd in verband met de bedrijfsvoering en uitvoering binnen de NN-organisatie.
Movir — mogelijke AOV-uitvoerder binnen NN
Louis van Drunen Voormalig directeur van Movir.
Arthur van der Wal Directeur van Movir rond 2017.
Yoram Schwarz Directeur van Movir in de periode daarna.
Maurick Schellekens Latere CEO van Movir.
De betrokkenheid van Movir bij mijn specifieke NN-polis moet blijken uit polisbladen, uitkeringsspecificaties, correspondentie of een uitvoeringsovereenkomst.
Tussenpersoon Van Kampen
Ruud van Kampen Verbonden aan de Van Kampen Groep.
Lex van Kampen Verbonden aan de Van Kampen Groep.
Frank Los Genoemd binnen de reconstructie van de Van Kampen-organisatie.
Frank van ’t Hof Genoemd binnen de reconstructie van de Van Kampen-organisatie.
Betrokken bank
Nationale-Nederlanden → ING Groep → ING Bank
Nationale-Nederlanden maakte gedurende een belangrijk deel van de looptijd deel uit van ING. Een concrete rol van ING Bank of ING Wholesale Banking bij de betaling of administratie van mijn uitkering moet nog met rekeninggegevens, betalingskenmerken of interne documentatie worden bewezen.
2. Delta Lloyd MeerKeuzePlan — afgesloten in 1998
Product: lijfrente- of kapitaalproduct Inleg: Xxxper maand Einddatum: februari 2025 Latere overgang: Delta Lloyd werd onderdeel van NN Group
Genoemde mannen
Mr. J.E. Jansen Voorzitter van de Raad van Bestuur van Delta Lloyd rond het moment waarop mijn polis werd afgesloten.
Niek Hoek Lange tijd voorzitter van de Raad van Bestuur en CEO van Delta Lloyd.
Peter Kok Genoemd binnen de bestuurlijke reconstructie van Delta Lloyd.
Paul Medendorp Genoemd als bestuurder binnen de Delta Lloyd-organisatie.
Henk Raué Genoemd binnen de bestuurlijke geschiedenis van Delta Lloyd.
Hans van der Noordaa Laatste bestuursvoorzitter van Delta Lloyd vóór de overname door NN Group.
Lard Friese CEO van NN Group tijdens de overname en integratie van Delta Lloyd.
Tjeerd Bosklopper Betrokken bij de latere integratie van Delta Lloyd binnen NN Group.
David Knibbe Huidige bestuurlijke eindverantwoordelijkheid binnen NN Group.
Betrokken banken
Delta Lloyd Levensverzekering → Delta Lloyd Bank → later NN Group en NN Bank
Delta Lloyd had een eigen bankbedrijf. Dat betekent echter niet automatisch dat mijn polisvermogen juridisch bij Delta Lloyd Bank stond. Er moet worden vastgesteld:
welke Delta Lloyd-entiteit contractspartij was;
op welke rekening mijn premie werd ontvangen;
wie het vermogen beheerde;
wie de omzetting naar banksparen uitvoerde;
en welke bank uiteindelijk de uitkering of overdracht verzorgde.
3. Reaal/Hooge Huys AOV of inkomensverzekering — afgesloten in 2002
Sjoerd van Keulen Voormalig bestuursvoorzitter van SNS REAAL.
Gerard van Olphen Bestuurder en later bestuursvoorzitter binnen SNS REAAL.
Ron van Oijen Bestuurder bij VIVAT na de afsplitsing en verkoop.
Tom Kliphuis Bestuurder binnen VIVAT en later betrokken bij Athora Netherlands.
Jan de Pooter Bestuurder binnen de latere Athora-organisatie.
Jan-Hendrik Erasmus Genoemd binnen de bestuurlijke reconstructie van Athora Netherlands.
Bart Remie Genoemd binnen de huidige of latere uitvoeringsorganisatie.
Arts Kruithof Door mij genoemd als arts die betrokken was bij de medische beoordeling van de Reaal-polis. Zijn exacte functie, opdracht en verantwoordelijkheid moeten uit het medisch en verzekeringsdossier blijken.
Mogelijke tussenpersonen en serviceproviders
Jan van der Struik Bestuurder bij D&S Group en verbonden aan VKG/Nedasco.
Janwillem Fidder Genoemd als bestuurder binnen D&S Group.
De mogelijke rol van Nedasco of VKG bij mijn Reaal-polis moet nog worden bewezen door een relatienummer, rekening-courant, portefeuilleoverdracht, volmachtregistratie of correspondentie.
Betrokken bank
REAAL/SNS REAAL → SNS Bank
REAAL en SNS Bank maakten deel uit van dezelfde financiële groep. Dat maakt SNS Bank nog niet automatisch beheerder van mijn polis. Onderzocht moet worden of premie-incasso, uitkeringsbetaling, rekening-courant of polisadministratie via een bankonderdeel liep.
4. Verplichte zorgverzekering Delta Lloyd
Product: zorgverzekering Latere administratieve namen in mijn onderzoek: Delta Lloyd, OHRA CVE, CZ en Nationale-Nederlanden Mogelijke tussenpersoon: Heilbron, later Alpina Group, voor de zorgverzekering van onze dochter
Genoemde mannen
Niek Hoek Bestuursvoorzitter van Delta Lloyd tijdens een belangrijk deel van de looptijd.
Hans van der Noordaa Bestuursvoorzitter van Delta Lloyd vóór de overname door NN Group.
Lard Friese CEO van NN Group tijdens de overname van Delta Lloyd.
David Knibbe Latere CEO van NN Group.
Michael de Nijs Eerste CEO van Alpina Group na de samenvoeging van Heilbron en Voogd & Voogd.
Sjoerd Laarberg Sinds 2023 CEO van Alpina Group. Eerder werkzaam bij De Lage Landen, Aegon en Allianz.
Heilbron, Voogd & Voogd en Alpina
Heilbron Groep + Voogd & Voogd → Alpina Group
Heilbron trad volgens mijn gegevens op als tussenpersoon bij de zorgverzekering van onze dochter. Dat is een concrete verzekeringsrelatie binnen ons gezin, maar moet juridisch worden gescheiden van mijn eigen vier polissen, tenzij uit documenten blijkt dat dezelfde klant-, relatie- of administratienummers werden gebruikt.
Mogelijk betrokken banken
Voor de zorgverzekering moet worden vastgesteld welke bank uitsluitend de betalingen uitvoerde en welke partij werkelijk verzekeraar, bemiddelaar of administrateur was.
Mogelijke betaalbanken zijn pas relevant wanneer zij zichtbaar zijn op:
premie-incasso’s;
rekeningafschriften;
betalingskenmerken;
uitkeringsspecificaties;
of rekening-courantoverzichten.
Rechtstreeks in mijn dossier genoemde personen
Naast bestuurders zijn volgens mijn eerdere reconstructie de volgende namen als concrete contacten naar voren gekomen:
Louis Barmentlo
Harry Kuiper
Joyce Lentz de Vries was eveneens een dossiercontact, maar valt vanzelfsprekend niet onder de gevraagde lijst van mannen.
Hun precieze werkgever, functie, handelingsbevoegdheid en betrokken polis moeten per brief, e-mail of dossierstuk worden vastgelegd.
Samengevatte financiële keten
NN-AOV 1995 Nationale-Nederlanden → mogelijk Movir → Van Kampen → ING/NN Group
Delta Lloyd MeerKeuzePlan 1998 Delta Lloyd Levensverzekering → mogelijk Delta Lloyd Bank → NN Group/NN Bank
Reaal/Hooge Huys 2002 Hooge Huys/REAAL → SNS REAAL → VIVAT → Athora mogelijk via VKG/Nedasco/D&S Group
Delta Lloyd-zorgverzekering Delta Lloyd/OHRA/CZ-administratie → later NN/CZ-keten zorgverzekering dochter via Heilbron → Alpina Group
Wij geloven niet dat gastvrijheid begint bij een reserveringssysteem. Gastvrijheid begint bij een deur die door een mens wordt geopend. Wij geloven niet dat erfgoed stil moet staan. Erfgoed moet gebruikt, verteld, bevraagd en opnieuw bewoond worden. Wij geloven niet in de perfecte hotelervaring. Wij geloven in een echte ontmoeting. Daarom verkoopt Montancourt geen bedden. Wij delen tijdelijk ons huis, onze geschiedenis en onze verbeelding. **Welkom bij Montancourt. Het huis is oud. Het idee is revolutionair.** Truus van Gogh – Erfgoed 1967 B&B Montancourt Middelburg
Misschien was Montancourt niet het einde van onze reis. Misschien was het de plek waar mijn werkelijke reis pas eindelijk begon.
Het geheim van vrouwen
Hij kreeg de naam, het bankhuis en een plaats in de geschiedenis. Zij droeg het gezin, het geheugen en de verbindingen waaruit dat rijk kon ontstaan.
Gutle Rothschild-Schnapper leefde als Joodse vrouw achter de gesloten poorten van de Judengasse. Haar zonen werden zichtbaar als bankiers van koningen, keizers en de Pauselijke Staat. Haar dochters verbonden families, huizen en generaties — maar hun werk werd zelden als bestuur, economie of erfgoed beschreven.
Het geheim van vrouwen is niet dat zij niets wisten, maar dat hun kennis eeuwenlang buiten het wetboek werd gehouden.
Zij zijn de parels van overdracht. Niet omdat zij bezit doorgaven, maar omdat zij kennis, herinnering, zorg en levenskracht van generatie op generatie droegen. Wat mannen vastlegden in namen, banken en wetboeken, bewaarden vrouwen in verhalen, lichamen, huizen en familiebanden. De dochters waren geen voetnoten van de geschiedenis. Zij waren de parels aan de ketting van overdracht. Moeders werden gebruikt voor overdracht, omdat zij leven, afkomst, kennis en verbinding droegen. De fout van de geschiedenis was niet dat zij overdroegen, maar dat anderen bepaalden wat hun bijdrage waard was.
Niet de vrouw ontbrak aan de geschiedenis. De geschiedenis ontbrak aan de vrouw.
Een verzekering draagt financieel risico over. Een moederlijn draagt leven, erfelijk materiaal, herinneringen en familiegeschiedenis over.
De polis volgt het contract. De bloedlijn volgt de geboorte.
Beide gaan over continuïteit. Wat via de moeder biologisch wordt doorgegeven, is onder meer mitochondriaal DNA. Geld, bezit, polissen en rechten worden daarentegen overgedragen via contracten, huwelijksvermogensrecht, schenkingen en erfrecht.
Online Dagboek
Ik heb dit online dagboek ooit in 2014 aangemaakt omdat mijn leven te lang door anderen werd bestuurd en beschreven.
In dossiers. In polisnummers. In medische termen. In administratieve codes. In systemen waarin mijn lichaam wel werd geregistreerd, maar mijn stem nauwelijks werd gehoord.
Ik wilde niet langer alleen onderwerp van onderzoek zijn. Ik wilde zelf onderzoeker worden van mijn eigen geschiedenis.
Als literaire straatfotograaf verzamel ik sporen. Ik kijk naar huizen, straten, familielijnen, documenten, kunstwerken en vergeten namen. Ik probeer zichtbaar te maken wat onder de oppervlakte is verdwenen: de arbeid van vrouwen, de kennis van moeders, de betekenis van zorg en de menselijke verhalen achter financiële en juridische systemen.
Dit dagboek is daarom meer dan een verzameling berichten.
Het is mijn openbare geheugen. Mijn archief van vragen. Mijn route van pijn naar betekenis. Mijn manier om met beelden en woorden verbanden te leggen die in afzonderlijke dossiers onzichtbaar bleven.
Ik schrijf niet om zonder bewijs schuldigen aan te wijzen. Ik schrijf omdat schade een geschiedenis heeft en omdat systemen door mensen zijn gemaakt. Wie wil begrijpen wat er is gebeurd, moet niet alleen naar nummers kijken, maar ook naar de mensen, families, beroepen en machtsverhoudingen erachter.
Dit dagboek voert mij:
van polisblad naar familieblad, van straatbeeld naar geschiedenis, van de vijf pijlen naar de moederlijnen, van voetnoot naar fundament, van stille pijn naar een eigen stem.
Ik maakte het ook voor de meisjes, vrouwen en moeders wier verhalen nooit werden opgeschreven. Voor degenen die het leven droegen, kennis doorgaven en gezinnen en gemeenschappen bijeenhielden, maar in de officiële geschiedenis vaak alleen verschenen als dochter van, echtgenote van of moeder van.
Mijn grootste verlangen is om zichtbaar te maken wat te lang buiten het wetboek, het archief en het publieke geheugen werd gehouden.
Niet om het verleden opnieuw te bewonen, maar om er een eerlijkere toekomst uit te bouwen.
Ik heb dit online dagboek gemaakt om met licht te schrijven, met taal te fotograferen en vrouwen van voetnoot naar fundament te brengen.
Silvia Koning Lindeboom leeft op haar eigen voorwaarden. Niet langer volgens de verwachtingen van systemen die haar lichaam verzekerden, haar arbeid registreerden en haar leven in codes probeerden te vangen. Zij bepaalt zelf haar naam. Zij bewaakt haar lichaam. Zij onderzoekt haar geschiedenis. Zij geeft betekenis aan wat haar is overkomen. Niet als pion in het spel van anderen, maar als bestuurder van haar eigen leven. Mijn leven is geen dossier dat door anderen wordt geschreven. Mijn leven is mijn erfgoed — en ik bepaal de voorwaarden. Silvia Koning Lindeboom
Truus van Gogh – Erfgoed 1967
In de Nederlanden bestond de adel uit oude landadel, stedelijke regentenfamilies die later werden verheven en families die door de vorst een titel kregen. Na het ontstaan van het Koninkrijk der Nederlanden werd de adel juridisch georganiseerd. Koningen konden families erkennen, inlijven of verheffen in de Nederlandse adel. De kern is daarom: De adel ontstond waar bezit, bescherming, bestuur en erfopvolging samenkwamen. Maar achter iedere adellijke lijn stonden ook vrouwen. Zij brachten land, familieverbindingen, bruidsschatten, erfgoed en nakomelingen over. De man droeg vaak de titel; de vrouw maakte geregeld de voortzetting van het huis mogelijk. De kroon was zichtbaar. De moederlijn zorgde dat zij kon worden doorgegeven.
Silvia Lindeboom Truus van Gogh – Erfgoed 1967 Montancourt Middelburg