Code Civiel ” U hoort nog van ons” Foutje bedankt – Kafka in de rechtstaat

– Ik, ik blijk iemand anders – Code 01 een man volgens de belastingdienst binnen de staat der Nederlanden

The death of a saleswoman

Overheid duwt miljoenen natuurlijke personen in de anonimiteit, maakt grondrechten niet waar door mannelijke elite. #ostracisme

Me before You Mark – Buitengesloten worden door vooroordelen is geen recht

Volgens mij is de staat nalatig geweest omdat de waarschuwingen over deze zaak constitutioneel werden genegeerd. Ostracisme vindt plaats wanneer een of meer mensen verzuimden om actie te ondernemen om een andere persoon, mij in dit geval erbij te betrekken, terwijl dat wel tot het sociaal recht binnen ons systeem zou moeten zijn. Naar de gevolgen voor mij, het slachtoffers van ostracisme is inmiddels heel wat onderzoek gedaan. Maar dat geldt nog niet voor het onderzoek naar de motivaties van de dader (s).

Zie Artikel 6 1. Ieder heeft het recht zijn godsdienst of levensovertuiging, individueel of in gemeenschap met anderen, vrij te belijden, behoudens ieders verantwoordelijkheid volgens de wet.

In een ongelijk patriarchaat hebben zelfstandige vrouwen geen identiteit meer en worden ze gezien als bezit van de bv Nederland Ze komen in het loongebouw te hangen met een personeels nummer 01 : Mannelijk en De inspecteur van de belastingdienst logt in met Code Akbul01

A = account

K= kantoor

B = Belasting

U = Uit

L = Loon

01 = mannelijk

Simpel eigenlijk hè!
Ik, een zelfstandige vrouw en entiteit eis in Vrouwe Justitia de bestuurder van het lichaam terug

Van strategie naar executie liefs Syri. Syri staat voor Systeem Risico Indicatie. De overheid gebruikt het Systeem Risico Indicatie (SyRI) om sociale zekerheidsfraude op te sporen. Volgens de organisaties is het gebruik van SyRI in strijd met ERVM / mensenrechten, specifiek het recht op respect voor het privéleven. bron Mensenrechten.nl

De gevolgen van onrechtmatig verkregen gegevensbestanden binnen de Belastingdienst

we hebben te maken met een democratische rechtsorde die al sinds 1998 niet goed werkt en die systematisch mensen discrimineert “. Veel mensen met een praktische opleiding zoals ik, voel al 13 jaar niet gezien en niet gewaardeerd. Ik zet me daarom al jaren af tegen andere groepen waarnaar in hun beleving meer aandacht uitgaat, terwijl ik zelf tussen wal en schip oftewel van de wal en het schip afgeduwd wordt.

Dit online verhalen dagboek is opgeschreven deels vanuit ( wan) hoop, als een wonder placebo” Mijn hele leven wordt tegenwoordig beheerst door het oplossen van een grote puzzel! Door wie, en waarom zijn mijn grondrechten geschonden door aantasting van mijn lichaam?
Kafka

Hoe bewijs je corruptie, rechtelijke dwaling door vooringenomen handelen, misleiding en machtsmisbruik door een machtsvacuüm van gecodificeerde nummers. #celblok32.
Ik vecht al 13 jaar tegen de staat der nederlanden vanwege omkoping en woekerpolissen waardoor zelfstandigen hun bestaanszekerheid zien verdwijnen.
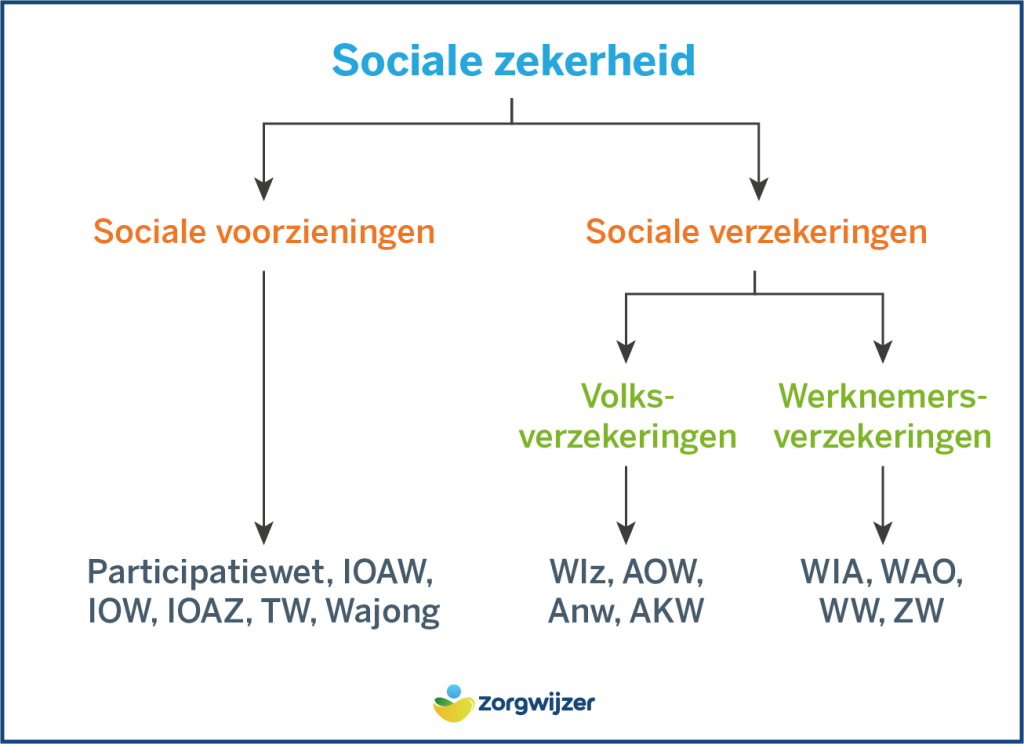
Elke maand € 900,00 Loonbelasting en zwv betalen zonder recht op sociale voorzieningen of sociale zekerheid. Leuker kunnen we het niet maken wel makkelijker. liefs de belastingdienst
zelfstandige met een zakelijke markt aov werden omgekat naar een sociale waz aov maar kregen de code 32 als enkelband #fiscaalgevangen

Er is een revolutie gaande en ik ben optimistisch.

Ieder heeft, behoudens bij of krachtens de wet te stellen beperkingen, recht op onaantastbaarheid van zijn lichaam.Artikel 11

Het menselijk lichaam is rechtsobject van het recht op de onaantastbaarheid van het lichaam van mensen als rechtssubjecten en dragers van grondrechten. De grondwetgever van 1983 en partijen bij verschillende verdragen hebben dat expliciet ondertekend.

No The right to be let alone Een verhaal dat leidde naar de f*cking geheime codificeringen en zeer traumatische ervaringen door systeemfouten.

Het begin van mijn politieke wetenschap begon toen ik ziek thuis kwam te zitten.

Een verhaal dat me nooit los liet.

De privacybehoefte gaat terug op de eed van Hippocrates, die geneesheren vertrouwelijk laat omgaan met hun patiënteninformatie.

Maar de geneesheren verkochten mijn entiteit door aan de belastingdienst door in simpel wilsbesluit.

Het bedoelde effect van vereenvoudiging wijzigingen in wet- en regelgeving, leidde tot het spekken van de staatskas. Met grote gevolgen voor alle burgers. Waarom greep de Waakhond van Nederland niet in op financiële instellingen zoals de belastingdienst! Het belastingstelsel klopt van geen kant.. dus tijd voor herstel. Verdrag ERVM
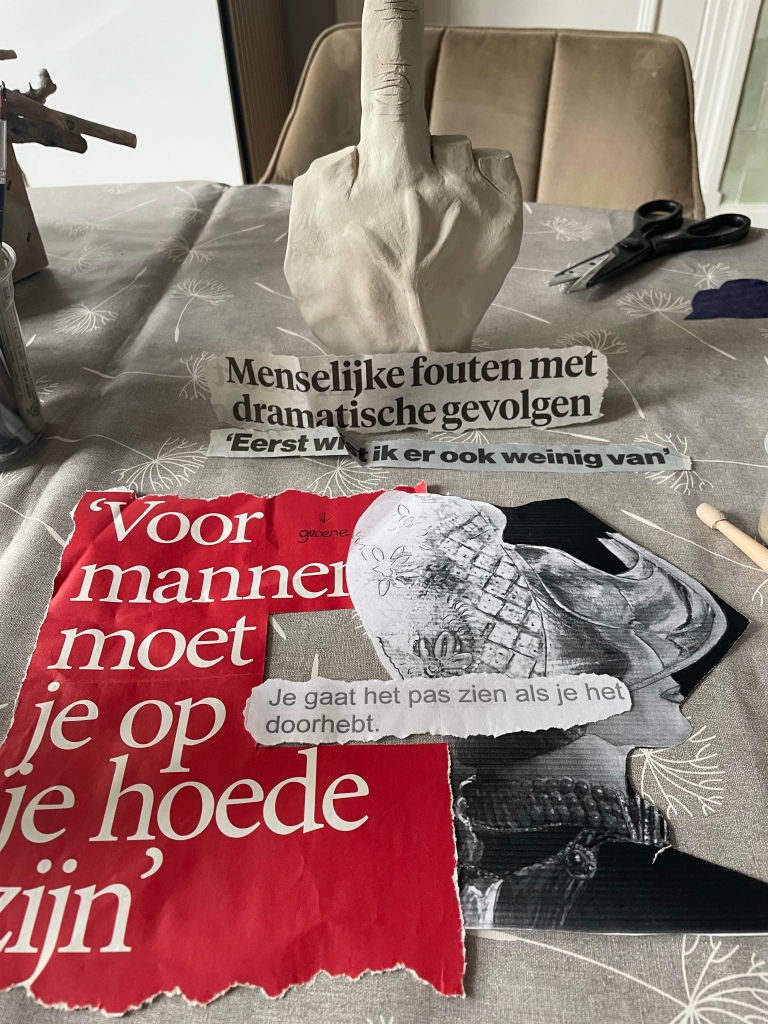
Voor groene mannen moet je op je hoede zijn. Je gaat het pas zien als je het doorhebt CDA Album

Privacy, persoonlijke levenssfeer, privésfeer of eigenruimte schermt personen of groepen af van bespieding en beïnvloeding. Privacy betekent dat iemand dingen kan doen zonder dat de buitenwereld daar weet van heeft, inbreuk op maakt, of invloed op heeft. De afscherming van beïnvloeding wordt ook omschreven als het recht om met rust gelaten te worden. Het is een universeel mensenrecht, een fundamentele vrijheid en een grondrecht.

Privacy gaat om de afscherming van persoonsgegevens, “het eigen lichaam”, de woning of leefruimte, familie- en gezinsleven. Privacy omvat ook het recht vertrouwelijk te communiceren, zoals via brief, telefoon, e-mail.

Het recht op privacy wordt in verschillende internationale verdragen gegarandeerd. Een groot deel van de specifieke en recente regelgeving betreft echter vooral de verwerking van persoonsgegevens, hetgeen slechts een onderdeel vormt van het ruimere begrip privacy, of persoonlijke levenssfeer.[10]p.51

Verenigde Naties #wikipedia

In artikel 17 van het VN–Internationaal verdrag inzake burgerrechten en politieke rechten uit 1966 staat:

  1. Niemand mag worden onderworpen aan willekeurige of onwettige inmenging in zijn privéleven, zijn gezinsleven, zijn huis en zijn briefwisseling, noch aan onwettige aantasting van zijn eer en goede naam.
  2. Een ieder heeft recht op bescherming door de wet tegen zodanige inmenging of aantasting.

Europees Verdrag voor de Rechten van de mens.

Ook artikel 8 van het Europees Verdrag voor de Rechten van de Mens garandeert deze rechten.

Het Verdrag van 1981

Concrete regels voor de bescherming van persoonsgegevens werden opgenomen in het Verdrag tot bescherming van persoonsgegevens van de Raad van Europa uit 1981 (Convention for the Protection of Individuals with regard to Automatic Processing of Personal Data, met aanvullend protocol in 2001.#wikipedia

Artikel 5 van het Europees Verdrag voor de Rechten van de Mens voorziet in het recht op vrijheid, veiligheid en compensatie als een vrijheidsontneming in strijd is met dit artikel. – artikel 176 staatsblad 176 28 april 2010.

Het probleem is dat het nu een duister gebied is wie uiteindelijk een belang heeft bij een bepaalde verbintenis en wie welke constructies heeft met bedrijven, stichtingen of andere organisaties. Eigenlijk moet die informatie over de zogenoemde ‘ultimate beneficial owner’ (UBO), de uiteindelijke belanghebbende, in een BSN register staan waarin De gemeente, de belastingdienst, de verzekeraars, de toezichthouder met goedkeuring van natuurlijke personen inzage kunnen krijgen.

Wil je meer weten over belastingrecht en bestaanszekerheid recht lees dan vooral verder… De dubieuze rol van onze aandeelhouders! Ongelijkheid aanpakken door de wet openbaarheid gecodificeerde Nederlanders!

Mijnoverheid…. zo maar een melding die mij vanuit een blackbox theorie, als een zelfstandige entiteit, proudmom en ervaringsdeskundige in de anonimiteit houdt. Oftewel Gevangen heeft gezet in de Matrix binnen de Trias Politica

Maar wat als de overheid feiten verdoezelen binnen de Tri as ?

“Alle reden om uit te leggen hoe de belastingdienst met mensen omgaat is via Syri gestructureerd”

– artikel 8 april 2019. – Recent produceerde minister Koolmees een Kamerbrief getiteld ‘Voortgang UWV’, waarin hij aangaf vier onderzoekers op het UWV af te sturen. Koolmees reageert daarmee op een brief die uitlegt dat de UWV-top de Kamer ernstig heeft misleid tijdens een hoorzitting over de WW-fraude. Daarmee koopt hij vooral tijd. Dat is begrijpelijk want de belangen zijn enorm en het UWV is door haar matrixorganisatie (zo niet haar kubusorganisatie) vrijwel onbestuurbaar.

De Belastingdienst moet dus controles gaan uitvoeren voor het UWV waar ze zelf geen belang bij heeft. In dit stukje perverse governance ligt de basis van allerlei fraudes door werkgevers.

Naast de premieheffing verdwijnt ook uitkeringsberekening bij UWV – niet door uitbesteding maar door automatisering. Tot 2006 was dat handwerk en werden werkgevers overstelpt met formulieren. De wet Walvis verhelpt dat. Met de automatisering verdwijnen nog meer contact- en controlemomenten tussen UWV en werkgevers. Frauderen door financiële dienstverleners/ organisaties wordt dus zo verder vergemakkelijkt.

2009-2010: De ketenmanager bedient de Belastingdienst (en de fraudeurs)

Veel van wat er bij UWV mis gaat, wordt veroorzaakt door krachten waar één mens, zelfs een minister, weinig aan kan doen. Maar soms maakt één individu wel het verschil.

2009-2010: De Ketenmanager bedient het UWV (en de fraudeurs)

Ook het UWV krijgt een cadeau. Daar was de modernisering van de uitkeringssystemen volledig geflopt. De oude Cobol-systemen blijven daarom maar die kunnen niet omgaan met mutaties met terugwerkende kracht. En omdat correcties op eerdere opgaven zijn in salarisland gangbaar zijn, zal het aantal uitkeringen dat achteraf zou moet worden gecorrigeerd exploderen. De oplossing is bruut: verbied wijzigingen op eerder ingediende aangiften bij wet. De polisadministratie wordt zodoende ‘stabiel’.

Ondergetekende – Silvia Lindeboom, geboren in 1967 – belandt op haar drieënveertigste door een codeciviel in de blockchain handel van de belastingdienst.

Voor mij voelt dit onderzoek door straatfotografie als een optreden voor een heilige staat. Als ik fotografeer vanaf de straat stap ik oprecht in een andere wereld.

Vanaf vandaag betreed ik voor het eerst een nieuwe ruimte van pixels en blockchain. Ik voel jullie energie en kijk ernaar uit jullie allemaal binnenkort bij het gerechtshof te zien.

Human Wave Blockchain is dus een techniek waarmee een netwerk van gebruikers via E- herkenning gezamenlijk een database van transacties bijhouden. Het bijzondere is dat het moeilijk is om vals te spelen, bijvoorbeeld door het dezelfde persoon twee keer uit te geven. De bekendste toepassingen van de blockchain technologie is waar het gaat om transacties. Transacties zijn de mutaties van eigendom, een waardeoverdracht van de ene eigenaar naar de andere. Meestal gaat het over de eigendom van geld, zoals de blockchain onder bitcoin en ethereum, maar hier gaat het over mensen oftewel hun polisnummers.

In tegenstelling tot andere systemen, wordt de blockchain-database hier beheerd door één centrale partij, door alle betrokken partijen in de loonketen. Elke gebruiker die onderdeel is van de keten, plaatst een stukje informatie op een block.

De vraag is dan ook? Is de belastingdienst te vertrouwen?

Blockchain wordt vaak gezien als een realtime, onveranderlijk register van transacties en eigendommen. Maar wat betekent dit? Het is in feite een betrouwbaar en bijna niet te hacken register met transacties en informatie over wie waarvan eigenaar is…. oftewel Leuker kunnen we het niet maken wel makkelijker!

Toeval bestaat niet dus niet!

Een andere wereld treft haar dus. De Belastingdienst en de overheid heeft er weer een probleem bij, naast de Toeslagenaffaire en box 3. blijft deze entiteit strijden voor haar grondrecht- Bestaan / zekerheid. Ze kwam voor haar plichten toen ziek werd door haar verzekerd beroep: handelaar in confectie ( langdurig blootgesteld zijn aan man made fibers) onder curatele te staan van de inspecteur van de belastingdienst. Haar rechten vervielen doordat Jan Peter Balkenende en Jan Kees de Jager (CDA) haar lichaam ( bestuurder van het lichaam) belasting onmachtig en handelingsonbekwaam maakten.

Curatele is voor een meerderjarige die zijn financiële en persoonlijke zaken niet zelf kan regelen en voor wie beschermingsbewind en/of mentorschap niet genoeg is. Iemand die onder curatele staat is handelingsonbekwaam. De curator is de wettelijk vertegenwoordiger van de betrokkene.

Het houdt maar niet op! Het zijn allemaal forse ingrepen in een institutioneel en ict-landschap waarin na de ict-rampen in de jaren waar niemand heeft naar omgekeken. De rechtbank Den Haag deelde een paar jaar geleden de uitvoerende macht al een stevige oorvijg uit. In een omvangrijke – zeer complexe – uitspraak oordeelt zij dat de inzet van SyRI. Systeem Risico Indicatie

De rechtbank Den Haag deelde de uitvoerende macht een paar jaar geleden al een stevige oorvijg uit. In een omvangrijke – zeer complexe – uitspraak oordeelt zij dat de inzet van SyRI voor haar ‘onvoldoende inzichtelijk en controleerbaar’ is. Het systeem is in wezen een black box.

De minister weigerde tijdens de procedure steevast om aanvullende informatie over SyRI te verstrekken. De rechtbank heeft dus niet in de box mogen kijken. De Haagse rechtbank kon daarom niet goed onderzoeken of de privacywaarborgen toereikend waren.

Mede daarom luidt de slotsom van de rechtbank dat de SyRI-wetgeving strijdt met artikel 8 EVRM en dus onverbindend is. voor haar ‘onvoldoende inzichtelijk en controleerbaar’ is. Het systeem is in wezen een black box. De minister weigerde tijdens de procedure steevast om aanvullende informatie over SyRI te verstrekken. De rechtbank heeft dus niet in de box mogen kijken. De Haagse rechtbank kon daarom niet goed onderzoeken of de privacywaarborgen toereikend waren. Mede daarom luidt de slotsom van de rechtbank dat de SyRI-wetgeving strijdt met artikel 8 EVRM en dus onverbindend is.
Verhalen van de straat – the underground Middelburg

Ze treft een wereld van extremen, wantrouwen, afschuiven, ficties, afsluiten, , oversluiten, foute regeltjes, eenduidigheid, voorwaarden, verdienmodellen, slavernij, beledigingen, grensoverschrijdende opmerkingen, blokkades … oftewel een wereld van ‘te gek voor woorden’.

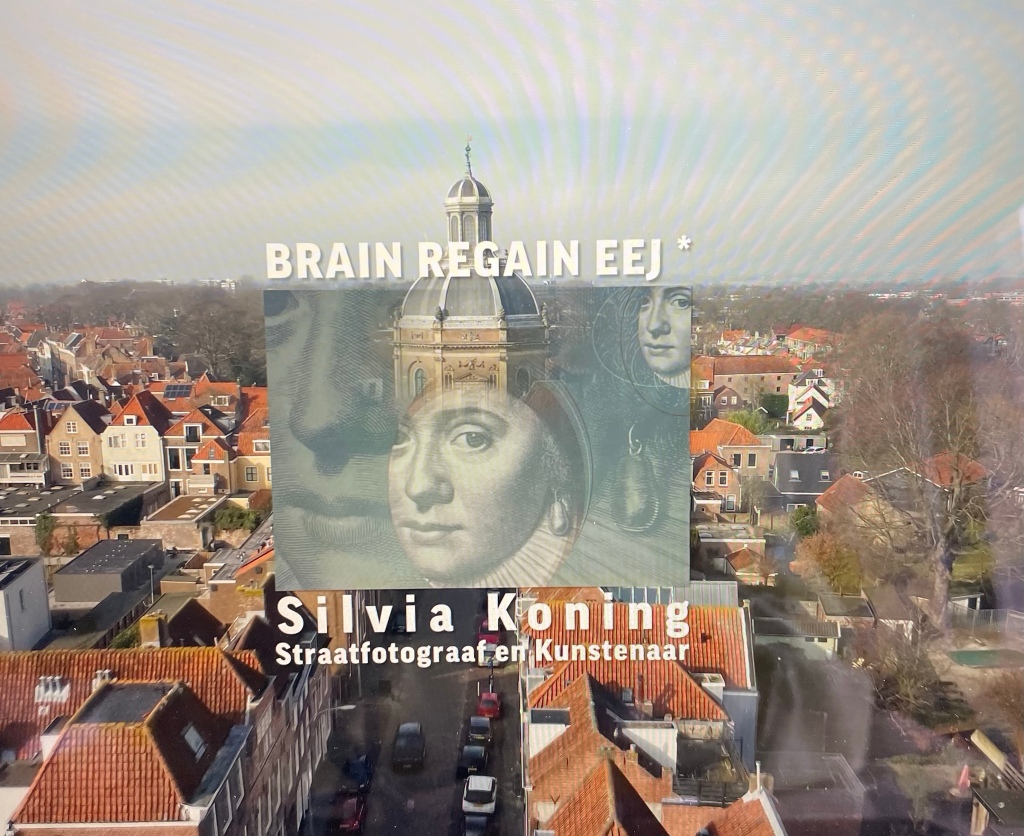
Brain Regain eej* The great reset

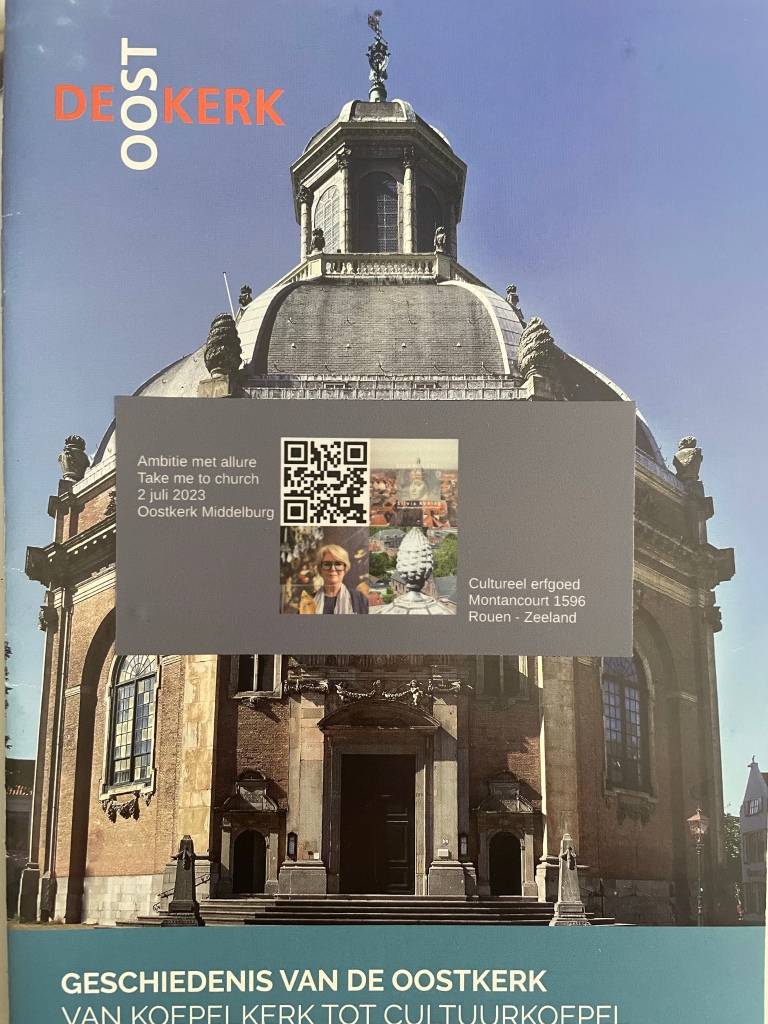
De expositie in De Oostkerk op 2 juli 2023, een promotievideo om te delen is geen toeval. Ik, Silvia Koning Lindeboom opereer vanuit Bed & Breakfast Montancourt in Middelburg . ik heb deze film laten maken door Vladdie de Koning. Een koninklijke samenwerking, zouden we bijna zeggen.

De video is er eentje in de geest van zowel mij, de koningin voor gelijke behandelingswetgeving als Vladdie. Prachtig om te zien. Een mooie verbinding tussen de Rouaansekaai als bron, en het Oostkerkplek als muziek en cultuur podium.

Watch it!

Eerlijkheid duurt het langst – God ziet Alles

Een wereld waarvan 70 tot 80 % van wij de maatschappij het bestaan niet van weet of het bestaan ervan bewust niet wil weten krachtens de Algemene beginselen van behoorlijk bestuur.

Het in de anonimiteit (vast) zitten geeft mensen een onbehaaglijk gevoel en voor u vast een on- werkelijk – voel. Mensen die in een bijstand of anonimiteit zitten leven in vaak in schaamte, angst en vaak ook sociale of financiële armoede. Hier praat men natuurlijk liever niet over.

Never Never give up – Nieuw Herstel is hard nodig #Volkspartijen

Natuurlijke personen zijn na 1998 verketterd binnen het machtsvacuüm Wet IB2001 door het Ministerie van Sociale zaken en werkgelegenheid, het Ministerie van Justitie en Ministerie van Financiën mede door simpelweg een eenduidig wilsbesluit art 176 staatsblad gepubliceerd op 28 april 2010 ondertekend door Koningin Beatrix zonder controle van de leden der Staten Generaal.

Wijzigingen in wetgeving toepassen zonder toezicht, controle en toetsing aan de grondwet zorgde voor constitutionele discriminatie door inzet marktwerking, differentiatie, disruptie door discrepantie om nog maar niet te spreken over het toepassen van schuldvernieuwing en subrogatie.

De autoriteiten hebben behoorlijk gefaald

We kennen allemaal toch nog de affirmatie: Er is maar een nederlander zoals jij, zorg goed voor jezelf en Leuker kunnen we het niet maken wel makkelijker. En daar is het nou net misgegaan.

In verband met vereenvoudiging voor zowel belastingplichtigen als de Belastingdienst houden verzekeringsmaatschappijen echter loonheffing in op dergelijke uitkeringen en op afkoopsommen van arbeidsongeschiktheidsverzekeringen (art. 34 Wet LB en art. 11, lid 1, onderdeel a, ten tweede, Uitvoeringsbesluit LB). Dat zijn de herverzekeraar, de levensverzekeraar, de natura-uitvaartverzekeraar en de schadeverzekeraar. Hier zal de reden voor de inhouding van loonheffing per 2011 liggen.

2011 – heden: Zwijgen, Verzwijgen en Vergeten

“Het gevolg is nu dat UWV zelfs eenvoudige vragen over fraude niet lijkt te kunnen beantwoorden”

Sinds 2010 is het stil gebleven rond de loonaangifteketen en de polisadministratie. Serieuze controles op de loonaangifte worden door de Belastingdienst nog door het UWV uitgevoerd. Bron: https://www.computable.nl/artikel/opinie/overheid/6640327/1509029/uwv-gegijzeld-door-de-belastingdienst.html
wie ben je nog als niemand waarheid controleert

De wettelijke grondslag voor het inhouden als inhoudingsplichtige hiervoor ontbreekt alleen!!!

Onder het toverwoord (Periodieke) Uitkeringen werden dus onmerkbaar alle Persoonsschade vergoedingen zonder enige feitenkennis of feitenrechter, nog arbeidsovereenkomst of andere rechtspositionele regeling, zoals bijvoorbeeld een CAO, klakkeloos toegepast op de wet loonbelasting 1964 zonder de werkelijke feiten te toetsen in het loongebouw van het polisregister van het uwv gehangen. De geheime lades van het Ministerie van Financiën.

De belastingdienst vermeld keer op keer in de verweerschriften deze deze regel: Uitkeringen uit een arbeidsongeschiktheidsverzekering zijn belast voor de inkomstenbelasting (‘periodieke uitkeringen en verstrekkingen’; art. 3.100, lid 1, onderdeel b, Wet IB 2001). Wie zulke uitkeringen ontvangt, moet deze zelf aangeven in zijn aangiftebiljet inkomstenbelasting en betaalt er belasting over als de aanslag wordt opgelegd. Bron: Ministerie van financiën


Contactpersoon Wet Open Overheid

………………………………………………..

Ministerie van Financiën

Directie Communicatie

Korte Voorhout 7 | 2511 CW | Den Haag

Postbus 20201 | 2500 EE | Den Haag

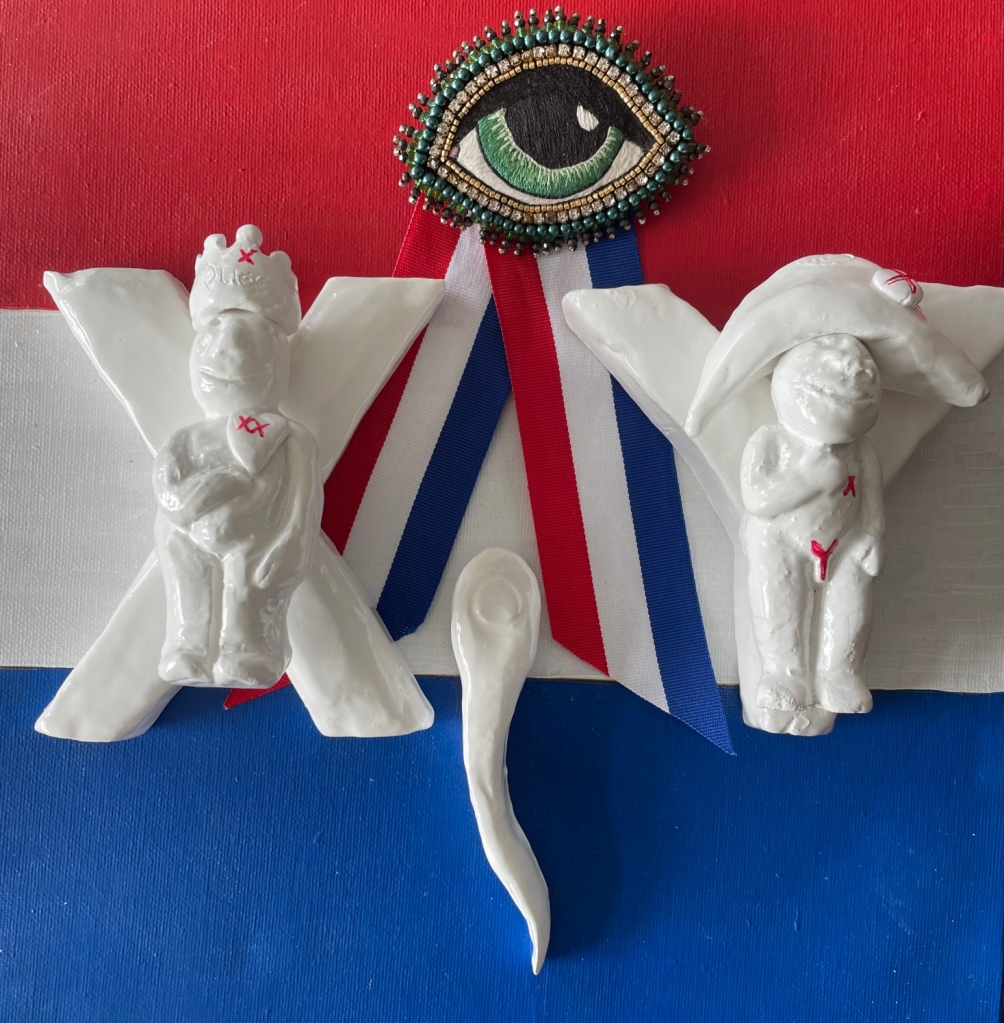
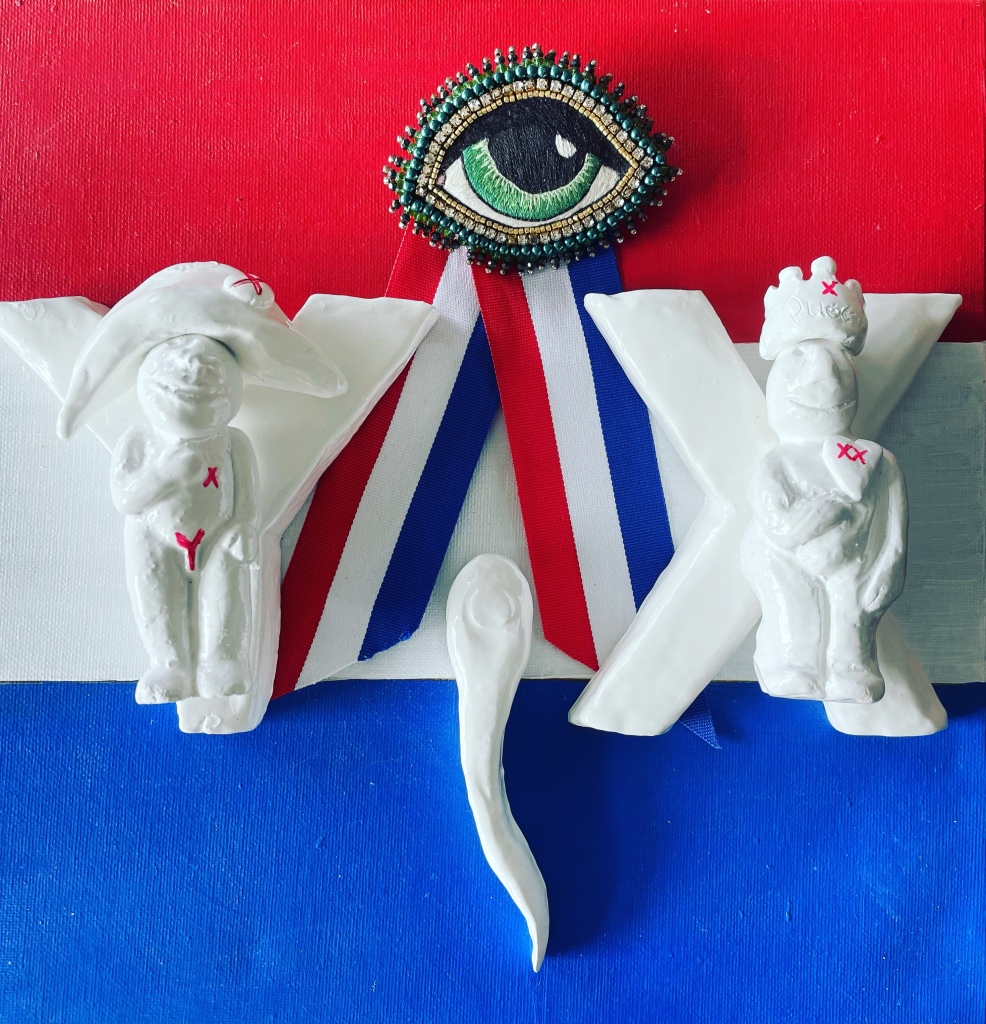
X staat tot Y Niet Y staat voor X Moeder de bron en vrouw en de Fisca

Geachte leden van de Staten Gen e raal – U zit behoorlijk mis! Er was maar een waarheid en dat is die van hun.

Dit werd mijn missie cees? Zoeken tot ik het vond te bestellen bij bol.com

Op 25 maart 2023 heeft de Hoge Raad misschien wel het belangrijkste arrest van dit jaar in de loonbelasting gewezen. In dat arrest oordeelde de Hoge Raad dat ook letselschadevergoedingen die voortvloeien uit de arbeidsovereenkomst of uit een andere rechtspositionele regeling, zoals bijvoorbeeld een CAO, niet kwalificeren als loon.

Voor letselschadevergoedingen die niet uit de arbeidsovereenkomst of een andere rechtspositionele regeling voortvloeien, was dit al zo. Dit onderscheid vloeide voort uit het bekende Smeerkuil-arrest (HR 29 juni 1983, 21435, BNB 1984/2). Dit arrest werd in de praktijk zo uitgelegd dat een letselschadevergoeding alleen niet kwalificeert als loon, wanneer die vergoeding niet voortvloeide uit de arbeidsovereenkomst of een andere rechtspositionele regeling.

Vloeide de letselschadevergoeding wel voort uit de arbeidsovereenkomst of een andere rechtspositionele regeling, dan was wel sprake van loon. Met betrekking tot deze laatste vergoedingen heeft de Hoge Raad nu dus beslist dat dit (ook) geen loon is.

Hiermee heeft de Hoge Raad, en mijns inziens terecht, het in de praktijk onbevredigende onderscheid tussen letselschadevergoedingen die wel en die niet voortvloeien uit de arbeidsovereenkomst of een andere rechtspositionele regeling, feitelijk geschrapt. Al deze letselschadevergoedingen zijn vanaf nu onbelast.

“Schrijvers zijn degenen die met de taal omgaan. Het is volgens mij dan ook beter dat schrijvers zich over de taal buigen dan een stel taalkundigen. Je laat politicologen toch ook geen politiek bedrijven? Harry Mulisch

Er is hoop – Werkt mijn Vastberadenheid en Placebo voor een Aanpak met andere ogen aanstekelijk?

Verhalen met de tag Silvia Koning #passievoorgelijkebehandelingwetgeving

https://wijzijndestad.com/zoeken/verhalen/tag/silvia-koning/

Liefs Silvia
Hoe valsspelende ministers onschuldige burgers isoleren.

“De tragedie achter de Toeslagen Affaire, het DUO dossier Student en/of de Loonbelasting Letselschade Affaire zelfstandigen is geen toeval“

Europa is in wezen een matriarchaat, gekoloniseerd door drie woestijngodsdiensten waarin mannen het voor het zeggen hebben. Tom Lanoye

Je kunt niet alle “schade verzekeringen onder arbeidsongeschiktheid wetten plaatsen als er geen enkele arbeidsovereenkomst is!

wetten.nl – Regeling – Schattingsbesluit arbeidsongeschiktheidswetten – BWBR0011478

code Akbul01 oftewel Account Kantoor Belasting Uit Loon 01

Wie ben je nog ….zonder nummer? Hoge Raad

Mijn strijd – Mijn eenzaamheid – Mijn isoleercel door de Machine vol Algoritmes

Hoe persoonsschade vergoedingen in Box 1 INKOMEN UIT WERK EN WONING worden Belast, zonder recht op sociale zekerheid?

Het is rechtvaardig als je over inkomen en recht op sociale zekerheid loonbelasting betaald!

Het is onrechtvaardig als je geen inkomen hebt en ook geen recht op sociale zekerheid krijgt maar wel onwetmatig loonbelasting moet betalen voor de invorderingswet 1990.

( een wijziging opgenomen van artikel 36, tweede lid, van de Invorderingswet 1990. Op grond van die bepaling dient de bestuurder van een lichaam dat niet tot betaling van de verschuldigde belasting, bedoeld in die bepaling, in staat is, deze betalingsonmacht te melden bij de ontvanger. De wijziging van artikel 36, tweede lid, van de Invorderingswet 1990 bewerkstelligt dat de melding van de betalingsonmacht voortaan schriftelijk moet plaatsvinden, met dien verstande dat deze melding niet alleen op papier maar ook door middel van een elektronisch bericht kan worden gedaan).

Hoe noem je een bedrijf met 2 ( let op: niet gehuwde of geregistreerde vrouwelijke externe eigenaren? Dat noemen we een V.O.F.

Een vennootschap onder firma (vof) is een bedrijf waarin minimaal 2 personen samenwerken onder één gemeenschappelijke naam. Iedere persoon die meedoet, wordt mede-eigenaar. Deze mede-eigenaren worden ook wel vennoot genoemd.

Wie is hoofdelijk aansprakelijk bij een vof?

Een vennootschap onder firma (vof) is geen rechtspersoon. Iedere vennoot is hoofdelijk met zijn persoonlijk vermogen aansprakelijk voor alle schulden van de vof, dus ook voor belastingschulden.

Maar als er nooit schulden zijn geweest in de VOF?

Hoe een private aov consumenten product / letselschade vergoeding vanwege longschade jarenlang onrechtmatig en onwetmatig werd geboekt als een sociale verzekering met de grondslag als loon uit vroegere dienstbetrekking in Box 1.

Plichten belastingbetaler U vult de aangifte juist, volledig en op tijd in. U verstrekt gegevens als de Belastingdienst daarom vraagt. U betaalt op tijd. Als u uw aanslag niet op tijd betaalt, rekent de Belastingdienst invorderingsrente. De belastingdienst maakt eerst alle bestuurders van het lichaam belastingonmachtig door het omkatten van gegevens middels een digitaal formulier en kunnen zo ongestoord onwetmatig belastingdienst innen.

Eleanor Roosevelt en de UVRM

‘Waar beginnen de universele mensenrechten? Op kleine plaatsen, dicht bij huis – zo dichtbij en zo klein dat je ze op geen enkele wereldkaart kunt zien. Maar die plekken zijn de wereld van individuele mensen; de buurt waarin hij woont; de school die hij bezoekt; de fabriek, boerderij of kantoren waar hij werkt. Als deze rechten daar geen betekenis hebben, hebben ze ergens anders ook weinig betekenis.’

(N)uggers

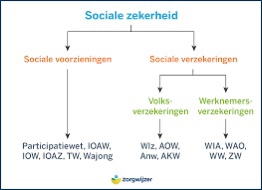
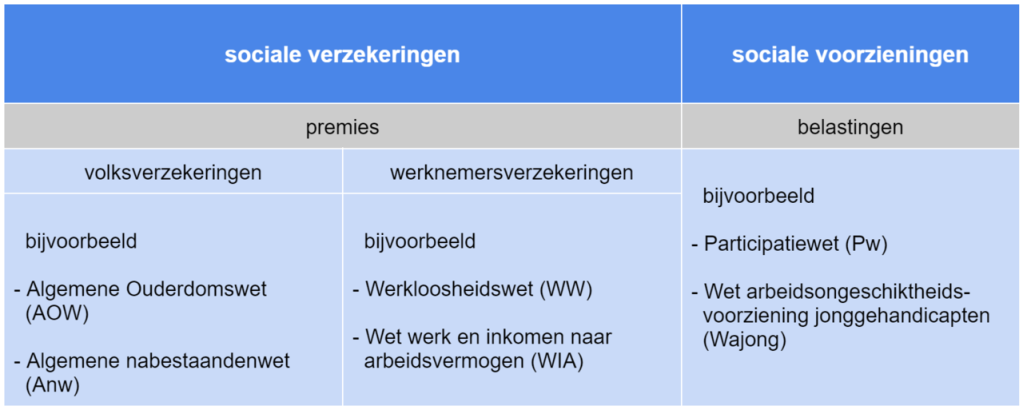
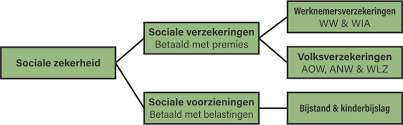
Wat valt er onder sociale verzekeringen?

De sociale verzekeringen zijn onderverdeeld in de volksverzekeringen en de werknemersverzekeringen. Iedereen in Nederland is verplicht verzekerd voor de volksverzekeringen: de Algemene ouderdomswet (AOW), de Wet langdurige zorg (WLZ), de Algemene Kinderbijslagwet (AKW) en de Algemene nabestaandenwet (Anw).

Wat valt onder sociale voorzieningen?

Onder de sociale voorzieningen vallen de volgende wetten: Participatiewet, Wet Inkomensvoorziening oudere en gedeeltelijk arbeidsongeschikte werkloze werknemers, Wet inkomensvoorziening oudere werklozen, Wet Inkomensvoorziening oudere en gedeeltelijk arbeidsongeschikte gewezen zelfstandigen, Toeslagenwet, en de Wajong.

Maar wat als dit niet klopt in mijn zaak niet klopt en ik nergens toegang tot blijkt te hebben? Ook de toegang tot de culturele en economische rechten, waaronder het recht op deelname in de cultuur blijkt een keiharde strijd.

Wat is de belangrijkste wet van de sociale voorzieningen?

Iedereen die kan werken maar het op de arbeidsmarkt zonder ondersteuning niet redt, valt onder de Participatiewet. De wet moet ervoor zorgen dat meer mensen werk vinden, ook mensen met een arbeidsbeperking.

Toverwoorden zoals: Vereenvoudiging, Periodieke Uitkering, Inkomensvoorziening & Wettelijke Verplichting vormden samen de bron voor een belasting cocktail voor de inhoudingsplichtigen.

Welke grondrechten en plichten heb je als Nederlandse burger?

Dit zijn onder andere het kiesrecht, vrijheid van meningsuiting, recht op privacy, godsdienstvrijheid en het discriminatieverbod. Sociale grondrechten: de economische, sociale en culturele rechten. Dit zijn onder andere het recht op huisvesting, sociale zekerheid, gezondheidszorg en onderwijs.

Maar wat als je deze niet voor mij of jou meer gelden?

Tijd voor Herstel want uitleg komt er maar niet!!

Hoe een zelfstandige entiteit in het loongebouw van de belastingdienst als werknemer in het geheime WAO laatje binnen het loongebouw terecht kwam onder code 32 WAO/AAW en de inspecteurs van de belastingdienst de sleutel voor toegang tot….( sociale zekerheid) hebben ingeslikt! Alles waar ik voor me verzekerde om zelfstandige en autonoom te blijven is mijn afgenomen. ( makkelijke prooi dus). Ruim 900,00 euro loonbelasting en zw betalen maar nergens toegang tot hebben. Geen recht op werk, toegang tot de participatie wet, rechtsbescherming!!!!

( Ik blijf bloggen tot mijn zaak ook is opgelost, ) redt Wolter Kluwer en de Centrale raad van beroep mijn leven?

Iets wat mijn Hart ( d) raakt laat ik nooit meer los

Schuldvernieuwing en Subrogatie werden de norm door een simpel wilsbesluit in 2010 zonder controle van de Staten Generaal.

De Belastingdienst / en dus de overheid heeft precies op dit punt zijn zorgplicht ernstig verzaakt.

Hoe deden ze dit: Gewoon door De bestuurder van het lichaam belastingonmachtig maken. Leuker kunnen we het niet maken wel makkelijker! Toch ? Marnix van Rij #invorderingswet1990

Hoe de aansprakelijkheid werd verschoven door inzet van juridische fictie in het bestuursrecht.

De toeslagen affaire en de loonbelasting tragedie ontstond door kwaadwillende personen en in een in onschuld wassend kabinet Balkenende / Rutte, die door het creëren van hiaten, de geheime codes en afspraken tussen de regering, de Tweede Kamer, de ambtenarij, de rechtspraak en de Staten Generaal die voor burgers en de kleine zelfstandigen verzwegen moest blijven.

Het aftreden van het kabinet door de toeslagen affaire loste alle problemen niet op, en voorkwam dan ook geen volgende affaire.

De mens vervangen door een code – leuker kunnen we het niet maken wel makkelijker.

De tweede Schandaal , de loonbelasting affaire: Een arrest met grote financiële gevolgen.

Op 25 maart jl. heeft de Hoge Raad misschien wel het belangrijkste arrest van dit jaar in de loonbelasting gewezen. In dat arrest oordeelde de Hoge Raad dat ook letselschadevergoedingen die voortvloeien uit de arbeidsovereenkomst of uit een andere rechtspositionele regeling, zoals bijvoorbeeld een CAO, niet kwalificeren als loon.

Voor letselschadevergoedingen die niet uit de arbeidsovereenkomst of een andere rechtspositionele regeling voortvloeien, was dit al zo. Dit onderscheid vloeide voort uit het bekende Smeerkuil-arrest (HR 29 juni 1983, 21435, BNB 1984/2). Dit arrest werd in de praktijk zo uitgelegd dat een letselschadevergoeding alleen niet kwalificeert als loon, wanneer die vergoeding niet voortvloeide uit de arbeidsovereenkomst of een andere rechtspositionele regeling. Vloeide de letselschadevergoeding wel voort uit de arbeidsovereenkomst of een andere rechtspositionele regeling, dan was wel sprake van loon. Met betrekking tot deze laatste vergoedingen heeft de Hoge Raad nu dus beslist dat dit (ook) geen loon is.

Ik geloof in Moeder de vrouw

Er is dus nog hoop voor mij in mijn hoger beroep zitting in februari 2024.

Het systeem binnen het ministerie van financiën en belastingdienst zélf moet op de schop omdat juridische fictie na de crisis in 2008 en de Bulgaren affaire ( met het sprookje vereenvoudiging wetgeving in 2010 door invoering van administratieve lastenverlichting) alles alleen maar erger heeft gemaakt en burgers hiervan de rekening moeten betalen.

Een falend ICT probleem en hiaten binnen het boxenstelsel ( met dank aan Gerrit Zalm) zorgde voor de isoleercel van burgers, door een simpele wijziging overige fiscale maatsregelen krachtens een simpel wilsbesluit van CDA er Jan Kees de Jager en CDA en Jan Peter Balkenende toe te passen.

Staatsblad gepubliceerd op 28 april 2010.

Besluit van 28 april 2010 tot vaststelling van het tijdstip van inwerkingtreding van artikel XVII, onderdeel C, van Overige fiscale maatregelen 2010

Wij Beatrix, bij de gratie Gods, Koningin der Nederlanden, Prinses van Oranje-Nassau, enz. enz. enz.

Op de voordracht van Onze Minister van Financiën van 22 april 2010, nr. DB/2010/83U, Directoraat-Generaal voor Fiscale Zaken, Directie Directe Belastingen;

Gelet op artikel XXI, achtste lid, van Overige fiscale maatregelen 2010;

Hebben goedgevonden en verstaan:

Enig artikel

Artikel XVII, onderdeel C, van Overige fiscale maatregelen 2010 treedt in werking met ingang van 4 juli 2010.

Onze Minister van Financiën is belast met de uitvoering van dit besluit dat met de daarbij behorende nota van toelichting in het Staatsblad zal worden geplaatst.

’s-Gravenhage, 28 april 2010

Beatrix

De Minister van Financiën,

J. C. de Jager 

Uitgegeven de elfde mei 2010

De Minister van Justitie a.i.,

J. P. Balkenende 

NOTA VAN TOELICHTING

In Overige fiscale maatregelen 2010 is in artikel XVII, onderdeel C, een wijziging opgenomen van artikel 36, tweede lid, van de Invorderingswet 1990. Op grond van die bepaling dient de bestuurder van een lichaam dat niet tot betaling van de verschuldigde belasting, bedoeld in die bepaling, in staat is, deze betalingsonmacht te melden bij de ontvanger. De wijziging van artikel 36, tweede lid, van de Invorderingswet 1990 bewerkstelligt dat de melding van de betalingsonmacht voortaan schriftelijk moet plaatsvinden, met dien verstande dat deze melding niet alleen op papier maar ook door middel van een elektronisch bericht kan worden gedaan. Code Akbul01

De datum van inwerkingtreding van de wijziging hangt samen met het moment dat het webformulier voor de melding betalingsonmacht in het persoonlijk domein voor bedrijven gebruiksklaar is. De bestuurder kan dan ook een digitale melding doen. Op 4 juli 2010 is de automatisering van de Belastingdienst zover.

Inwerkingtreding met ingang van 4 juli 2010 houdt in dat de bestuurder vanaf die datum de betalingsonmacht uitsluitend schriftelijk kan melden, met de mogelijkheid om dit te doen via het persoonlijk domein voor bedrijven.

Met inwerkingtreding op 4 juli 2010 wordt afgeweken van de vaste data voor inwerkingtreding van wetten. De reden voor de afwijking is gelegen in de aanpassing van de automatisering van de Belastingdienst die met ingang van die datum gereed is. Overigens wordt de invoeringstermijn van twee maanden wel in acht genomen en wordt – zoals toegezegd – de wijziging door middel van voorlichting vanaf de maand mei onder de aandacht van de doelgroep gebracht.

De Minister van Financiën,

J. C. de Jager

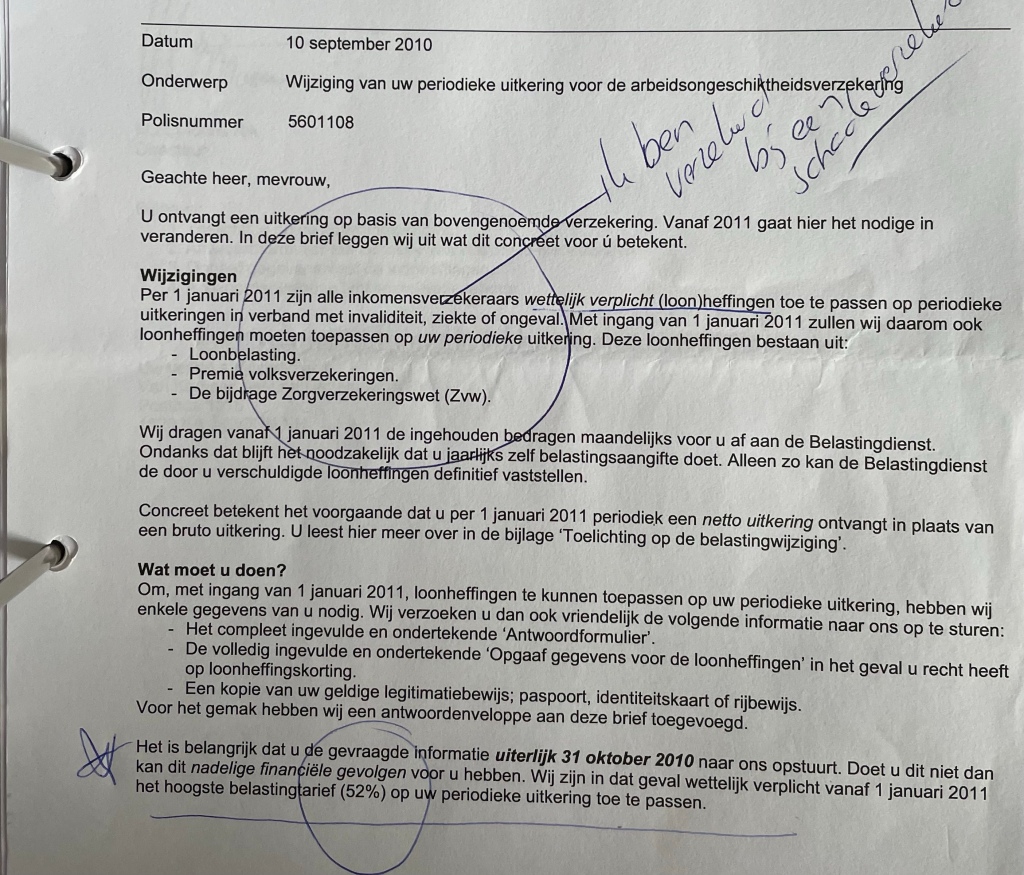
Na dit besluit kwam dan ook op 10

september 2010 deze dreigbrief binnen:

Wijziging fiscale behandeling voor AOV’s per 1 januari 2011.

Verzekeraars en of inhoudingsplichtigen konden electronisch middels een E herkenning zo burgers belastingonmachtig maken voor de invorderingswet 1990!

“de grondwet is er niet voor inkt ” z

” Afhankelijk van willekeur is geen recht, maar een politieke moord “

De wettelijke grondslag van deze brief komt dan ook maar niet boven tafel bij het Ministerie van Financiën!!!

Als je bij elke letselschade verzekeraar vraagt wie het gedaan heeft, dan leidt dat af van de meer wezenlijke vraag waarom het is gebeurd en op welke wijze en voor wie deze algemene brief zonder ondertekening van de hoofdverdachte van toepassing is?

Ik weet het bijna zeker dat na 13 jaar onderzoek My Own Research Oorzaak & Gevolg dat we de oorzaak toch bij deze twee specifieke personen moet worden gezocht, bij hun functies en de omgeving waarin zij werkten en dat de gevolgschade moet worden vergoed voor alle betrokkenen.

Beroepsaansprakelijkheid noemen ze dit in het Algemeen Bestuursrecht. Een klein koninklijk besluit zonder controle Raad van State is formeel gezien geen wet en volgens mij ook niet bindend.

Dit soort “codeflikkers ” sorry voor het woord zullen altijd dan ook altijd bewust fouten blijven maken om de belastingpot weer aan te vullen en blijkbaar de enige manier om deze misstanden niet naar buiten te brengen is door het omkatten van bewijzen, mutaties wijzigingen en zij het zo onmogelijk maken om het goede te doen, of het makkelijker te maken binnen de rechtstaat. Door omgekeerde informatie verwerking!

Dit geldt dus voor de fouten binnen de regering, fouten die dramatische gevolgen hebben voor miljoenen Nederlanders . Net als bij medische missers zullen er in de politiek van morgen bewindspersonen, Kamerleden, rechters en topambtenaren zijn die foute besluiten bewust blijven nemen. Maar de oorzaken van deze besluiten zullen eigenlijk altijd hetzelfde blijven door Coderingen.

Hoe we simpel weg onze rechtsbescherming weer terug krijgen door de betrokken bestuurders die ficties in het bestuursrecht creëren te bestraffen.

“Wie de schade veroorzaakt zal de schade moeten betalen 💰 ” Laat de burgers niet verketteren door dit machtsvacuüm.

Liefs Silvia
Ps. Corrigeer me als ik het niet goed zie lieve mensen, burgemeesters en uwv. zij hebben ook geen toegang tot Uwv volgens het Suwinet.

Oftewel Ik oke jij oke zij oke wij oke

Lieve lezers en Dineke de Groot ( Zij is de hoogste bestuursrechter in Nederland) hoop en Pieter Omtzigt zijn nu mijn enige engelbewaarders.

Ongelijkheid door Algoritmes – Hoe overleef je de belastingdienst

In mijn autobiografische blogs beschrijf ik al jaren over wat mij overkomen is sinds ik zelfstandig onderneemster en moeder werd, maar door mij beroep handelaar in confectie Sarcoidose kreeg en daardoor de loonslaaf van de belastingdienst werd zonder toezicht of controle binnen het Ministerie Algemene zaken. Geen toegang meer tot het recht en handelingsonbekwaam door schuldvernieuwing en subrogatie krachtens juridische fictie ( Een juridische fictie is een onwerkelijke situatie die in juridische contexten wordt verzonnen om de rechtsgang te versimpelen: een wettelijke (of soms contractuele) bepaling waarin intrinsiek of praktisch onmogelijke constructies zijn verwoord).

Alle deureb blijven voor mevr K gesloten

De schijnconstructies werden opgetekend vanuit het Ministerie van financiën zelf: Ik betaal dus al jaren loonbelasting maar sta nergens op de loonlijst?? Of toch wel? De Reden: Ik werd zonder controle of toezicht belasting onmachtig/ handelingsonbekwaam gemaakt, gewoon door inzet van ficties.

Die wet onderscheidt twee groepen van personen die handelingsonbekwaam zijn: minderjarigen, dat is iedereen die jonger is dan 18 jaar;meerderjarigen die onder curatele zijn. En dat ondercuratele zijn komt door deze Opmerkelijke belastingconstructie opgetekend middels dit KB art 176 Staatsblad van 28 april 2010.

Hello you have day off – zeeuws museum

Er is hier dus sprake van een opmerkelijke belastingconstructie om zieke vrouwelijke entiteit en belastingplichtige zo “veel” mogelijk belasting te laten betalen. Dit doen we door het structureren, omvormen of verschuiven van transacties, inkomen, winst en vermogen. Lang leve de wet IB2001.

Bij dat soort constructies wordt er gebruikgemaakt van geheime codes, algoritmes, de verschillen in belastingtarieven, geen wettelijke grondslagen, geen vrijstellingen dan wel aftrekposten. Het gaat hierbij om gevallen waarbij er weliswaar wordt meer wordt gehandeld naar cijfers of de letter van de wet, maar niet naar de bron van ons bestaan krachtens van de in werking zijn wet.

Op 27 januari 2017 stuurde ik de koning en de voorzitter van de tweede kamer brieven, maar deze werden nooit maar dan ook nooit beantwoordt.

De Haagse bestuurscultuur is zo lek als een mandje maar God ( moeder der natuur ziet alles). Sinds de invoering van het vernieuwde belastingstelsel ontstonden er hiaten in de wetgeving die in de software programma’s aangifte …..werden verdoezeld. Het is dan ook geen toeval dat het loongebouw ( handboek loonheffingen) in 2011 opnieuw werd uitgegeven!! Nadat het Ministerie van financiën de bestuurder van het lichaam belastingonmachtig maakte voor de invorderingswet 1990!!

Dit deel van mijn leven noem ik “onherkenbaar leed“. Leed achter de schermen oftewel hoe door geheime codes en inzet juridische fictie ter vereenvoudiging van wetgeving vanuit het Ministerie van financiën met ondertekening van Beatrix zelfstandige ondernemers worden belazerd en er constitutioneel wordt gefraudeerd door bestuurders binnen onze BV Nederland oftewel de Moedermaatschappij.

Alles in mijn zaak gaat om de kern van mijn bestaan : Hoe een ( periodieke uitkering) mijn leven heeft beschadigd. Maar het begrip periodieke uitkering is helemaal niet gedefinieerd in de wet IB2001, maar heeft invulling gekregen in onder meer de rechtspraak.

Wat is de wettelijke grondslag voor het versturen van de dreigbrief vanuit het Ministerie van financiën via Schadeverzekeraar Nationale Nederlanden?

Wat is de wettelijke grondslag voor het belastingonmachtig en handelingsonbekwaam maken van mij: de bestuurder van het lichaam Silvia Koning Lindeboom om loonbelasting van een schadevergoeding te vorderen voor de invorderingswet 1990 zonder rechtop : Werk, sociale zekerheid, inkomen, vakantiegeld, pensioen grondslag, participatiewetgeving, rechtsbescherming??

De dag dat ik, Silvia Koning besloot me te specialiseren in overheidsfalen” criminaliteit”, verloor het westen een handelaar in confectie, maar kreeg de overheid er een natuurlijk persoon bij en binnen de wetenschap en het bestuursrecht er een scherpe denker bij”.

Brain Regain Enigma Code Akbul01 🇳🇱

Al jaren lang doe ik onderzoek myownresearch naar zaken die mij hard en hart raken. Naar de grondwet artikel 1, (“Allen die zich in Nederland bevinden, worden in gelijke gevallen gelijk behandeld.), art 104 (Belastingen van het Rijk worden geheven uit kracht van een wet. Andere heffingen van het Rijk worden bij de wet geregeld.) en artikel 120 (Het huidige artikel 120 van de Grondwet bepaalt dat de rechter niet mag beoordelen of wetten en verdragen in strijd zijn met de Grondwet. Nederland kent momenteel, anders dan bijvoorbeeld in Duitsland, Frankrijk en Scandinavische landen dus geen constitutionele toetsing door de rechter) van de grondwet.

Lekker dan… wanneer je het slachtoffer bent geworden van willekeur : “Ongelijkheid door Subrogatie, Schuldvernieuwing en Algoritmes”.

de slangenkuil bij de belastingdienst

Waarom dit onafhankelijk Onderzoek? Datum Plaats & Delict.

Omdat ik ( en ik denk dat ik niet de enige ben) al ruim 13 jaar lang gevangen ben gezet toen ik ziek ben geworden door persoonsschade/ letselschade aan mijn longen in mijn werkende periode als zelfstandige, vrouw, kostwinner binnen een VOF constructie met beiden een aov consumenten product/ verzekering ( kansovereenkomst/verbintenissenrecht), die na een algemene dreigbrief in 2010 ( wijziging fiscale regels rondom aov verzekeringen)!!!!werden omgekat middels een wijziging Staatsblad 176 2010 naar een personeelsnummer voor de IBwet2001 zonder wettelijke grondslag of verplichting!!

Besluit van 28 april 2010 tot vaststelling van het tijdstip van inwerkingtreding van artikel XVII, onderdeel C, van Overige fiscale maatregelen 2010

Wij Beatrix, bij de gratie Gods, Koningin der Nederlanden, Prinses van Oranje-Nassau, enz. enz. enz.

Op de voordracht van Onze Minister van Financiën van 22 april 2010, nr. DB/2010/83U, Directoraat-Generaal voor Fiscale Zaken, Directie Directe Belastingen;

Gelet op artikel XXI, achtste lid, van Overige fiscale maatregelen 2010;

Hebben goedgevonden en verstaan:

Enig artikel

Artikel XVII, onderdeel C, van Overige fiscale maatregelen 2010 treedt in werking met ingang van 4 juli 2010.

Onze Minister van Financiën is belast met de uitvoering van dit besluit dat met de daarbij behorende nota van toelichting in het Staatsblad zal worden geplaatst.

’s-Gravenhage, 28 april 2010

Beatrix

De Minister van Financiën,

J. C. de Jager 

Uitgegeven de elfde mei 2010

De Minister van Justitie a.i.,

J. P. Balkenende 

NOTA VAN TOELICHTING

In Overige fiscale maatregelen 2010 is in artikel XVII, onderdeel C, een wijziging opgenomen van artikel 36, tweede lid, van de Invorderingswet 1990. Op grond van die bepaling dient de bestuurder van een lichaam dat niet ( hoezo niet?) tot betaling van de verschuldigde belasting, bedoeld in die bepaling, in staat is, deze betalingsonmacht te melden bij de ontvanger. De wijziging van artikel 36, tweede lid, van de Invorderingswet 1990 bewerkstelligt dat de melding van de betalingsonmacht voortaan schriftelijk ( ahhh dus door geheime code E herkenning en intermediair als volmachtbedrijf) moet plaatsvinden, met dien verstande dat deze melding niet alleen op papier maar ook door middel van een elektronisch bericht kan worden gedaan. ( Gebruik makende van het polisregister van het uwv zonder toezicht of controle!!) Leuker kunnen we het niet maken wel makkelijker!!! grrrrr….

De datum van inwerkingtreding van de wijziging hangt samen met het moment dat het webformulier voor de melding betalingsonmacht in het persoonlijk domein voor bedrijven gebruiksklaar is. De bestuurder kan dan ook een digitale melding doen. Op 4 juli 2010 is de automatisering van de Belastingdienst zover.

Inwerkingtreding met ingang van 4 juli 2010 houdt in dat de bestuurder vanaf die datum de betalingsonmacht uitsluitend schriftelijk kan melden, met de mogelijkheid om dit te doen via het persoonlijk domein voor bedrijven.

Met inwerkingtreding op 4 juli 2010 wordt afgeweken van de vaste data voor inwerkingtreding van wetten. De reden voor de afwijking is gelegen in de aanpassing van de automatisering van de Belastingdienst die met ingang van die datum gereed is. Overigens wordt de invoeringstermijn van twee maanden wel in acht genomen en wordt – zoals toegezegd – de wijziging door middel van voorlichting vanaf de maand mei onder de aandacht van de doelgroep (Bond van Verzekeraars!!) gebracht.

De Minister van Financiën,

J. C. de Jager

#Codeflikkers Jan Kees de Jager en Jan Peter Balkenende (CDA) vraag ik dan graag om uitleg.

Een VOF is een zakelijke overeenkomst tussen beide partijen en in mijn geval was het een overeenkomst met een een andere gehuwde vrouw. Een zakelijke vrouwelijke partner dus. ( En let op: niet vanuit een meewerkende echtgenote) na de invoering van wet AWGB 1994. De oude karakterisering van de VOF als ‘de benaming van haar gezamenlijke leden in hun vennootschappelijk verband, welke leden de dragers van de rechten en verplichtingen der vennootschap zijn’, staat fier en nog steeds overeind.

Toeval bestaat dan ook niet….!

Mijn onderbuik gevoel vertelde mij na ontvangst van een dreigbrief in 2010….Hier gaat iets gigantisch mis… maar iedereen ( de boekhouder, de gemeente, de verzekeraars en de belastingdienst) verscholen zich achter deze twee woorden : Wettelijke Verplichting Hoeze wettelijke verplichting??

Wettelijke verplichting – Hoe specifiek is deze? als mijn directe persoonsgegevens werden omgekat naar indirecte persoonsgegevens oftewel een pseudoniem naam kreeg in mijn geval een Pesoneelsnummer!!door subrogatie en schuldvernieuwing!!

Wat is subrogatie?

Subrogatie voor de verzekeraar is geregeld in artikel 7:962 BW. Subrogatie houdt in dat de vorderingen van de verzekerde op derden tot vergoeding van schade overgaan op de verzekeraar, indien de verzekeraar die schade heeft vergoed. Hierbij maakt het niet uit of de verzekeraar de schade verplicht of onverplicht vergoedt. De verzekeraar voldoet dus zijn eigen schuld aan de verzekerde. Door deze betaling gaat echter het vorderingsrecht van de verzekerde op de derde niet teniet. Subrogatie zorgt ervoor dat de verzekerde als schuldeiser wordt vervangen door de verzekeraar.

De AVG stelt dat voor elke verwerking van persoonsgegevens een verwerkingsgrondslag nodig is. Een mogelijke grondslag is het voldoen aan een wettelijke verplichting. Er heerst(e) wat onduidelijkheid over de vraag wanneer je als verwerkingsverantwoordelijke hierop een beroep mag doen. Dit komt doordat aan de ene kant geldt dat de wettelijke bepaling waar beroep op wordt gedaan ‘duidelijk en nauwkeurig’ moet zijn en de toepassing van die wettelijke bepaling ‘voorspelbaar’ moet zijn. Aan de andere kant stelt de AVG dat niet voor elke afzonderlijke verwerking een specifieke wet vereist is. Nou dat verklaart al een boel!

Wanneer is een wet dan duidelijk, nauwkeurig en voorspelbaar? Hoe specifiek moet de wet dan zijn? Moet die wet precies bepalen welke persoonsgegevens verwerkt mogen worden en onder welke voorwaarden? In dit artikel worden bovenstaande vragen behandeld op basis van recente rechtspraak. ( Je kunt in mijn geval niet spreken van gerechtvaardigd belang als je bestaanszekerheid al jaren wordt ondermijnd door de inhoudingsplichtigen.)

Het is dan ook een rieële vraag of de verwerkingsgrondslag de wettelijke verplichting op basis van de Wet op het financieel toezicht (Wft) is of of het gerechtvaardigd belang is?

Allereerst wil ik antwoorden wat en voor wie het belang is bij de onderbouwing van deze manier van verwerkingsgrondslag.

Als de verwerkingsgrondslag de juiste wettelijke verplichting is, is het in principe voldoende om naar de toepasselijke wet te verwijzen. Maar wat als de toepasselijke wet allang al zijn afgeschaft, is dit dan mog steeds zo?

Als de verwerkingsgrondslag het gerechtvaardigd belang is, dan moet men dat belang ook benoemen en onderbouwen waarom dat belang prevaleert boven het belang van degene wiens persoonsgegevens verwerkt worden. En dat is nou iets waar niemand antwoorden op wil geven.

Ten tweede is het onderscheid belangrijk voor de uitoefening van de rechten van mij, de betrokkene. Als de persoonsgegevens op basis van het gerechtvaardigd belang verwerkt worden, kan ik, de betrokkene een verzoek doen tot verwijdering van zijn persoonsgegevens op basis van de AVG.

Als de verwerkingsgrondslag de wettelijke plicht is, dan heeft de betrokkene dat recht niet zonder meer, omdat de verwerkende organisatie die gegevens moet verwerken op grond van de wet. Maar wat als die wetten allang al zijn afgeschaft in 1998 en op 29 december 2005!! In dat geval rest voor mij, de betrokkene alleen een beroep op onrechtmatige daad.

Vermorzeld door de raderen van de belastingdienst

Ik onderzocht ook de impact van de martiale macht voor diegene die blijkbaar geen gebruik kunnen maken van “rechtsbescherming” door het hebben van een eigen woning.

Hoe door digitalisering en een simpel wilsbesluit vanuit het Ministerie van financiën beleidsalgoritmes werken via de geldstroom bron: het polisregister van het uwv.

En wie er volgens de grondwet “de inhoudingsplichtigen ” zijn voor het inhouden van rijksbelastingen zonder convenant, waardoor kwetsbare burgers als risicomodel in Code 32 WAO /AAW werden en worden opgehangen en hoe ze zelf maar zien hoe ze moeten overleven met daggeld/ vergoeding dat naar een dagloon / inkomen werd omgekat zonder recht op ander werk via de participatiewetgeving en of sociale zekerheidsstelsel die tot hun pensioen leeftijd oftewel WAO “U hoort nog van ons” al jaren in fiscale gevangen leven.

“De geheime laadruimte genaamd Drogreden : reden of redenering die niet klopt, maar wel aannemelijk lijkt” werden ingezet ter vereenvoudiging wetgeving voor wie tussen de wal en het schip vielen toen de overheid het Boxenstelsel 1.2.3 in 2001 invoerde.

Zo werden persoonsschade verzekeringen voor zelfstandige vrouwen omgezet middels een dreigbrief ( wijziging fiscale regels aov verzekeringen zonder wettelijke grondslag) om ze zo naar een inkomenspolis te te katten en werd het toverwoord Periodieke Uitkering onder loon uit vroegere dienstbetrekking gehangen.

Belastbare inkomen een Vals Dilemma door automatisering

Hierbij wordt ten onrechte het principe van de uitgesloten derde (tertium non datur) toegepast zie staatsblad 176 zonder controle parlement.

Automatisering is het vervangen van menselijke arbeid door machines of computersen computerprogramma’s. De drijfveer is economisch: de som van arbeid en grondstofverbruik is na automatisering kleiner dan daarvoor. #wikipedia

De wet wao is afgeschaft op 29 december 2005

Hoe ik mijn menselijke intelligentie moest inzetten met grote financiële gevolgen van dien. Dit bleek een taak die ik, een mens beter kan uitvoeren dan iedere codetikker voor een computer. De taken waarbij patroonherkenning en/of complexe communicatie een hele grote rol speelt.

Denk bijvoorbeeld aan het besturen van een auto of het uitleggen aan een kind waarom de ene keuze beter is dan de andere.

Economische ongelijkheid is het verschil in inkomen (de hoeveelheid loon die mensen verkrijgen) en rijkdom (de hoeveelheid particulier vermogen die mensen bezitten) tussen verschillende groepen mensen binnen éénzelfde land of tussen verschillende landen. #bronwikipedia

Het verschil in inkomen en inkomsten en Schadevergoedingen zit het hem in de letter S oftewel de uitslag en uitleg vanuit de Slangenkuil: Wie is wettelijk volgens een wettelijke grondslag een inhoudingsplichtige?

Algoritmes en Media-aandacht

De Wtl verstaat onder ‘werkgever’ namelijk hetzelfde als wat de Wet LB verstaat onder ‘inhoudingsplichtige’ Maar wat als je heen werkgever bent, geen BV hebt en geen inkomen hebt?

Wat is de WLT ? Werkgevers kunnen kortingen krijgen op de loonkosten van oudere, jongere of arbeidsgehandicapte werknemers. Dit moet bedrijven stimuleren om meer mensen aan te nemen die moeilijk aan een baan komen. Maar wat als Verzekeraars dit niet doen en wat als je ook geen arbeidsovereenkomst met de verzekeraar hebt afgesloten?

WAO /AAW zijn o.a Sociale uitkeringen voor de laagste inkomens en meewerkende echtgenotes vanuit een VOF.

Personen die geen of een te laag inkomen hebben kunnen veelal aanspraak maken op een sociale uitkering. De meest gekende uitkeringen zijn de werkloosheidsuitkering, de uitkeringen bij ziekte en arbeidsongeschiktheid en de pensioenen. Personen die geen toegang hebben tot sociale voorzieningen ontvangen een leefloon (België) of een bijstandsuitkering (Nederland).

Directe belastingen op loon

De directe belastingen die de overheid op het loon van een werknemer of een zelfstandige of op de winst van een bedrijf heft is progressief

Er had alleen nog een Box 4 moeten komen: Persoonsschade vergoedingen Periodiek en/of Kapitaalsuitkering Werknemers of Zelfstandig ondernemers Zper of Vof zonder inkomen.

  • box 1: belastbaar inkomen uit werk en woning.
  • box 2: belastbaar inkomen uit aanmerkelijk belang.
  • box 3: belastbaar inkomen uit sparen en beleggen.

Periodieke uitkeringen bij schadeverzekeringen / leven komen in de wet IB2001 dan ook niet voor. Deze heeft gestalte gekregen in de jurisprudentie bij pensioenfondsen en of lijfrente uitkeringen.

Oorzaak en Gevolg

Oorzakelijkheid, causaliteit, de wet van oorzaak en gevolg, causaal verband of causaal mechanisme is het directe mechanische verband tussen een oorzaak en een gevolg. Een waargenomen gebeurtenis is daarbij altijd het gevolg van een oorzaak die eraan voorafgaat. Causale verbanden zijn in de wetenschapsbeoefening essentieel, zowel in de natuur- als in de sociale wetenschappen.

Van belang is in hoeverre de gedraging van de een heeft bijgedragen in het ontstaan van schade bij een ander om te bepalen of er schadevergoedingsplicht bestaat.

Corrigeer me alsjeblieft als ik het verkeerd heb Sigrid Kaag?

Maar dan op basis van de grondwet art 1.

Liefs Silvia

#Codeflikkers

Vermorzeld door de raderen van de belastingdienst omdat de Burgers niet worden beschermd over het functioneren van de fiscus omdat de rechtsbescherming van belastingbetalers tekortschiet door schuldvernieuwing en subrogatie.

De vraag die altijd bovenaan moet staan bij de Belastingdienst is: we behandelen de mens niet zijn nummer!

Het is vandaag 10 oktober 2023, de wereld staat in brand, mensenrechten blijken constitutioneel te worden geschonden en ik bleef me maar focussen op dit ene laatste puzzelstukje oftewel steeds maar blijven zoekende naar dat ene artikel …..van Edwin Heithuis Uitspraak van de Hoge Raad.

Hoe ik mijn eigen verdediging en advocate moest zijn en overvloedige post en bewijsmateriaal opstuurde naar de Rechtbank & Centrale raad van beroep.

Prof.dr.mr. E.J.W. (Edwin) Heithuis is hoogleraar fiscale economie aan de Universiteit van Amsterdam.

When you have to be right – Wolter Kluwer

Op 25 maart jl. heeft de Hoge Raad misschien wel het belangrijkste arrest van dit jaar in de loonbelasting gewezen. In dat arrest oordeelde de Hoge Raad dat ook letselschadevergoedingen die voortvloeien uit de arbeidsovereenkomst of uit een andere rechtspositionele regeling, zoals bijvoorbeeld een CAO, niet kwalificeren als loon.

Voor letselschadevergoedingen die niet uit de arbeidsovereenkomst of een andere rechtspositionele regeling voortvloeien, was dit al zo. Dit onderscheid vloeide voort uit het bekende Smeerkuil-arrest (HR 29 juni 1983, 21435, BNB 1984/2). Dit arrest werd in de praktijk zo uitgelegd dat een letselschadevergoeding alleen niet kwalificeert als loon, wanneer die vergoeding niet voortvloeide uit de arbeidsovereenkomst of een andere rechtspositionele regeling. Vloeide de letselschadevergoeding wel voort uit de arbeidsovereenkomst of een andere rechtspositionele regeling, dan was wel sprake van loon. Met betrekking tot deze laatste vergoedingen heeft de Hoge Raad nu dus beslist dat dit (ook) geen loon is.

In mijn zaak bleef de belastingdienst maar volhouden dat het loon was vanuit de WAZ / arbeidsovereenkomst maar dit is het nooit geweest. Maar hoe maak je dit duidelijk als de codeflikkers en code tikkers werkzaam zijn bij een naar mijn menig corruptie organisatie.

Rechtsbescherming en Rechtszekerheid

Hiermee heeft de Hoge Raad, en mijns inziens terecht, het in de praktijk onbevredigende onderscheid tussen letselschadevergoedingen die wel en die niet voortvloeien uit de arbeidsovereenkomst of een andere rechtspositionele regeling, feitelijk geschrapt. Al deze letselschadevergoedingen zijn vanaf nu onbelast. Of daarbij sprake is van een publieke of private taak maakt overigens niet uit, zo heeft de Hoge Raad eveneens op 25 maart jl. beslist. Wel heeft de Hoge Raad een ander (nieuw) onderscheid gecreëerd, omtrent de hoogte van de vergoeding. Geeft de werkgever een hogere vergoeding dan uit zijn aansprakelijkheid voortvloeit, dan is voor het meerdere (nog steeds) sprake van (belast) loon. Alleen letselschadevergoedingen die niet hoger zijn dan uit de aansprakelijkheid van de werkgever voortvloeien, zijn dat niet. Hoe moet worden bepaald welk deel van de vergoeding voortvloeit uit de aansprakelijkheid en welk deel niet, zegt de Hoge Raad er overigens niet bij. Het zal nog een hele klus worden in de praktijk om dit vast te stellen, want zo duidelijk is dat natuurlijk niet.

Behalve dit belangrijke aspect is er nog een ander wezenlijk element in dit arrest en dat is de reden voor deze column. De Hoge Raad presenteert zijn arrest namelijk als een nadere invulling van zijn Smeerkuil-arrest uit 1983 en nadrukkelijk niet als een nieuwe jurisprudentiële lijn. Anders gezegd, de Hoge Raad “gaat” dus niet “om”. En dit betekent naar mijn mening dat ook gevallen uit het verleden die een letselschadevergoeding hebben gehad en waarop, naar nu blijkt ten onrechte, loonbelasting is ingehouden en afgedragen, nu ook een beroep kunnen doen op dit arrest via de weg van de ambtshalve vermindering. Wel geldt daarvoor een beperking in de tijd van vijf jaar; langer dan vijf jaar terug kan men niet. Maar de andere bekende uitzondering op de ambtshalve vermindering van nieuwe jurisprudentie is naar mijn mening nu niet van toepassing. Van nieuwe jurisprudentie is immers geen sprake maar ‘slechts’ van een nadere invulling, verduidelijking zo men wil, van, in dit geval al bijna 40 jaar, bestaande jurisprudentie.

In dit verband roep ik de uitspraak van Rechtbank Gelderland van 2 december 2020 (19/6815, V-N 2021/6.19.1) in herinnering. In die uitspraak over een ambtshalve vermindering besliste de rechtbank dat geen sprake was van nieuwe jurisprudentie. In die zaak had de belastingplichtige in 2018 een verzoek ingediend om zijn aanslag IB/PVV 2013 die in 2015 onherroepelijk was komen vast te staan, ambtshalve te verminderen. Aanleiding voor dit verzoek was een in 2018 gewezen arrest. Hoewel het arrest was gewezen in 2018, dus geruime tijd na het definitief worden van de aanslag IB/PVV 2013 (in 2015), wees de rechtbank het verzoek om ambtshalve vermindering (toch) toe. En dit kwam, omdat het arrest uit 2018 verwees naar een eerder arrest uit 2009 en dat arrest was geruime tijd vóór het definitief worden van de aanslag IB/PVV 2013 (in 2015) gewezen. Volgens de rechtbank betekende dit dat de onjuistheid van de aanslag IB/PVV 2013 niet voortvloeide uit het arrest uit 2018, maar uit de wet in combinatie met het arrest uit 2009. Met andere woorden, het arrest uit 2018 was volgens de rechtbank geen nieuwe jurisprudentie, maar een verduidelijking van bestaande jurisprudentie (uit 2009). Tegen deze uitspraak is geen hoger beroep of sprongcassatie ingesteld, dus kennelijk vonden de belastinginspecteur en de Staatssecretaris van Financiën dit ook.

Precies zo’n zelfde situatie doet zich nu voor. Het arrest waaruit volgt dat letselschadevergoedingen geen loon zijn, is het Smeerkuil-arrest uit 1983. Het recente arrest van 25 maart jl. is slechts een nadere verduidelijking hiervan. Dit betekent naar mijn mening dat alle letselschadevergoedingen die in de afgelopen vijf jaren zijn betaald en die, gelegd langs de meetlat van het arrest van 25 maart jl. bij nader inzien (toch) belastingvrij blijken te zijn, nu alsnog belastingvrij zijn. Belastingplichtigen kunnen dus de, naar nu blijkt ten onrechte, ingehouden en afgedragen loonbelasting ‘terughalen’ door middel van een verzoek tot ambtshalve vermindering. Dit kan door de destijds ingehouden en afgedragen loonbelasting terug te vragen, maar dit kan mijns inziens ook door die loonbelasting terug te vragen via de inkomstenbelasting, waarop de loonbelasting immers een voorheffing is. En daarvoor heeft men tot het einde van dit kalenderjaar 2022 de tijd. Art. 45aa lid 1 onderdeel a Uitv.reg. IB 2001 zegt namelijk dat de vijfjaarstermijn eindigt na vijf jaren na het einde van het kalenderjaar, waarop de belastingaanslag betrekking heeft. Voor in 2017 uitbetaalde letselschadevergoedingen is die vijfjaarstermijn dus gaan lopen na afloop van 2017 en eindigt op 31 december 2022. Dus tot eind 2022 heeft men de tijd om een verzoek tot ambtshalve vermindering te doen met betrekking tot in 2017 uitbetaalde letselschadevergoedingen waarop, ten onrechte, loonbelasting is ingehouden.

Voor in 2016 of eerder uitbetaalde letselschadevergoedingen gaat dit niet, daarvoor is men nu te laat. Helaas krijgt men geen rente vergoed over de belastingteruggaaf, maar de loonbelasting terugontvangen is natuurlijk al heel mooi. En als men dan toch bezig is met een verzoek tot ambtshalve vermindering, kan men in voorkomende gevallen de vermindering voor box 3 erin meenemen (zie daarover uitgebreider de Redactie Vakstudie Nieuws in V-N 2022/10.6). Dat gaat in één moeite mee door.

De Belastingdienst en de overheid heeft er weer een probleem bij, naast de Toeslagenaffaire en box 3. Het houdt maar niet op!

Informatiesoort: Column 

Rubriek: Loonbelasting 

Focus: Focus 

Carrousel: Carrousel

Bron: Taxlive.nl

Dat mijn loonbelasting zaak mij al jarenlang pijn doet interesseert de meeste mensen geen bal, maar denk dat juist in een wereld waar fictie de norm wordt door vereenvoudiging ( leuker kunnen we het niet maken wel makkelijker) we er juist voor elkaar moeten zijn door elk feit te omarmen en elke ervaringsdeskundige binnen een land voor een gezonde economie zou moeten kunnen zorgen.

Gelukkig belde de centrale raad van beroep vandaag en hoop ik dat er aan mijn jarenlange strijd met de overheid binnenkort een einde komt als de Centrale raad van beroep en anders de Hoge Raad een uitspraak gaat doen in mijn zaak #geefonsvertrouwen

Codetikkers en codeflikker Jan Kees de Jager ( destijds Minister van Financiën) heeft Koning Willem heel wat uit te leggen. Voor woe dacgf dat slavernijverleden was afgeschaft heeft het mis! Soeverein blijven blijkt een hele klus aangezien ik geen convenant of arbeidsovereenkomst heb afgesloten toen ik zelfstandige werd in op 15 augustus 1995.

Bestuurder van het lichaam

Ook heb ik geen grondrechtelijke toestemming gegeven om mij handelingsonbekwaam en belasting onmachtig te maken.

Bestaanszekerheid – Help..mijn inhoudingsplichtige blijkt een Algoritme

Differentiatie en / of discriminatie van klanten van kleine ondernemingen. En hoe werkt dat door algoritmen?

Wie denkt er aan mij en aan mijn welbevinden als mijn inhoudingsplichtige al 13 jaar een algoritme is Roos vermeij, Karien van Gennip Minister President ? Maar onze eigen Mark Rutte heeft er geen actieve herinnering meer aan. !

Er rust op mij die ene vraag? WAAROM? Waarom kon het al zo lang mis gaan? Hoe zit het met de overheidscontrole in Nederland?

Wat is de wettelijke grondslag voor inhoudingen loonbelasting zonder loon of toegang tot de participatie wet?

Klopt dit antwoord? Hoge Raad

Inhoudingen zijn wettelijk geregeld in artikel 7:631 BW en verrekeningen in artikel 7:632 BW: o Inhouding: Bij inhouding gaat het om bestedingen van de werknemer. Een werknemer mag zijn loon vrij besteden. Elk beding waarbij de werkgever het recht krijgt enig bedrag van het loon in te houden is nietig. #wetaanpakschijnconstructies

Het ICT-systeem van de Belastingdienst lijkt dus ook nu weer op grote schaal (mis) en gebruik te maken van gijzel software maar dan wel op een hele speciale manier. De gijzeling vindt namelijk niet plaats door criminelen, maar door het eigen verouderde systeem en koppelcodes. Hoe kan een consumentenproduct zulke grote en verwoestende hebben.

De Belastingdienst geeft miljoenen maar uit aan ICT, waarvan het grootste deel opgaat aan onderhoud en reparatie van de veelal verouderde systemen. Bij een deel van die systemen is blijkbaar dus sprake van ‘ernstige continuïteitsrisico’s’.

Deze gijzeling heeft dus niet alleen intern invloed, maar op iedere Nederlandse Zelfstandige en belastingbetaler wordt er hart door geraakt. Want doordat bijna het hele ICT-budget en de bijbehorende mankracht opgaat aan het in de lucht houden van de oude systemen is er bijna geen ruimte voor noodzakelijke vernieuwingen. Net zoals het debacle in 2006 toen de wet walvis werd ingevoerd.

Al vele jaren zit de zelfstandige/ burger door de Belastingdienst gevangen in hun eigen bubbel door de eenduidige vicieuze cirkel van de eigen systemen waardoor het invoeren van wijzigingen in bepaalde belastingwetten volgens het Ministerie van Financiën niet mogelijk blijkt.. win win voor de belastingdienst en dus massa werd kassa voor de invorderingswet 1990. Leuker kunnen we het niet maken wel makkelijker!

Eerlijkheid duurt het langst toch Rechtspraak?

Volgens het ‘pas toe of leg uit’-principe worden de bepalingen in de Code nageleefd door deze toe te passen of uit te leggen waarom van de betreffende bepalingen wordt afgeweken. Nederlandse institutionele beleggers zijn verplicht in hun jaarverslag verantwoording af te leggen over de naleving van de principes en best practice bepalingen van de Code die tot hen zijn gericht.

“Dat een persoonsschade slachtoffer jarenlang onnodig door te kluwen de code enigma 2.0 moest ontrafelen door gijzelsoftware is mensonterend bestaansrecht” Truusvangogh

Waarom de verzekering voor arbeidsongeschikten weer vastloopt is dan ook geen toeval.

Inzet #gijzelsoftware door een eenvoudig KB wilsbesluit van Jan Kees de Jager en Jan Peter Balkenende vanuit het Ministerie van financiën en Justitie zonder controle parlement!

NOTA VAN TOELICHTING

In Overige fiscale maatregelen 2010 is in artikel XVII, onderdeel C, een wijziging opgenomen van artikel 36, tweede lid, van de Invorderingswet 1990. Op grond van die bepaling dient de bestuurder van een lichaam dat niet tot betaling van de verschuldigde belasting, bedoeld in die bepaling, in staat is, deze betalingsonmacht te melden bij de ontvanger. De wijziging van artikel 36, tweede lid, van de Invorderingswet 1990 bewerkstelligt dat de melding van de betalingsonmacht voortaan schriftelijk moet plaatsvinden, met dien verstande dat deze melding niet alleen op papier maar ook door middel van een elektronisch bericht kan worden gedaan.

De datum van inwerkingtreding van de wijziging hangt samen met het moment dat het webformulier voor de melding betalingsonmacht in het persoonlijk domein voor bedrijven gebruiksklaar is. De bestuurder kan dan ook een digitale melding doen. Op 4 juli 2010 is de automatisering van de Belastingdienst zover.

Inwerkingtreding met ingang van 4 juli 2010 houdt in dat de bestuurder vanaf die datum de betalingsonmacht uitsluitend schriftelijk kan melden, met de mogelijkheid om dit te doen via het persoonlijk domein voor bedrijven.

Met inwerkingtreding op 4 juli 2010 wordt afgeweken van de vaste data voor inwerkingtreding van wetten. De reden voor de afwijking is gelegen in de aanpassing van de automatisering van de Belastingdienst die met ingang van die datum gereed is. Overigens wordt de invoeringstermijn van twee maanden wel in acht genomen en wordt – zoals toegezegd – de wijziging door middel van voorlichting vanaf de maand mei onder de aandacht van de doelgroep gebracht.

De Minister van Financiën,

J. C. de Jager

Wie betaald, die bepaald – wie eist bewijst!

Hoe ik als eenling aan de andere kant van de maatschappij die kluwen moest ontwarren!

Wat is een inhoudingsplichtige?

Bent u als werkgever inhoudingsplichtig, dan geldt dit voor de loonbelasting (als uw werknemer belasting over zijn loon moet betalen) en de premie volksverzekeringen (als uw werknemer in Nederland sociaal verzekerd is).

Maar wie is dan mijn ( onze) inhoudingsplichtige als zelfstandige, vrouw en entiteit binnen onze BV Nederland met een aov schadevergoeding /verzekering bij verlies van beroepsarbeidsvermogen fiscaal & civielrechtelijke gezien?

Wat zijn eigenlijk de uw zorgplichten voor deze burgers beste demissionair Minister President?

De staat legt mij samen met alle andere burgers wettelijke verplichtingen op, zoals het betalen van belasting, het naleven van wetten en het vervullen van plichten (deelname aan het arbeidsproces, leerplicht), maar die plichten gelden toch alleen uit hoofde van juiste wetgeving, koppeling en met waarborging van alle Europese grondrechten?

Maar wat als….. deze niet met zorgvuldigheid worden toegepast @hogeraad?

De Belastingdienst is niet open en eerlijk

Zijn Inkomensverzekeraars wettelijk gezien eigenlijk wel de wettelijk verplichte inhoudingsplichtige?

Het is toch zo dat:

Als betrokkene op basis van een arbeidsovereenkomst met een werkgever (dan wel door een overheids- werkgever is aangesteld als ambtenaar) werkzaam is en de werkzaamheden worden conform de arbeidsovereenkomst uitgevoerd, dan is duidelijk sprake van inhoudingsplicht.!!

Maar verzekeringsovereenkomsten zonder koppeling sociale zekerheid SVB zijn toch gewoon een verbintenis oftewel kansovereenkomst tussen verzekeraar, (financiële dienstverlener), verzekerde, verzekeringsnemer en uitkeringsgerechtigde?

Als u ( wie?) een loonheffingennummer hebt en aangifte loonheffingen moet doen, bent u inhoudingsplichtig. Zonder loonheffingennummer bent u niet inhoudingsplichtig en hoeft u enkel uitbetaalde bedragen aan derden (UBD) te registreren.

AFHANKELIJK VAN WILLEKEUR IS GEEN RECHT

Het arbeidsrecht regelt toch alle zaken met betrekking tot de rechten en plichten over de verhouding tussen een werkgever en een werknemer. Een werknemer is een persoon die arbeid verricht ten behoeve van een ander tegenover een bepaalde loon. Een ander, dus de werkgever, kan een persoon, bedrijf of een organisatie zijn.

Loon als verzekerd inkomen ?? Op welke grondslag berust deze polis dan…Belastingdienst . Er ligt toch een verdrag: Verdrag inzake de uitbanning van alle vormen van discriminatie van vrouwen, New York, 18 december 1979.

De overheid gebruikt blijkbaar al sinds 2011 algoritmes en Big Data van Verzekeraars om supersnel geld te incasseren en om risico’s in te schatten. Net zoals bij de toeslagenaffaire leidde dit tot discriminatie en privacyschendingen. Vooruitgang in de technologie en de mogelijkheden van analyse op basis van “big data”, kunstmatige intelligentie en machinaal leren hebben het eenvoudiger gemaakt profielen aan te maken en geautomatiseerde besluiten te nemen, met als mogelijk gevolg dat de rechten en vrijheden van personen zoals ik in wezenlijke mate worden beïnvloed en dus geschonden. Geautomatiseerde besluitvorming werd als algemene regel in gevoerd en weg zijn je rechten.

Maar het gaat veel verder…. na jaren van tegenwerking door een reeks van geheime codes en instructies kwamen we er achter dat kleine zelfstandigen met een “onverplichte schadeverzekering” ook in het polisregister van het uwv terechtgekomen zijn voor heffingen in box 1.

Maar: Hoe toon je aan dat je gediscrimineerd wordt als de overheid niet wil prijsgeven op basis van welke wettelijke grondslag deze wijziging fiscale regels betrekking heeft en op welke polissen code 32 belasting loonheffing daadwerkelijk rust. De WAO stopt als u uw AOW-leeftijd heeft bereikt. Toch niet op 60 jarige leeftijd??

Wijziging fiscale behandeling voor AOV’s per 1 januari 2011

Inhouden loonheffingen
Momenteel ontvangt u een bruto-uitkering waarbij u zelf het totaalbedrag van de ontvangen uitkering opgeeft bij de aangifte Inkomstenbelasting. Vanaf 1 januari 2011 moet de verzekeraar direct de wettelijke loonheffingen inhouden op de uitkering, u ontvangt vanaf die datum een netto-uitkering. De loonheffing is een voorheffing op de inkomstenbelasting zoals bij salaris of andere inkomsten ook wordt toegepast. In de aangifte inkomstenbelasting kunt u rekening houden met de door de verzekeraar ingehouden en afgedragen loonheffing.

Inlichten Belastingdienst (BD)
In 2011 zijn “inkomensverzekeraars” wettelijk verplicht eenmalig inlichtingen over arbeidsongeschiktheidsverzekeringuitkeringen in 2010 te verstrekken aan de BD. Dit hoeft alleen als u in 2010 een uitkering ontvangt die in 2011 doorloopt. Maar wat als inkomensverzekeraars zijn gecreëerd maar wettelijk niet bestaan?

Inlichtingen zijn: persoonsgegevens, polisnummer, soort verzekering en uitkeringsbedrag. De BD heeft deze gegevens nodig om uw aangifte inkomstenbelasting te kunnen controleren om zo een juiste belastingaanslag te doen. ( Zo werd juridische fictie ingezet en iedereen nam het klakkeloos over).

Toepassing loonheffingskorting
Als u een arbeidsongeschiktheidsverzekeringuitkering ontvangt, heeft u recht op loonheffingskorting. De loonheffingskorting mag bij één werkgever of uitkeringsinstantie tegelijkertijd worden toegepast. U kunt bij de verzekeraar aangeven of u van de loonheffingskorting gebruik willen maken.

Zo werkt de belastingdienst dus blijkbaar!

Hoe door een simpele Intermediairwijziging bestaande verzekeringen van klanten overdragen konden worden naar een andere adviseur of tussenpersoon. !! door een klein koninklijk besluit zonder controle Parlement, opgetekend door voormalig minister van Financiën Jan Kees de Jager en Minister van Justitie Jan Peter Balkenende

Bron: Belastingdienst: Bent u als “werkgever” inhoudingsplichtig, dan geldt dit voor de loonbelasting en de premie volksverzekeringen. ?? Er is maar een Nederlander zoals jij, zorg goed voor jezelf! Hoe dan? Nationale Nederlanden

13 jaar lang leef ik in een horrorfilm

Hoezo solidariteit en verzekering ?

Verzekeren is het overnemen van een bepaald, onzeker risico tegen betaling van een vooraf afgesproken prijs, de zogeheten premie. Omdat sommige risico’s simpelweg niet voor het individu of het individuele bedrijf te dragen zijn, is de verzekering onmisbaar. Op de verzekeraar en verzekerde rust samen dan ook een grote maatschappelijke verantwoordelijkheid. Essentieel bij verzekeren is dat de verzekerde erop moet kunnen vertrouwen dat de verzekeraar thuis geeft en doet wat is afgesproken, ingeval zich het verzekerde risico verwezenlijkt. Een eerste wezenlijk bestanddeel van de verzekeringsovereenkomst betreft een mogelijke, toekomstige gebeurtenis waarvan het ontstaan of het ogenblik van het ontstaan onzeker is.

Hoewel de verhouding tussen verzekeraar en verzekerde er een is van de ultieme goede trouw – het verzekeringscontract wordt wel gekwalificeerd als ‘contractus uberrimae fidei’ – gaat het in de praktijk dan ook geregeld mis en komen verzekeraars hun plichten niet na tegenover verzekerde Sterker nog, juist onder verzekeringen gaat het massaal mis.

Zonder uitleg afgewezen worden, huilend de telefoon neerleggen of terug naar huis rijden, niet juist uitbetaald krijgen, geen omscholing of hulp bij beschut werk, nooit antwoorden of feedback ontvangen en geen enkel aanspreekpunt meer hebben. Het is de kunstmatige intelligentie die mensen in de anonimiteit brengt, houdt en daardoor fysiek lijden, buitengesloten worden en op termijn een onzeker bestaan krijgen. Naar feiten en omstandigheden en de mens wordt niet meer gekeken, alleen het verdienmodel. Ik dus – de loonslaaf zonder loon, werk, begeleiding, bijstand of kans op ander werk. De dokter is in dit opzicht mijn enige vriend.

Waarom benadeeld de belastingdienst alle kleine zelfstandig ondernemers met een onverplichte schade aov door deze zonder toestemming in code 32 te plaatsen van het loongebouw UWV. Code Akbul01 FLG en die bij een verzekerd beroep / ziekte niet tot hun pensioen leeftijd gebruik kunnen maken van juridische bijstand of deels van het sociale zekerheidsstelsel sinds de invoering van digitalisering , algoritmes en de simpel ingevoerde fiscale wijziging per 1 januari 2011!! Hoe een algemene regel de levens van veel verzekerde zelfstandige vrouwen verwoeste.

Afhankelijk van willekeur door onbehoorlijk bestuur

Op al mijn kritische vragen aan de belastingdienst, verzekeraars, gemeente en uwv komen maar geen antwoorden gebaseerd op een wettelijke grondslag.

De belastingdienst verschuilt zeer ze keer op keer achter de Algemene bepalingen uit het BW 3.100 Bw dat er terecht loonbelasting en zvw geheven wordt over alle aov’s. Maar wat als niet alle aov verzekeringen niet dezelfde dekking hebben?

https://maxius.nl/wet-inkomstenbelasting-2001/artikel3.100 Belastbare Periodieke Uitkeringen en Verstrekingen

Het Bestuursrecht moet toch zorgdragen voor inzichtelijkheid en controleerbaarheid bij eherkenning / algoritmes.

Dat er uitleg moet komen is duidelijk. Dit noemt men het ‘contra proferentem’-beginsel. Dit betekent letterlijk vertaald: ‘tegen degene die voorstelt’. Het idee achter dit beginsel is dat degene die de voorwaarde heeft opgesteld, het risico draagt voor de onduidelijkheid van de voorwaarde.

Contra Proferentem: niet alleen de algemene voorwaarden

De contra proferentem-regel houdt in dat als een beding in de algemene voorwaarden voor meer dan één uitleg vatbaar is, de uitleg gekozen dient te worden die het meest gunstig is voor de wederpartij van diegene die de algemene voorwaarden heeft opgesteld. In principe geldt deze regel alleen als er sprake is van algemene voorwaarden.

Dat er in Nederland grote fiscale fouten worden gemaakt mede mogelijk gemaakt door door de belastingdienst is bij velen wel bekend, maar hoe een brief of te wel een simpele mededeling levens en bestaanszekerheid van kleine zelfstandige nog verder onderdrukt is al heel lang niet uit te leggen.

Onderzoek naar de waarheid

Na veel tijd in onderzoeken en jurisprudentie te hebben gestopt, mensen te hebben gesproken en geïnformeerd, organisatie’s te hebben gewezen op deze manier van handelen door met voorkennis en vooringenomen handelen de belastingdienst zo geld verdiende, kan ik zeggen dat mensenhandel door inzet van omgekatte polisnummers in Algoritmes een gouden truc blijkt voor het heffen van belastingen in Box1

Wettelijke Verplichting en de keerzijde van het geschreven woord, oftewel het Haviltexcriterium

Iedereen blijkt gevoelig te zijn voor het woord Wettelijke verplichting. Maar een wettelijke verplichting zonder wettelijke grondslag is niks.

Een aov is een schadeverzekering en is er niet altijd een algemene koppeling met een arbeidsovereenkomst. Als je verzekering googled op definitie kom je uit op gewoon een kansovereenkomst tussen verzekeraar, of werkgever, verzekerde, verzekeringsnemer en begunstigde.

Verzekerde is volgens het BW 7:945 degeen die krachtens een polis aanspraak heeft op een uitkering tot vergoeding van de door hem geleden schade. In mijn geval longschade doir mijn beroep: Handelaar in Confectie.

Dus door een simpel wilsbesluit werden op 1 januari 2011 alle arbeidsongeschiktheid verzekeringen voor de wet IB2001 inkomstenbelasting belast door het vooraf het inhouden van loonbelasting en zvw belasting van de belastingdienst.

Een schadeverzekering is verzekering strekkende tot vergoeding van vermogensschade die de verzekerde zou kunnen lijden. Aan de afgesloten schade verzekering ligt het Indemniteitsbeginsel ten grondslag art 7:944. * Risico causaliteit en verzekerde schade * Uitleg Polis * Causaliteit in het verzekeringsrecht. De verkering dekt dus alleen de daadwerkelijke geleden vermogensschade ( dit is bij kleine zelfstandigen nooit een vast loon) maar de mate van arbeidsongeschiktheid.

Dekking: Welke risico wordt gedekt : in mijn geval mijn beroep Niet mijn inkomen ( dat had ik niet) . De oorzaak van de schade verwezenlijkt door werkzaamheden verzekerd beroep.

Zelfstandigen die zich private verzekerde, hun premie niet hebben afgetrokken van de inkomstenbelasting hadden van de Verzekeraars allemaal een Garantie Verklaring moeten krijgen voor de invorderingswet 1990, maar dit gebeurde niet. Erger nog, er werden geheime afspraken gemaakt door koppel codes in cijfers zonder controle, toezicht Parlement, AFM, DNB, ACM.

Ook hier is het gelijkheidsbeginsel geschonden, mede omdat het gelijkheidsbeginsel dicteert dat er een rechtvaardige verdelingsmaatstaaf moet zijn. Geloof me: deze is er niet.

De inbreuk op het grondrecht – onaantastbaarheid van het lichaam is hierbij ook geschonden. De bestuurder van het lichaam werd door een download formulier op de site van de belastingdienst het trucje om in het Algoritme gevangen te komen.

Voor wie het nog niet weet: inkomensverzekeringen bestaan namelijk niet. Dit woord is een fictie woord dat gebruikt wordt om je op het verkeerde been te zetten. Er bestaan officieel maar twee soorten verzekeringen: Schade en Leven / zorg.

Arbeidsongeschiktheid verzekeringen vallen voor kleine zelfstandigen onder een consumenten product omdat zij niet aangemerkt kunnen worden als rechtspersoon maar als natuurlijk persoon. Mensen in loondienst met een aov verzekering vallen onder andere regels dan mensen met een kleine onderneming, deze genieten winst, geen loon. Het verschil tussen inkomen en inkomsten is iets heel anders dan u denkt.

Alleen werknemers en DGA ’s met inkomen komen in het loongebouw te hangen onder looncodes die gekoppeld zijn aan het sociale zekerheidsstelsel. Alle kleine zelfstandige hebben deze keuze niet. Dus zelfstandige Directeuren met een BV , die een inkomen heeft en daardoor hij bij arbeidsongeschiktheid uitkering loonbelasting moet afdragen.

Dat de belastingdienst af wil van kleine zelfstandigen en zzpers is wel duidelijk omdat het belastingstelsel box 1 2 en 3 vol met hiaten en fouten zit.

Als ik om opheldering vraag bij de belastingdienst krijg ik keer op keer 0 op rekest. Dat doet pijn. De belastingdienst wil willens en wetens heffen zonder een wettelijke grondslag, want die is er namelijk gewoon niet. We kunnen hier toch echt spreken van Algemene Beginselen onbehoorlijk bestuur.

Veel kleine zelfstandigen hebben geen idee hoe hun polis werkt bij ziekte en daar hebben ze natuurlijk ook niet voor gestudeerd. Maar geloof me:

Loonbelasting

BETEKENIS & DEFINITIE

Loonbelasting is een belasting die de overheid heft op het inkomen van werknemers. Aangezien loonbelasting een vorm van belasting is vormt het een algemeen middel tot overheidsfinanciering. De overheid ontvangt de loonbelasting direct van de belastingplichtige en is daarom een vorm van directe belasting.

In Nederland wordt de belasting die een werknemer over het loon verschuldigd is in de meeste gevallen ingehouden door de werkgever. De werkgever betaalt de belasting vervolgens, namens de werknemer, aan de Belastingdienst. De loonbelasting is een deel van de loonheffing. De loonbelasting wordt meestal samen met het andere deel van de loonheffing, de premies volksverzekeringen, ingehouden door de werkgever, op het loon van de werknemer. De Belastingdienst is uiteindelijk verantwoordelijk voor het heffen van deze belastingen.

In Nederland werkt de loonbelasting meestal als een voorheffing van de inkomstenbelasting. De ingehouden loonbelasting wordt dan verrekend met de inkomstenbelasting. Wanneer de belastingplichtige geen andere inkomstenbron heeft dan loon, is de belastingplichtige in de meeste gevallen geen extra inkomstenbelasting verschuldigd.

De loonbelasting is een directe belasting ondanks dat de belastingplichtige, de werknemer, de belasting niet direct betaalt aan de overheid. De werkgever doet dit namelijk voor de werknemer. Ondanks dat de werknemer de belasting niet direct aan de overheid betaalt is de loonbelasting wel een directe belasting. Het is namelijk zo dat de werknemer juridisch gezien de belastingplichtige is en deze in principe ook zelf betaalt, ook al doet de werkgever dit namens de werknemer.

Belastingdienst en verzekeraars die te risicovolle producten omzetten of klanten benadelen door fouten te maken in hun administratieve processen, moeten daarvoor aansprakelijk worden gesteld en strafrechtelijk kunnen worden vervolgd , net als bemiddelaars die niet-passende polissen en hypotheken adviseren of verkopen.

Als een financieel product niet doet wat het belooft, moet de maker daar aansprakelijk voor kunnen worden gesteld. Dat betoogt ook Barbara Baarsma, directeur SEO en hoogleraar, in ‘Verzekerd!’ van het Verbond van Verzekeraars.

Is er sprake van een oneerlijke handelspraktijk (art. … sprake van een contractuele driehoeksverhouding belastingdienst, verzekeraars en accountantskantoren? Die vraag ligt nu bij Centrale raad van beroep en hoop daar binnenkort op een zitting mee van te horen.

De Hoge Raad is hoogste rechter in civiele zaken, strafzaken en belastingzaken. De Hoge Raad is cassatierechter. Dat betekent dat de Hoge Raad beoordeeld of een lagere rechter (rechtbank/gerechtshof) bij een uitspraak het recht juist heeft toegepast en of de procedure op de juiste wijze is gevolgd.

Ik zou het een wettelijke taak vinden als aanbieders producten op de markt zetten waarvoor ze zelf aansprakelijkheid durven te dragen. De financiële sector heeft jarenlang nodeloos ingewikkelde en dure producten verkocht waarmee consumenten hoge risico’s hebben gelopen, zonder dat ze dat zelf wisten. In reactie daarop probeert de overheid met veel regelgeving bij te sturen, waar de sector dan weer – begrijpelijk – over klaagt. Uiteindelijk is dat niet effectief.

Een lappendeken aan regels leidt alleen maar tot een afvinkcultuur. In mijn ogen is het effectiever om aanbieders van financiële producten zélf het risico van incorrecte productontwikkeling te laten dragen, door ze aansprakelijk te laten zijn voor de schade die een consument kan oplopen als het product toch niet doet wat het beloofde.

Verstopt worden door de staat is een politieke moord.

Liefs Van Mij.

Laat je nooit neerknuppelen

…is een koptekst vanuit het Financieel Dagblad over de oprichting van de Voedselbank. Sjaak & Carla Seis richtte 21 jaar geleden vanuit de bijstand de voedselbank op.

Teveel mensen worden bedot en verkeerd geïnformeerd, dat moet anders. De politiek moet de realiteit onder ogen zien en de mensen ook. Kennis die elk individu heeft is een kracht. Dus laat je niet neerknuppelen door mensen die niet de waarheid kennen.

Een aandeel in elkaar begint bij een Aanpak met Andere Ogen

Laat ons vrij
en wij gaan bloeien!

Inzet: Gevolgen van kennelijk onbehoorlijk bestuur

Mijn droom is een geen voedselbank maar een Menselijk bestaanszekerheid bank oftewel een Ministerie van Kleine Zaken waar alles menselijk geregeld is en waar mensenrechten, polissen en het polisregister door eerlijkheid voor mensen met of zonder werk gecontroleerd wordt. Want er gaat nogal wat mis bij de overheid en belastingdienst door algoritmes en de algemene zin waarop het bestuursrecht lijk te rusten. Het blenden van cijfers en letters zorgt voor een ongezonde maatschappij. Hoe de mens een verdienmodel werd.

“God heeft teveel tussenpersonen aangesteld “

Uitgeverij Hens – geschreven door Richard Stuivenberg

‘Ik ga net zo lang door tot alles is rechtgezet’

Silvia Koning-Lindeboom

share:

2 maart 2023 – Silvia Koning-Lindeboom, ondernemer, straatfotograaf, ‘constructive artist and rebel’, ‘lifestyleguide’… Het is lastig haar in een hokje te plaatsen. Maar dat is ook precies wat ze wil, en waarvoor ze strijdt: dat ze gezien wordt als mens, niet als een verkeerd vinkje bij een hokje in een klemmend systeem. Haar strijd tegen het systeem duurt al meer dan 13 jaar. En waarschijnlijk veel langer, gezien het gevecht dat ze dagelijks voerde om de juiste medische zorg en veiligheid te krijgen voor dochter Emma.

Dankzij Emma leerde ik Silvia kennen: voor de Aanpak Met Andere Ogen schreef ik in 2021 Het leven van Emma: een bloedstollend verhaal. Meteen was duidelijk: hier spreekt een eigenzinnige, krachtige en trotse moeder. Sindsdien volg ik haar, vooral via LinkedIn, waar ze dagelijks berichten plaatst om aandacht te vragen voor haar strijd. Of eigenlijk vooral: om gezien en erkend te worden.

Succesvol ondernemer

Wat er precies gebeurd is, is nog niet zo eenvoudig uit te leggen. In de jaren negentig was ze een succesvol vrouwelijke ondernemer en kostwinner. Samen met een vrouwelijke zakenpartner had ze een kledingwinkel voor het hogere segment in Purmerend. Dankzij een vader die in de verzekeringen zat, had Silvia haar beroep, handelaar in confectie, goed verzekerd. Achteraf was dat een wijs besluit, want in 2007 werd ze ernstig ziek: ze kreeg sarcoïdose, een longaandoening waardoor ze haar kledingzaak moest opgeven. Ze deed een beroep op haar schadeverzekering. Dat ging goed, totdat ze in 2010 uit naam van de Belastingdienst een brief kreeg van haar verzekeraar die haar wees op een wettelijke verplichting: haar verzekering werd per onmiddellijk omgezet in een inkomensverzekering. Als ze de brief niet zou tekenen zou dit grote nadelige gevolgen hebben. Dit betekende dat ze over de schade-uitkering die ze kreeg nu ineens loon- en zvw-belasting moest betalen. Haar schade-uitkering kreeg ze daarvoor bruto uitbetaald. Nu hield ze beduidend minder over omdat ze nog maar een nettobedrag kreeg, alsof ze een verkapt dienstverband had bij haar verzekeraar, terwijl ze toch echt niet in loondienst was geweest.

De kern van het probleem, en de grote onrechtvaardigheid, is dat ze nooit een inkomensverzekering heeft afgesloten, maar twee schadeverzekeringen, die aan elkaar gekoppeld waren. Volgens de polisvoorwaarden kon ze, wanneer dat nodig was, aanspraak maken op een verhoogde uitkering vanuit de AAW/WAO of de verplichte WAZ, waar ze ook premie voor betaalde. Deze wetten werden rond 2010 afgeschaft en de WIA, IVA en Wajong kwamen ervoor in de plaats. Deze nieuwe wetgeving werd echter gemaakt voor werknemers en jonggehandicapten, en niet voor vrouwelijke zelfstandigen als Silvia met een beroeps-AOV, terwijl Silvia toch echt een ondernemer was, en nog steeds is. Ze komt niet voor in de systemen van het UWV en de gemeente, waardoor zij geen beroep kan doen op om- of bijscholingsregelingen of andere hulp naar werk die bedoeld is voor vrouwen zoals zij.

‘Ik besta alleen als verdienmodel’

“Het komt erop neer”, zegt ze, “dat ik alleen besta voor de belastingdienst als verdienmodel en niet in het juiste hokje voorkom volgens onze systemen, maar dat ik wel gedwongen word om tot mijn 60ste deze onrechtmatige belastingen te blijven betalen waarvoor geen enkele wettelijke grondslag of basis binnen de sociale zekerheid bestaat. Want over een schadeverzekering hef je geen belastingen. Belastingen worden alleen geheven krachtens een bestaande wet, niet op basis van afgeschafte wetgeving. Toch doen ze dat, door een juridische fictie die ze hebben gecreëerd, met een een-tweetje tussen Belastingdienst en verzekeraar. Concreet betekent dit dat ik al jarenlang bestolen word omdat niemand de Belastingdienst controleert en vrouwelijke ondernemers zo in de anonimiteit belanden. Het gaat inmiddels om veel geld en om grote immateriële schade. Ik ga net zo lang door tot alles is rechtgezet, ze hun fouten op papier hebben erkend, alles is terugbetaald, ze hun excuses hebben aangeboden aan mij en misschien wel alle andere mensen die in een soortgelijke situatie zitten.”

Collecteren voor de massa

Met haar werk als straatfotograaf, met haar kunstwerken onder de naam Truus van Gogh en haar dagelijkse verhalen op de sociale media, ‘collecteert ze voor de massa’, zoals ze het zelf omschrijft. Ze is niet uit op het geld, wel op erkenning, zodat ze opnieuw kan beginnen met een schone lei.  Ze wil gezien worden als mens en accepteert niet dat mensen voor de overheid niet veel meer zijn dan een streepjescode of geheim nummer in een ondoorgrondelijk computersysteem. Ook op de ministeries weten ze dat er hiaten zitten in de wetten en systemen, dat mensen buiten de boot vallen, maar het is niet de bedoeling dat dit te veel aandacht krijgt. Het beeld moet zijn: alles klopt. Dat dit steeds lastiger wordt om vol te houden, werd duidelijk in het toeslagenschandaal, en de duizenden ‘verdwenen kinderen’ die uit huis zijn geplaatst en in ‘de systemen’ niet meer zijn terug te vinden.

Silvia’s verhaal zal op een gegeven moment gehoord worden, daar is ze van overtuigd. Ze is al doorgedrongen tot de ‘senior beleidsmedewerker inkomenswaarborg’ van het Ministerie van Sociale Zaken en Werkgelegenheid. Wat ze wil is om de tafel met Mark (Rutte), met Sigrid (Kaag), met Karien (van Gennip) en ook met de koning erbij (met wie Silvia haar longaandoening sarcoïdose deelt). Het is tijd voor een Ministerie van Kleine Zaken, zoals Silvia het omschrijft, in navolging van de Middelburgse historicus Pieter de la Rue die aan het eind van de 16e eeuw in het pand woonde waarin Silvia en haar man sinds april 2019 Bed & Breakfast Montancourt runnen. Het Ministerie van Kleine Zaken kan individuele gevallen oplossen door deze te toetsen aan artikel 1 van de Grondwet, en mensen weer als mens te gaan behandelen. Dat is de kern van wat Silvia drijft: dat de overheid erkent dat ieder mens een parel in zich draagt. Of zoals Truus van Gogh het omschrijft: wie ben je als niemand luistert?

Silvia vulde ook de zeven vragen in op deze website. Bij de vraag ‘Wat is de kern van wat je doet?’, antwoordde ze: “De kern voor mij is dat je op eigen kracht kunt werken aan je toekomst zonder het stigma van een diploma. Een ‘talentenpaspoort’ zou veel beter en humaner zijn.” Ze sluit daarmee mooi aan bij het gedachtengoed van Luk Dewulf (zie elders op deze website). Als kijktips geeft ze nog mee de film ‘On the basis of Sex’ over het leven van Ruth Bader Ginsburg en de documentaire ‘Finding Vivian Maier’, over de beroemde collega-straatfotograaf, een van Silvia’s grote voorbeelden. 

Wil je reageren? Stuur dan een mail naar post@geefonsvertrouwen.nl en we plaatsen jouw reactie onder dit artikel.

De Dossier Vreter en Waakhond van de kamer

“Het politieke Sociale Zekerheidsstelsel en belastingstelsel is onrechtmatig en onwetmatig oftewel verkeerd en eenduidig door fictie opgetekend” vanuit de man als kostwinner YX maar moet zijn X+Y vanuit de grond – wet artikel 1 oftewel moedermaatschappij de BV Nederland.

Beste mensen, het is alweer even geleden dat ik een blog maakte. Maar geloof me: het is deze keer de tijd voor de bloedstollende ontknoping: Code AKbul01 #boosteruwgeweten

Als niemand in staat is de Staatsbladen te controleren aan de feiten dan moet deze “vlotte Madame oftewel De Klokkenluider van La Votre Dame het maar doen.

Mon – Key Business

Hoe het algoritme van de belastingdienst levens ontwricht, verwoest door geen handmatige controles. De belastingdienst controleert sinds een aantal jaren niet meer maar vergelijkt! Sinds de invoering van de wet Walvis moest er vereenvoudiging komen in het belastingstelsel omdat er miljarden euro’s verdampt zijn door het falen van het polisregister van het UWV.

“Er is een apart soort mens nodig om een sterke vrouw te begrijpen en niet te denken dat haar kracht zijn grootste zwakheid is” Debbie

Een hoofdstuk houdt het Ministerie van Financiën nog geheim maar dat zal niet lang duren als de overheid zijn verantwoordelijkheid neemt. Het is aan het Openbaar Ministerie of de verantwoordelijke hiervoor worden gestraft. Er gaan geruchten dat ondermeer de oud minister president en oud minister van Financiën op deze lijst staan.

Verrassende gecombineerde theorieën komen uit de bron van ons bestaan vandaan. Hoe ik denktijd omzette in een reeks gekoppelde feiten die de staat der Nederlanden als entiteit van Nederland jarenlang verdoezelden.. Mensen lezen zelden over het fictie in het heden en de wetgeving vanuit het verleden, omdat men steeds dezelfde fouten blijven herhalen. Mensen lezen alleen over rechten maar over plichten hoor je ze niet of nauwelijks! Ja vaak alleen als het te laat is. #schulden #aansprakelijkheid.

Credits: Insta Photo

Maar er zijn altijd wel een paar gekken in de wereld die de trein weer op de rails zetten op basis van het gelijkheidsbeginsel art 1 uit de grondwet. Wat zou een saaie wereld zijn zonder hen.

Ondergewaardeerde chromosomen

Vroeger werd me – juf frouw gebruikt als mondelinge en schriftelijke aanspreekvorm voor ongehuwde vrouwen. De gewone aanspreekvorm voor een volwassen, al dan niet gehuwde vrouw is tegenwoordig mevrouw. Dit werd ook onmerkbaar veranderd vanwege de ingevoerde plicht als belasting betaler aan de ontvanger ( vanuit het Ministerie van Financiën). N

als van “bestuurder van het lichaam voor de Invorderingswet 1990z

Het belangrijkste bewijs van de echte grootsheid van de mens ligt in zijn X – bron van lijf en geest oftewel het gevoel van zijn eigen DNA XX XO XY XXY FXY chromosoom.

Deels onmerkbaar en deels onzichtbaar

Onmerkbaar verdraaid men op de website van de belastingdienst de feiten en verdoezelen ze oproep van kwetsbare vrouwen zodat ze bij de theorieën passen, in plaats van theorieën aan de feiten aan te passen.

Het laatste puzzelstukje is gelegd en gedeeld bij het Openbaar Ministerie en het CIE. De vaste commissie van de Tweede kamer der Staten Generaal. De koning en Algemene Zaken waren in 2017 al op de hoogte gebracht middels een persoonlijke brief. Maar hadden er geen “actieve herinneringen” meer aan zo blijkt van de persvoorlichter.

De martiale macht in Nederland

Het thema: Plichten & Rijksbelastingen, een thema dat niemand ooit controleerde. De heffingen die bij de wet op de inkomstenbelasting IB2001 horen vanuit de Invorderingswet 1990.

Hoe een klassiek verhaal van een handelingsonbekwame moeder de vrouw en de Fisca in de anonimiteit terecht kwam en er in de politieke wereld maar niets veranderde, zo blijkt …de vrouw wat meer rechten kregen te hebben na 1957 maar daarin tegen niet op de post : Plichten daarin blijken de feiten nog steeds uit het tijdperk van Napoleon. Ik wacht nog steeds op bewijs van het Ministerie van Financiën ( totdat het tegendeel is bewezen is ) omdat nog steeds alle vrouwen onder het juk van de man blijken te vallen, of den werkman of man als werkgever.

NOT TO BLIEVE Anduze 🎼 luister eens dit nummer.

Dus Moeder de vrouw blijkt nog steeds niet volledig Soeverein te kunnen zijn, dit komt doordat het Ministerie van Financiën “de bestuurder van het lichaam belastingonmachtig maakt “. Dit doen ze via een trucje ( juridische fictie) in het polisregister van het UWV zonder controle Raad van State, AFM, Gemeente, DNB en Uwv. Erger nog iedereen keek weg! Zelfs de Waakhond ACM. mr Online

– Partijen zetten vrouwen namelijk nooit op een eerste plek –

Herkent u nog die reclame nog : Leuker kunnen we het niet maken wel makkelijker? Thema: Loonbelasting heffing voor de inkomstenbelasting door een simpele verklaring: Aan iedere werknemer die bij u in dienst komt, moet u als werkgever een loonbelastingverklaring verstrekken. Zo kom je in het publieke en dus sociale Zekerheidsstelsel terecht.

De loonbelastingverklaring is een formulier waarop uw werknemer aangeeft of, en vanaf welke datum, hij de loonheffingskorting wil laten verrekenen.

Via deze loonbelasting verklaring past de belastingdienst dus ook het trucje toe, de belasting onmachtigheidsverklaring. Teken je deze verklaring niet dan heeft dit grote nadelige gevolgen ! En deze gevolgen zijn groot heel groot kan ik je vertellen. Ik moest dus wel teken anders …. kwam de grote boze wolf op mij af.

“Het was gemakkelijker het te weten dan het uit te leggen waarom ik het weet. Als je wordt gevraagd om te bewijzen dat twee plus twee vier is, dan zul je daar enige moeite mee hebben, terwijl je toch heel zeker van het feit bent” Sherlock Holms

Door deze verklaring worden alle vrouwen geketend aan de wet loonbelasting 1964 – let op – 1956 vrouwenrechten voor de plichten handelingsonbekwaam. Bij vrouwen in loondienst gebeurd dit via de werkgever en bij vrouwen die een zakelijke markt aov schadevergoeding hebben gebeurt dit via een dreigbrief vanuit de tussenpersonen met een Volmachtbedrijf. Slim hè! Bedankt Mark Rutte

Besluit van 28 april 2010 tot vaststelling van het tijdstip van inwerkingtreding van artikel XVII, onderdeel C, van Overige fiscale maatregelen 2010

Wij Beatrix, bij de gratie Gods, Koningin der Nederlanden, Prinses van Oranje-Nassau, enz. enz. enz.

Op de voordracht van Onze Minister van Financiën van 22 april 2010, nr. DB/2010/83U, Directoraat-Generaal voor Fiscale Zaken, Directie Directe Belastingen;

Gelet op artikel XXI, achtste lid, van Overige fiscale maatregelen 2010;

Hebben goedgevonden en verstaan:

Enig artikel

Artikel XVII, onderdeel C, van Overige fiscale maatregelen 2010 treedt in werking met ingang van 4 juli 2010.

Onze Minister van Financiën is belast met de uitvoering van dit besluit dat met de daarbij behorende nota van toelichting in het Staatsblad zal worden geplaatst.

’s-Gravenhage, 28 april 2010

Beatrix

De Minister van Financiën,

J. C. de Jager 

Uitgegeven de elfde mei 2010

De Minister van Justitie a.i.,

J. P. Balkenende 

NOTA VAN TOELICHTING

In Overige fiscale maatregelen 2010 is in artikel XVII, onderdeel C, een wijziging opgenomen van artikel 36, tweede lid, van de Invorderingswet 1990. Op grond van die bepaling dient “de bestuurder van een lichaam dat niet tot betaling van de verschuldigde belasting, bedoeld in die bepaling, in staat is, deze betalingsonmacht “te melden bij de ontvanger.

De wijziging van artikel 36, tweede lid, van de Invorderingswet 1990 bewerkstelligt dat de melding van de betalingsonmacht voortaan schriftelijk moet plaatsvinden, met dien verstande dat deze melding niet alleen op papier maar ook door middel van een elektronisch bericht kan worden gedaan.

De datum van inwerkingtreding van de wijziging hangt samen met het moment dat het webformulier voor de melding betalingsonmacht in het persoonlijk domein voor bedrijven gebruiksklaar is. De bestuurder kan dan ook een digitale melding doen. Op 4 juli 2010 is de automatisering van de Belastingdienst zover.

Inwerkingtreding met ingang van 4 juli 2010 houdt in dat de bestuurder vanaf die datum de betalingsonmacht uitsluitend schriftelijk kan melden, met de mogelijkheid om dit te doen via het persoonlijk domein voor bedrijven.

Met inwerkingtreding op 4 juli 2010 wordt afgeweken van de vaste data voor inwerkingtreding van wetten. De reden voor de afwijking is gelegen in de aanpassing van de “automatisering van de Belastingdienst” die met ingang van die datum gereed is. Overigens wordt de invoeringstermijn van twee maanden wel in acht genomen en wordt – zoals toegezegd – de wijziging door middel van voorlichting vanaf de maand mei onder de aandacht van de “doelgroep”gebracht.

De Minister van Financiën,

J. C. de Jager

Marketing Rechtspraak – Don’t Tell me Show me Dineke de Groot🎭

De wet, de regels omtrent belastingheffing vanuit de geschiedenis van de grondwet art 1 blijkt nog steeds niet gehandhaafd en of nageleefd. Dat dit tot nu toe niet is gebeurd geeft wel te denken. Kennelijk wordt fraude met het huidige systeem door iedereen voor lief genomen omdat er nu nog codes en knoppen bestaan waaraan gedraaid kan worden om het tekort door deze fraude via hogere belastingen bij midden- en hoge inkomens binnen te harken.

Hoe een zakelijke markt AOV verzekering zelfstandige vrouwen omgekat werd in een inkomens verzekering ( die wettelijke niet bestaat) omdat deze niet gekoppeld is aan de sociale zekerheid stelsel.

Om …om te gaan met de hedendaagse feiten in deze wereld moeten we niet de uitdaging gaan leggen wie de nieuw minister president wordt maar wie controleert wie en waarom en waarop?

Ruth Bader Ginsburg – #geefonsvertrouwen

Want wat blijkt uit eigen ervaringen en onderzoek is dat het er zoveel fouten in ons digitalebelastingdienst systeem zitten dat leiderschap niets waard is en te bieden heeft zolang de HOGE RAAD er blijkbaar geen uitspraken over doet!

LAAT ME LEVEN – Vrouwen zijn nog steeds niet gelijkgesteld aan mannen met betrekking tot zorg, wet en regelgeving en dus ook voor belasting heffing. Belasting wordt geheven krachtens een wet art 104 vanuit cijfers niet vanuit de aangepaste wet op de inkomstenbelasting conform de letters in de grondwet art 1.

Als je geïnteresseerd bent in geschiedenis, democratie en mensenrechten ben je al een goede leider of de president van je eigen bestuursorgaan en hoef je dan ook geen enkel papiertje in bezit te hebben.

Dat ons belastingsysteem faalt weten we inmiddels allemaal, maar niemand lijkt het te boeien totdat je hoort dat je de beschikking van je eigen lichaam kwijtraakt. Iets dat bijna iedereen normaal vindt!!

De geschiedenis van het Ministerie van Financiën kun je gemakkelijk terug vinden op het internet Google BDmuseum.

De geschiedenis van de arbeidsongeschiktheidbeleid en hervormingen kun je terug vinden vanuit de universiteit in Leiden.

Als je deze informatie woord voor woord leest kun je ontdekken dat er 4 bedriegers in voorkomen. Vrouwen rechten en Vrijheid – blijkt niet te bestaan !

Zij…excuus Hij ( de martiale machthebbers ) maken en hanteren blijkbaar al decennia lang illegaal geld en onrechtmatig van vrouwen omdat het beleid nog steeds op de man als de bestuurder van het lichaam is opgetekend.

De man als kostwinner, de man als denwerkman, tegenwoordig noemt men hen de werknemer en koppelde daar de wet op de loonbelasting 1964 aan. Betekenis ‘werkman’. Je hebt gezocht op het woord: werkman. werk·man (de; m; meervoud: werklieden, werklui) 1arbeider … bron Ensie

De wet oftewel de bestuurder van het lichaam klopt hier niet met de voorplantingsgeneeskunde – UMC YX
Zo is de bestuurder van het lichaam opgebouwd X Y en niet zoals ik de foto hierboven YX

Deze wet is blijkbaar nog steeds mannelijk vanuit het staatsblad De hoofdregel van de Wet LB 1964 is dat de werknemer of de met hem gelijkgestelde natuurlijke persoon belastingplichtig is. Onder omstandigheden is de inhoudingsplichtige van de werknemer echter de belastingplichtige.

Vraag: Wat is een gelijkgestelde?

Het begrip gelijkgestelde is een term die afkomstig is uit het sociaal zekerheidsrecht. In de Wet arbeid en zorg is een gelijkgestelde in de zin van deze wet is de persoon die geen werknemer is in de zin van het arbeidsrecht maar wel wordt aangemerkt als werknemer in de zin van de Ziektewet.

Ik melde dit bij de belastingdienst toen ik als zelfstandige vrouw en entiteit middels een dreigbrief vanuit de belastingdienst vanwege een onverplichte schadeverzekering per 1 januari 2011 in een keer geketend werd in het loongebouw van de belastingdienst en door een geheime code ( bekend bij de 4 bedriegers) in de anonimiteit gehouden wordt omdat men mij ( de bestuurder van het lichaam belasting onmachtig werd gemaakt) en toen ik de inspecteur LALE werkzaam bij de belastingdienst om uitleg op papier vroeg werd ze boos en komt maar geen tegenbewijs terug.

Nog even Ter kennisgeving:

Vraag: is het meester of meesteres. Het is ‘de meester’, want meester is mannelijk en vrouwelijke onderwijzer;

Vraag: Is het ‘de werknemer’ of ‘het werknemer’? Het is ‘de werknemer’, want werknemer is mannelijk. Als je het aanwijst is het ‘die werknemer’.

Vraag: Is een arbeider een vrouw? Is het ‘de arbeider’ of ‘het arbeider’? Het is ‘de arbeider’, want arbeider is mannelijk.

Conclusie;

A. Er wordt onterecht en onrechtmatig belasting geheven.

B. De zorgplicht begint met : pak een paar ballen en begin ermee wetten te toetsen aan de grondwet art 1.

C. afhankelijk van willekeur is geen recht

Wie wil winnen moet altijd eerst de eerste stap vooruit zetten. En dat doe ik dus ! Dilan Yesilgoz

Ik heb inmiddels geleerd metselt te blijven ongeacht wat u , zij of jij er van vindt. Ik ben zoals ik ben dus een er maar an. – Anouk uitspraak.

Met dit blog nodig ik je uit om ook eens bij de belastingdienst of je baas na te vragen of je ook belasting onmachtig bent gemaakt, door wie, waarom en waarvoor! Als je daar een wettelijk antwoorden op terug krijgt kun je zelf de bestuurder van je lichaam weer worden.

Succes en veel liefs Silvia
Ambitie met allure nalatenschap vanuit Middelburg

“Als we terugkeren naar de oorsprong oftewel de bron van ons bestaan, vinden we de essentie van onze intrinsieke motivatie”

“Logica brengt je van A naar B. En de Verbeelding brengt je werkelijk overal.”

Als we alleen uiterlijkheden en waarheden op sociale media najagen, oordelen en veroordelen volgens de voor ingevulde algoritmes – maar- zonder feitenonderzoek en of historie, zal elk geloof of waardige zin in je leven je ontglippen‘

Ambitie met Allure Moeder der Natuur

Hoe ik mijn onderzoekende houding naar systeem fouten ontwikkelde behoort inmiddels tot een soort van sociologische levenskunst. “Een verkeerde handeling die desastreuze gevolgen heeft op het recht van ons vrouwen en ons bestaan.” Het afschaffen van de AAW wet en WAZ wetten vanwege het feit dat Nederland nog steeds een mannenbolwerk blijkt te zijn.

Expositie 2 juli 2023 Oostkerk in Middelburg

Daarom is politieke invloed nodig om de unieke positie die ik als vrouw blijkbaar moet vervullen. Herken fraude ook als de overheid dit veroorzaakt door valsspelen tijdens het spel door inzet van juridische fictie.

De overheid doet nooit iets zonder rede. Je moet zelf dus blijven vernieuwen,,iets wat mij met de paplepel is ingegoten. Het duurde ook 50 jaar voordat het Schrikkeljaar werd doorgevoerd, mede ontstaan door o.a en Paulus van Middelburch … geboren in Middelburg. Dus om iets recht te zetten is veel tijd en geduld nodig.

Hoe kun je omgaan met het (onterechte) oordeel van anderen? Dat blijkt nog een hele klus in een mannenbolwerk.

Die had er al in 1994 moeten zijn !!
Duurzaam cultureel erfgoed van Nederlandse bodem – Zeeuwse Oesters uit Yerseke X + Y

Centraal staan voor de dynastieke en politieke strategie die niet alleen Amalia van Solms maar ook ik blijkbaar moest uitstippelen. De beeldcultuur hiervoor werd de inzet en het ontstaan van de Amalia van Solms Tuinkamer in Montancourt Middelburg, waarvan behang onderdeel is van een wetsvoorstel: het ontwerp me before you.

De 7 A’s van Amalia en Silvia wie kent ze niet.
Het verhaal van Amalia van Solms en Silvia wordt op een toegankelijke en hedendaagse manier verteld aan de hand van zeven A’s, die Amalia’s persoonlijkheid, ambitie en strategie illustreren: Avontuurlijk, Aanwezig, Aanzien, Autoritair, Assertief, Atypisch en Aanhouder. Deze A’s vormen als universele waarden het raamwerk van Amalia ‘S tentoonstelling en de Expositie van 2 juli 2023 in de Oostkerk in Middelburg en vormen een brug tussen de 17de eeuw en het hier en nu. Amalia en ik delen de zelfde passie en is ons gemeen. Opgetekend vanuit het UMC Amsterdam #myownresearch – Held van Beroep

Jarenlange boosheid en onderbuikgevoelens waren het gevolg van de ene grens die is overschreden. Gediscrimineerd worden door code Civiel van Napoleon opgevolgd door Mark Rutte.

De Code civil des Français, ook genaamd Code Napoléon, is het Franse burgerlijk wetboek. Het kwam tot stand onder Napoleon Bonaparte in 1804 en bleef sindsdien, ondanks grondige transformaties, in voege. Deze codificatie van het privaatrecht had en heeft ook buiten Frankrijk nog steeds een hele grote desastreuze invloed.

Dat komt door Gerrit Zalm en Ruding #microfiche code 32 uit 2000 – 3 koffertjes

Ik moest blijkbaar eerst op zoek naar mijn kern kwaliteiten oftewel de eigenschappen die behoren tot mij die ene individuele persoon. Alles komt namelijk van binnenuit, en zijn dus altijd ontwikkelbaar. Enkele voorbeelden van kernkwaliteiten zijn: betrouwbaar, doelgericht, standvastig, zelfverzekerd. Elke kernkwaliteit heeft natuurlijk een valkuil, een uitdaging en een allergie, maar dat hoort nou eenmaal gewoon bij het leven. Zie het als de natuurlijke weg van wens naar werkelijkheid. Eerlijke wetgeving door Turnersyndroom diagnose.

Rijkdom in liefde, solidariteit en ongelijkheid door persoonlijke aandacht kreeg ik al vanuit mijn verleden mee. Het beste advies kwam van mijn vader: verzeker jezelf en bezit komt vanzelf als je maar keihard knokt voor gelijke Behandelingswetgeving. Ik leerde door de Inspecteur van de belastingdienst en de accountantskantoren goed met geld om te leren gaan. De Rabobank houdt dit dan ook zeer nauwkeurig bij. Bezig komt niet aanwaaien daar moet je voor knokken net zoals de Songtekst over een Kleine Jongen van André Hazes

Art als Genderneutraal
Volg natuur en geschiedenis in vogelvlucht

LOVE IS THE ANSWER ASTROLOGIE

Een krachtige energie stroomt nu weer door mij heen nadat mijn eigen kerncentrale keihard werd geraakt in 2007 en 2021. Toen mijn vader overleed moest ik het wiel opnieuw gaan uitvinden.

Maar een helder bewustzijn vervult nu mijn wens via de natuurlijke weg van wens naar werkelijkheid en de ontknoping. Mijn geest is geconcentreerd op een punt, en dat is het helen van de fouten binnen onze democratie.

Het heeft wél zin om je te verzetten tegen de betweters, de juristen, de papieren tijgers *column* Marianne Zwagerman

Sinds een maand weet ik officieel dat ik Hoog Begaafd ben. Oftewel dat ik een Holland Menstype ben’: Praktisch, Analytisch, Kunstzinnig, Sociaal, Ondernemend en Conventioneel. Afgekort PAKSOC. En dat ik de Holland Code Civiel heb gekraakt. Uranus ( de belastingdienst) bevindt zich al 12 jaar in mijn geld huis. Dit heeft gezorgd voor experimenten in financieel opzicht, maar ook in teveel stress door de onzekerheid. Nu Jupiter in de buurt van Erasmus komt, zullen mijn inkomsten hoger gaan worden. Deze instabile periode gaat dus voor voordeel zorgen volgens de astrologie.

Ik geef de meester werken een plek in mijn leven

Uranus in mijn geldhuis staat nu weer gunstig tegenover technologie, de internetwereld en ondernemingen die zich bezighouden met nieuwe uitvindingen en innovatie. Gelukkig heb ik de website van TruusvanGogh online redelijk klaar. Ik ben dol op zakenreizen dus kom maar op met de toekomst.

Venus is altijd al mijn financiële planeet geweest. En inderdaad deze beweegt snel. Venus maakt het komende jaar een van haar zeldzaamsten retrograde bewegingen.

Op 23 juli en 3 september. Dan hou ik weer even een financiële rust pauze. Een zonsverduistering op 20 april ( een dag na mijn vaders verjaardag) valt precies op die grens ( de ‘Cusp’ van mijn eerste en tweede huis, waardoor beiden huizen beïnvloed worden. Dit zorgt voor veranderingen in mijn financiële denkwijze en planning. Na de mening van Joseph Polansky klopt dit ook met mijn idee ? De voorbereiding… op voorspoed op grond van rechtvaardigheid en gerechtigheid.

Ik maak blijkbaar steeds meer indruk op mijn vrienden in Den Haag met mijn kennis over kunst maar dan in Jip en Janneke Art als Taal – alsof ik gek ben!

Tegenwerking

Van Pluto… Pluto heeft invloed op mijn vriendschappen. Oude vriendschappen verdwijnen en enkele vrienden krijgen een soort van hart verzakking. Dat mijn sociale kring aan het veranderen is voelde ik al jaren, maar de kosmos baart het sociale leven van mijn dromen met ideale vrienden. Dit gebeurt natuurlijk niet in een keer maar dit proces is al jaren gaande. Het doet altijd even pijn maar het lucht ook op.

Mythologie van Pluto. Pluto is de God / koning van de Romeinse onderwereld. Zijn rijk strekt zich uit onder de aarde, onder de wereld van de levende mensen. Pluto is binnen de Romeinse godsdienst de godvan de onderwereld. Als zodanig was hij verantwoordelijk voor de afweging van de levens van de zielen die naar de onderwereld kwamen en voor hun bestaan in de onderwereld (welke kon bestaan uit een normaal bestaan, een verheerlijkt bestaan of een bestraffend lijden.

Wijsheid en levenswijsheid werd voor mij de kunst om in alle levensomstandigheden juist te oordelen en te handelen.
Rebus wie was er eerst… ik of jij ?

Saturnus is mijn twaalfde huis geeft gelukkig de noodzaak aan van regelmatige gedisciplineerde beoefening aan. De weg die ik koos volg ik dus nauwgezet. Mijn creatieve en spirituele geest in praktijk gaat tastbare resultaten opleveren en dat kun je alleen bereiken door middel van dagelijkse discipline. Aangezien Saturnus mijn carrière Planet is, geeft hij een spirituele omslag in mijn carrière aan. Er komt een X een omslag , daar blogde ik een aantal jaren geleden al over. En dat het waar is klopt helemaal. Een carrière gaat niet alleen over geld verdienen en materiële successen behalen maar moet juist een spirituele betekenis hebben die onze planeet ten goede doet komen. Deze drang voelde ik dus al ruim 12 jaar maar vooral nu in dit jaar.

Heal with Boeddha & TruusvanGogh

Hoe dan?

Na het stoppen van mijn kleding zaak door mijn longziekte kon ik twee dingen doen:

1. Langzaam doodgaan, snel oud worden en overgeleverd blijven aan de machtigen en het systeem.

2. Bijleren, bijblijven, bijkomen en mijn bijgeloof volgen waardoor ik wijsheid kan blijven ontwikkelen om dit vervolgens weer door te kunnen geven. Bloggen als placebo verrijkt echt je leven. In mijn blogs van 2016 lees je waarom?

Ik koos voor natuurlijk nr.2 samen met mijn slogun Affirmatie: Doe iets! Het is maar hoe je kijkt ben ik mijn reis en mijn analytisch denkvermogen gaan vervolgen. Als je streeft naar het hoogste in jezelf, word je steeds krachtiger, alleen dan zal je een vrijheid ten deel vallen die alles overtreft. Je wordt dan een meester over de wereld, de meester over het Pure in jezelf. Streef altijd naar zuiver inzicht want een onjuist oordeel zal je in knechtschap houden.

❌

Mijn taak is nu als “beroepsouwehoer” met puike voorwaarden om overheids instanties mijn analytisch denkvermogen via kunst, feiten en omstandigheden voor de Centrale Raad van Beroep binnenkort te laten zien? Decent or Indecent Proposal! God knows the ANSWER.

De betekenis van analytisch vermogen hebben is dat ik blijkbaar zeer goed ben een situatie, een probleem of een vraagstuk goed kan analyseren. Dat houdt in dat ik probleemoplossend kan nadenken door een probleem of vraagstuk vanuit verschillende invalshoeken te bekijken. Maar moest hoofd- en bijzaken gaan onderscheiden. Dat was een hele klus.

School of Life Amsterdam

Kan iedereen analytisch denkvermogen ontwikkelen? Ja want overdag schijnt de zon en ’s nachts de maan. De meeste Wereldleiders kijken te veel naar hun wapenuitrusting maar niet naar de wijze naar de kracht van ons bestaan. Er bestaan echt vele manieren om goed te doen en op te lossen. Begin bij 1 voorbeeld- volg dit – leg dit vast en deel dit met de media. Al snel volgen er meer. Doordat er andere ogen meekijken kun je veel sneller en efficiënter werken. Het stimuleert en anticipeert.

Analyserend vermogen kun je ontwikkelen door bewuster met informatie om te gaan. Dit kun je doen door voors- en tegens van een bepaalde keuze of oplossing op te schrijven, mogelijke consequenties uit te werken en anderen te vragen om je te helpen met informatie verzameling.

Dit doe je door lief te zijn, vriendelijk te zijn, iemand een dienst te bewijzen, door allen gelijk te behandelen en eerlijk te Be handelen.

Degene die dit pad volgt voltooid met lef door inzet van geweldloze communicatie bereikt zijn bestemming: oftewel een Voltooid Volwaardig Leven. Je dagelijks overwinningen om op eigen kracht aan je Toekomst te werken zijn niet zo moeilijk. Computers zijn waardeloos omdat ze niet de juiste vragen stellen en alle antwoorden zijn ooit al een keer op geschreven. Voor de tijd van Napoleons Narcisme!

Lyrics Anduze Not to Believe

Mensen die elkaar leven zuur maken door leugens te verspreiden en die neemt wat niet van hem is ….pleegt overspel en drinkt zich dronken. Hij graaft dus een kuil voor zijn eigen ondergang. Een mens volgt niet alleen de juiste weg via een school of instituut doordat hij over geleerde zaken spreekt. Als hij het pad van de natuur volgt volgt hij het pad van de waarheid en dan volgt hij als hij dit naar behoren doet, volgt hij de leer van moeder natuur. Hier lag de ontknoping in mijn zaak tegen de Staat der Nederlanden

Art: Je mag vrouwen niet laten stikken!

Ik besta weer – ik ga ook weer Leven #LALE

Sinds vorige week ben ik helemaal gestopt na 9 jaar met mijn #antidepressiva dank zij het werk van de Burgemeester van Middelburg. 60 tot 80 x per jaar kwamen we in ziekenhuizen. Iedereen behandelde de symptomen ( ons land het verdienmodel) maar naar oplossing werd nooit gezocht.

De ontknoping
Die moest ik zelf maar gaan ontrafelen van uit route Napoleon en logica van Albert Einstein om zo bij Robbert Dijkgraaf, het Ministerie van Sociale Zaken en Werkgelegenheid en bij het Ministerie van Financiën uit te komen.

Na ruim 22 jaar, 10 jaar petscans, duizenden cytostatica pillen en ruim 96 infliximab infuusbehandelingen, het ondernemerschap en de zorg voor een Hartekind als moeder kan ik eindelijk zeggen: She Find It.

Als je niet Rijk van binnen wordt, zorg dan dat je niet arm kijkt vanaf de buitenkant. #myownresearch #equalityfirst #stopmetoordelenalsjehetheleverhaalnietkent . 👀

Uit onderzoek via Wende Werkt en het Zeeuwse Mobiliteitsteam via de Zeeuwse Bibliotheek zijn er diverse gesprekken en testen gedaan waaruit is gebleken wie ik blijk baar moest zijn op papier.
Iets wat dus wettelijke nodig blijkt om je bestaansrecht en bestaanszekerheid te behouden.

Want als door de inspecteur van de belastingdienst in de anonimiteit beland door een verkeerde vinkje, dan realiseer je je ook waarom sommige vrouwen mannen haten.

Maar ik heb mannen juist lief, we kunnen namelijk niet zonder het elkaar X + Y = Indien mensen gezond ter wereld komen = grondwet art 1. 🍀
XX vrouw en XY man.
Heb je een afwijking aan je chromosomen stelsel dan het misschien X0 of XXY of wat anders. Onze Rechtstaat is klaarblijkelijk niet goed ingelicht door onze politiek endocrinologie afdeling On the basis of sexe.

Corrigeer me alsjeblieft als mijn hersen spinsels niet blijken te kloppen… ik heb de moed om te falen.

Mijn CV voor wie het nog niet weet:
Denkt altijd oplossingsgericht 🍀
Hoge intelligentie. *
Denkt snel*
Draagt (ongevraagd) vernieuwende ideeën aan*
Kan kijken met helicopterview*
Wil weten waarom iets moet gebeuren*
Stelt hoge eisen aan zichzelf en zijn omgeving*
Kiest vaak voor alleen werken in plaats van samen*
Is geneigd stappen over te slaan*
Toetst zaken altijd aan de grondwet art 1 en artikel 104.


That’s me 🍏 Herbert Dettingmeijer Dennis Wiersma Wilfried Boonman Richard Stuivenberg Dick Groot Koerkamp Kim Van Limbergen drs. Jacqueline Lakké Karien van Gennip Erik den Hartogh (Rutten) Sigrid Kaag Ministerie van Financiën Ministerie van Binnenlandse Zaken en Koninkrijksrelaties

Internationale vrouwendag ~ Shit waar je als vrouw mee moet dealen.

Het is vandaag woensdag 8 maart 2023 oftewel Internationale Vrouwendag. Bij het ontwaken werd ik verrast door het wit van de sneeuw.

“Omdat mensen onwetend zijn, begrijpen ze me niet. Slechts weinig mensen begrijpen me. Ik vind dat een compliment.” 🍏

De olijfboom staat er prachtig bij en de rust stroomt weer door mijn aderen. Dat is wel eens anders geweest. Na het ontbijt maak ik een kop Buscaglione koffie en ga ik zitten aan mijn Maroeska Metz bureau / werktafel. Waar zal ik het vandaag eens over gaan hebben? Ik besluit jullie alvast mee te nemen in de voorbereiding voor de expositie in de Oostkerk op 2 juli 2023 tijdens de Kunst en Cultuur route in Middelburg.

De straat het toneel voor Raw Reality

Maandelijks ontvang ik mooie waardevolle informatie via het blad Happinez. En dit deel ik dan ook graag vanwege mooie teksten en foto’s. Het geluk dat je dit kunt delen is dan ook een onderdeel door het via mijn eigen onafhankelijke platvorm She is online Lifestyle Guide verder te verspreiden. Ik adviseer echt lid te worden van dit blad. Het geeft je mooie nieuwe inzichten.

Levenskunstenaar met bronnen vanuit de natuur.

Mijn expositie met de naam BRAIN REGAIN EEJ* komt voort vanuit de shit met betrekking tot de ongelijke Behandelingswetgeving voor Vrouwen en hun grondrechten. De leermeesters en en wetenschappen van toen blijken toch niet helemaal te kloppen ten opzichte van religie en wetenschap van voor Napoleons politieke moorden op vrouwelijk schoon, betrekkende hebbende op Vrouwenrechten in het Algemeen.

Word ook verliefd op een Zeeuwse Oester uit Middelburg

Affiniteit met Affirmatie moest ik wel inschakelen om dichtbij de nationale empathie te komen en om mezelf te blijven. Tip: Praat tegen jezelf, dit zorgt ervoor dat je goed blijft en kunt nadenken als je ruimte opzoekt en ziet om u heen.

Malala, een krachtig meisje dat de strijd aangaat voor onderwijs voor alle kinderen en mijn strijd heeft betrekking op gelijkheid op basis van sexe.

Maar lieve mensen ook ik maak van elke shit een hit. Ik zie mij zelf inmiddels als een vrouwelijke Kunstpaus, een met een informele zorgplicht binnen onze democratie op een bepaald gebied; met speciale kennis die ik heb vergaard binnen een bepaald vakgebied: de Entiteit BV Nederland.

Transparantie is de sleutel voor Gelijkwaardigheid – Word ook verliefd op een Zeeuwse Oester 🇳🇱

Sinds een paar weken mag ik gelukkig weer meedoen. na 13 jaar lang zaaien ( in mijn hoofd strijden) omdat weer in een hokje pas. Mede is dit tot stand gekomen door een goed gesprek met de burgemeester die Orionis Walcheren inschakelde als tussenpersoon.

Via het Zeeuwse Mobiliteitsteam en Wende Werkt kwamen we tot een eindconclusie Hoog Begaafd

En mag ik me inmiddels een echte Zeeuwse kunstenaar noemen en bekleed ik tegenwoordig een positie van buitengewoon partner binnen de Nederlandse Rijksoverheid voor Vrouwelijke Ondernemers in de tweede helft van de twintigste eeuw. Be young Be foolisch & Be happy. Nu mijn pensioen regelgeving nog even fixen. Er is maar een Nederlander zoals jij, zorg goed voor jezelf.

Ik ben alles

Ik trad jarenlang op als handelaar, proudmom, criticus, stylist, mensenrechten activist, verzamelaar, mediator en ben inmiddels expert op het gebied van zorg en welzijn binnen het sociale Zekerheidsstelsel economische zaken en bestuursrecht. Het tegendeel mag nu de Centrale Raad van Beroep nog aanleveren.

Be you and that’s your Power

Door mijn gave Op Eigen Kracht Werk Aan de Toekomst kan ik als beeldend kunstenaar inmiddels mijn werk naar mijn eigen hand zetten doordat de verschillende rollen elkaar onderling versterken dat weer zorgt voor nieuwe wetgeving en verbindingen.

Alle eendjes zwemmen in het Zeeuwse OOSTER Schelde Water.

Mijn werk en optreden door “fiscale gevangenschap” boden mij toch een kans ondanks alle shit om mezelf niet te verliezen in verdriet, maar bood bood MAO via LinkedIn mij een aura om kennis aan te leveren voor zelfregie, zelfsturing en zelfredzaamheid. Binnenkort als spreker bij Pakhuis de Zwijger in Amsterdam

Mao – https://www.aanpakmetandereogen.nl/agenda/thema/16/dialoog-12-met-andere-ogen-bouwen-aan-een-pedagogische-basis
En daar gaan we dan ook verantwoordelijk in nemen samen.

Leer kinderen en ouders en leerkrachten een methode waar kunst als cultureel erfgoed de basis vormt voor welke methode men kiest.

Marinus Knoope ontdekte in 1989 de creatiespiraal, een praktische en herkenbare beschrijving van de natuurlijke weg van wens naar werkelijkheid waarlangs de mens zijn eigen wensen kan realiseren.

Geef kinderen les op het gebied van totale onafhankelijkheid; mijn activiteiten zelfstandig ondernemer, als handelaar in confectie, proudmom, straatfotograaf, verzamelaar en adviseur verzekering en solidariteit verschaffen mij sinds 2021 de status als cultureel kunstkenner en wordt mij nu een goede ingang binnen het onderwijs, erfgoed en cultuur sector oftewel binnen de kunst en handel geboden.

Een mooi nieuw netwerk van contacten met een college binnen een vrijwillige adviesraad wat het voor organisaties aantrekkelijk maakt om hun lot aan de onze te verbinden.

Hoe kunst een belangrijke rol in de imagovorming van kunstenaars als Van Gogh, Leonardo DaVinci, Vivian Maier, Pablo Picasso, Frieda Kahlo, Dali en Kanters kan spelen is dan ook niet zo moeilijk.

Mijn biografie is een integrale studie naar het leven en werk van mannelijke en vrouwelijke kostwinners en proudmoms binnen onze Moeder Maatschappij Entiteit De BV Nederland en de biologische werking van Moeder der Aarde zal binnenkort een in handboekje voor Alle Kings & Queens een leuke handleiding worden. Nu maken alle mannen er een maar een potje van. En trouwens… mannen kunnen veel relaxter gaan worden! Ze hoeven in de toekomst minder hard te gaan werken, daarentegen kunnen gaan vrouwen meer gaan werken. Maar dan moet de wetgeving wel eerst herzien gaan worden.

Dus wie nu boos wordt krijgt er straks weer iets moois voor terug.

Alle negatieve emoties en gevoelens zijn ook gezonde prikkels. Maar je moet er mee leren spelen en zo ontdek je dat je beiden emoties nodig hebt om tot een ontknoping te komen. Daar ontmoet je de zin van je bestaan. Greef en neem, stuur en volg, idealiseer en wees reëel, pas je aan maar blijf jezelf. Onze onderbuik gevoelens is je beste Navigatiesysteem, dat je de weg wijst naar een scheppend, waardevol en krachtig leven.

Het is tevens ook een portret van een wereld van particulier verzamelen en tips via het Move2Prove platform en diverse mecenas waaronder de inmiddels verdwenen Theo Lindeboom ( 1937 -2007).

Fornasetti Design of Dreams

Wordt dus verliefd op een Oester en niet op een kwal. Kwallen zijn weekdieren zonder brein en kunnen lelijke steken uitdelen.

Be your own Dali my dear.

Nou dat was het weer voor vandaag: onthoud De meest artistieke kunstenaar zal zijn publiek gelijkwaardig bedienen. De buik is en blijft de baas van de hersenen. Het is maar hoe je kijkt!

Boeken zijn te koop bij de leukste boekenwinkel van Nederland: De Drvkkerij in Middelburg

Wees een beetje lief voor elkaar ❤️ Ciao – De Kunstpaus – Een vleugje Italië in Middelburg

Liefst Silvia

Truus van Gogh is een Creatieve Geest

Vorige week las ik op de sociale media van Paradijs Vogels de volgende tekst: voor artistiekelingen zelf was het allang duidelijk, maar in de neurologische wetenschap is het nu ook officieel vastgesteld dat de hersenen van creatieve mensen anders werken dan die van een gemiddelde persoon.

Ik sprong natuurlijk een gat in de lucht, hè hè..gelukkig ben ik niet de enige die zo is. Mijn partner weet hier gelukkig al goed mee om te gaan maar voor mijn omgeving is het soms nog best lastig.

Maar mijn hersenen staan noot stil, vandaar dat ik ’s nachts aan de amytriptiline zit. In een van mijn vorige blogs van november 2020 Be Unstoppable kun je lezen hoe ik affirmaties toepas in mijn doelstellingen. Voor de een is het doodvermoeid maar voor mij is het een onstilbare bron van memorabele momenten en nieuwe ideeën en contacten.

Ik ga in tegen de status quo, want vragen als wat als, hoezo dan en waarom zijn de zoektocht naar antwoorden of nieuwe ontwikkeling. Mede door straatfotografie vormt dit de basis voor mijn creatieve geest.

Ik omarm mijn genialiteit, ook als andere dit niet doen. Ik ben liever authentiek dan populair met een hoop volgers op instagram. Gewoon altijd dichtbij jezelf blijven zonder compromie. Dit betekent vaak miskenning en marginalisatie van wat ik waard ben. Maar daar ben ik inmiddels wel aan gewend.

Hoe algoritme fictie wordt en non fictie achter het scherm verdwijnt.

Ik focus me altijd op het doel, totdat het behaald is. Soms is dit best lastig omdat ik vaak alweer verder denk aan weer een nieuwe uitdaging. Mijn energie gaat altijd sneller stromen door nieuwe impulsen. Maar deze impulsen hadden een te hoog tempo, deze heb ik moeten aanpassen na een zware explosie in mijn hoofd op 14 februari 2022, gelukkig is mijn brein weer hersteld en aangepast naar een Go slow but Go tempo.

Ik heb ruimte nodig om te creëren, dat merkte ik toen ik voor het eerste op Ibiza kwam. Een juiste omgeving is absoluut noodzakelijk om je creativiteit te ontwikkelen. Voor de een is het bij de zee of in de natuur. Voor mijn is het buiten op straat en met en bij wie ik wil zijn.

Mijn werk is emotie die komt vanuit een diepe bron. Deze bron is letterlijk en figuurlijk tot stand gekomen toen ik ziek werd. Het is nu mijn menselijke expressie en manier van communiceren geworden oftewel Art for Change in Return. Je kunt niet oordelen wat je zelf niet hebt meegemaakt maar je kunt mensen wel meenemen in je proces of procesbelang.

Geluk en depressie liggen voor mij heel dicht bij elkaar omdat in jezelf blijven geloven waar door de tegenstander en of je trots in de weg worden gezeten. Een gevoelige ziel kan zichzelf laten lijden door angst en verdriet maar kan zich ook ontpoppen als een autodidact. Kijk maar naar Vincent van Gogh. Hij sneed zijn oor af omdat er niet naar hem geluisterd werd of naar Vivian Maier, die zo graag geadopteerd wilde worden door een warm gezin maar die nooit hadden kunnen vermoeden dat hun werk zo’n legacy is geworden.

Intuïties zijn voor mij de leidraad voor het uitvoeren van mij opdrachten. De wetenschap is nog niet in staat hoe ze creativiteit kunnen verklaren, maar ik kan je vertellen dat creatieve mensen bijzondere handen hebben. Wanneer de handen en geest elkaar echt ontdekken ontstaan er nieuwe wegen en kansen. Creatievelingen maken tijd en ruimte vrij om nieuwe uitdagingen aan te gaan en niet bang zijn om op avontuur uit te gaan.

Na aanleiding van een gesprek met Paradijs Vogel Magazine van begin dit jaar heb ik deze serie gemaakt. Aquarel op een ansichtkaart. Ik ben blij met Jasper Voorn… de auteur van Paradijs Vogel Magazine.

Levenskunst is voor mijn een prikkelende zingeving met inzichten en wijsheden van mensen die ook een stuk Levenskunst hebben uitgevonden. Interessante visie op het leven hebben is een way to work geworden.

Nou dat was het voor vandaag en ik ga straks weer in gesprek met het Ministerie van Sociale Zaken omdat elke Nederlander gelijk moet blijven voor de wet.

Liefs Silvia Koning alias TruusvanGogh
Het Vertrouwensbeginsel – Onder Moeders Paraplu

Hallo lieve mensen, daar ben ik weer… na een paar geweldige boosterdagen in Milaan vorige week ben ik de afgelopen week weer druk aan het werk geweest vanuit het mooie Middelburg.

Verandering kan niet zonder waarheidsvinding

Ik had even een oplaad moment nodig na mijn maandenlange onderzoek en besprekingen naar de rechten van mij als zelfstandige verzekerde uitkeringsgerechtigde, oftewel de democraat, 1. De Verzekerde die het risico bij arbeidsongeschiktheid afdekte. 2. De Uitkeringsgerechtigde die beschut werk wilde binnen ons Sociale Zekerheidsstelsel.

Een Overheid die dit “Individuele Geval “ zoals dhr. S van de belastingdienst mij noemt, zonder sociale rechten geweld aan doet is zo strafbaar als het maar kan.. Toch Mark Rutte?

Totdat het tegendeel bewezen is vertrouw ik de geloofwaardigheid van de Nederlandse overheid, verzekeraars, belastingdienst en accountantskantoren en gemeenten niet. Ik kom tot deze conclusie omdat ik inmiddels voldoende bewijs in handen heb om de informatie die zij versterkt hebben niet als betrouwbaar te kunnen aannemen.

Wat blijkt.. mijn groep staat nergens tussen!

Het begint allemaal bij het Algemeen beginsel van behoorlijk bestuur, dat voorschrijft dat een burger erop moet kunnen vertrouwen, dat een bepaalde toezegging van een bestuursorgaan ook nagekomen worden en/ of een wettelijke / overeenkomst bepaling wordt nageleefd, maar een belastingdienst die onvolledige informatie deelt met de Rechtspraak, zoals ook te zien in de Toeslagenaffaire… ontzegt burgers en chronisch zieken het recht op een onafhankelijke recht. De Rechtspraak stuurde mij onlangs codes toe waar mijn haren echt recht van overeind gingen staan. Mijn voor gevoel klopte dus…! De bijbehorende verweer brief van de belastingdienst bleek incompleet.

Aankomende weken staan als alles iedereen zich aan zijn afspraak houdt dan ook in het teken van een nieuwe bijeenkomst van de Triagezaak Decent or Indecent Proposal. De kritische vragen zijn opgesteld, het bewijs : Het pronkstuk op zal gaan we de juiste antwoorden krijgen en dat er eindelijk een definitieve doorbraak komt. Jarenlang heb ik zo hará gewerkt aan dit dossier …ik besta …wat je gerust dossier Onbekend maakt Onbemind kunt noemen.

Als geest en hand niet samengaan, ontstaat er geen kunst. Model Leonardo

Ik weet inmiddels na heel veel gelezen te hebben over het sociale Zekerheidsstelsel en de particuliere aov’s uit 1995 en 2002 dat mijn zesde zintuig toch mijn allerbeste raadgever en vriend blijkt. Er is maar een Nederlander zoals… zorg goed voor jezelf…wat er ook gebeurt. Nou dat heb ik in de gaten.. alles wat ze schrijven blijkt dis een grote leugen of ik moet een speciaaltje zijn.

Al vanaf 1 januari 2011 klopt er elke maand iets niet ….en ik kreeg het er maar niet doorheen bij de beroepsprofessionals…iedereen zei: geef het op …je maakt geen schijn van kans, het zijn wettelijke bepalingen, maar mijn intuïtie vertelde mij dat ik door moest blijven gaan. Ik moest als een alchemist op pad om alles vanuit eigen ervaring te regisseren en uit voeren. Maar Oh wat werd ik op de proef gesteld zeg…Ik moest nog meer leren en vertrouwen op dat zesde zintuig maar ik maak gelukkig nu snellere sprongen. Ieder mens heeft een zesde zintuig maar velen gebruiken deze niet of nauwelijks.

Waar die gedrevenheid vandaan komt weet ik inmiddels heel goed.. mijn rechtvaardigheids gevoel ..en nu zijn de Overheid, de verzekeraar de boekhouders en de belastingdienst aanzet. Zoekt en gij zult vinden kreeg van binnenuit door… en dat had ik mijzelf ook voorgenomen..om iets te doen… het is een aansporing die zegt dat als men iets gedreven genoeg najaagt, men het ook krijgt. Oftewel Wie zoekt, zal vinden, dat voort komt uit Bijbels Lexicon

Op bijna alle vragen moest ik de zoekmachine Google & Wikipedia gebruiken omdat de gemeente, de belastingdienst, de accountants en de verzekeraars mij niet de juiste beroepsantwoorden op de kritische vragen wilde geven.

Wikipedia loodste mij uiteindelijk door de laatste fase heen om de “code” te kraken. Als mijn zaak afgesloten is en het recht is geschied zal ik deze club met een mooie donatie belonen. Gelukkig heb ik denktijd gekregen en zo kon ik mij focussen op mijn doel. Soms is het hebben van een ziekte een extra kwaliteit als je zoekt naar een passende maatschappij.

Het bestek 🥬 voor zoef de haas. Hoe ik mezelf verloste van en door een Op Eigen Kracht ontwikkelde trauma therapie. Spiegelreflexkunst

In 1995 verzekerde ik me op aanraden van mijn vader extra vanwege de stap en risico’s bij zelfstandige ondernemerschap. Ik wilde ten alle tijden de regie over mijn eigen leven in eigen hand houden om zelfstandig te kunnen blijven dus … autonoom.

De Jaren van financiële ellende begonnen in 2007 na ziek te zijn geworden…en dit stopte niet…. Zowel medisch, zakelijk ..en als verzekerde Proudmom knokte ik jaren lang en zocht ik naar antwoorden die ik niet kreeg van de Kroongetuigen oftewel van onze gecertificeerde professionele dienstverleners. Het leek wel een voetbalwedstrijd waarin ik als enige speler in het veld bleek, die het moest op nemen tegen de tegenpartij. Waarom kreeg ik geen hulp, waarom werd ik niet geholpen door de verzekeraars, waarom werd ik steeds op het verkeerde spoor gezet….!!

Waar sta ik tussen als verzekerde uitkeringsgerechtigde?

Toen ik erachter kwam dat ik voor de belastingdienst een verdienmodel bleek te zijn en voor de gemeente geen verdienmodel en voor rest …geen enkel sociaal recht bleek te hebben volgens de staat sloegen alle stoppen door. De verzekeraars hebben me sinds 2010 als oud & afgedankt afgeschreven en onderdruk gezet en nooit gezocht naar de oorzaak van mijn ziekte….Man Made Fibers. In de medische wereld werden mijn symptomen bestreden.. omdat daar het verdienmodel op zat en voor de rest werd ik het proefkonijn voor de wetenschap.

Eenzijdigheid werd de norm in het procesbelang van de verzekeraar, de belastingdienst en de gemeenten. Opzeggen van de verzekering kon als ik niet tevreden was… maar ook dit was geen optie voor mij want dan keerde ze niet uit! Ik wijzig nooit een polis om welk voordeel dan ook! Zorgplicht hadden ze maar ook bij de AFM, de DNB, de WFT Club en ook heeft de NBA zitten slapen en hebben de accountants alles zomaar klakkeloos overgenomen….. Bewust of onbewust.. zeg het maar..Harry…ik heb geen idee maar ik weet wel…2022 is het jaar van de spiegelreflex door een Aanpak met Andere 👀


Ze maakten niet alle fouten zelf.. ze gaven hun collega’s ook een kans”
Liefs een #verzekerdeuitkeringsgerechtigde

Er is maar een Nederlander zoals jij, zorg goed voor jezelf, wat er ook gebeurt.

De Kroongetuigen
Nationale-Nederlanden – Reaal – Belastingdienst Movir – Accountants- Gemeente Edam-Volendam Gemeente Middelburg
Centrale Raad van Beroep

Het eureka moment kwam toen ik zag wie er bij de verzekeringsovereenkomst betrokken waren. In Nederland zijn bij een verzekeringsovereenkomst vier verschillende partijen betrokken. Naast de verzekeraar zijn dit de verzekeringsnemer, de verzekerde en de uitkeringsgerechtigde (ook wel begunstigde genoemd). De verzekerde, verzekeringnemer en uitkeringsgerechtigde kunnen dezelfde persoon (of rechtspersoon) zijn. Het Burgerlijk Wetboek omschrijft de rechten en plichten van de betrokkenen. Bron Wikipedia.

In mijn geval blijk ik de verzekerde, de verzekeringsnemer en de uitkeringsgerechtigde te zijn en niet zoals De gemeenten Edam Volendam en de Gemeente Middelburg mij bestempelde als Nugger – Nugger staat voor Niet – Uitkeringsgerechtigde!!

Entiteit X is X2O oftewel X + Y en het grondrecht recht

Jarenlang ben ik dus aan mijn lot overgelaten omdat de gemeente en verzekeraars mij en bloc lieten valken en mij recente polisvoorwaarden en wettelijke verplichtingen voorhielden die helemaal niet blijken te kloppen ten aanzien van de grondbeginselen van de polis en polisvoorwaarden…en dan nog maar niet te praten naar het zoeken van werk omdat mijn talent niet in het hokje oftewel in de jurisprudentie is terug te vinden bij het zoeken naar werk. De opvolger van de AAW wet is de Wajong geworden. Maar deze wet discrimineert en moet vervangen worden. Daarnaast moeten particuliere AOV verzekeraars een belastinggarantie afgeven bik de belastingdienst omdat oude aov polissen een verzekerde arbeidsongeschikt heidsrente hebben, die in een andere code thuishoren. Tevens moet de belastingdienst nieuwe jurisprudentie toevoegen over de mate van arbeidsongeschikt beroepsziekte en als ze ander werk gaan doen dit ook vermeld staat bij opmerkingen. Tevens moeten boekhoudkantoren samen met hun klanten de aangifte codes voor de belastingdienst bespreken zodat zij akkoord kunnen geven. Wie controleert Wie zullen we maar zeggen!

IederIN betekent IederIN

Dit online blog voegt misschien iets toe aan wat jullie al weten over mij. Ik, de auteur die zoekt naar de waarheid achter het waarom, ik ben ook gewoon maar een mens van vlees en bloed die van de natuur houdt , nieuwsgierig is, scherp kan observeren en een die zichzelf bijna alles zelf aanleerde. Ik geef mezelf altijd opdrachten die horen nu bij mijn studie om de werking en structuur van overeenkomsten, polissen en voorwaarden te begrijpen. Leonardo Da Vinci bleef ook altijd in verwondering kijken naar zijn omgeving, naar mensen en de blauwe hemel en niet alleen vanwege de zon, de maan en de sterren. Maar ook omdat er meer is tussen hemel en aarde.

De zon heeft nooit één schaduw gezien.

Vertrouwen daar gaat het om. De Overheid is er voor ons..waarschuwingsplicht en zorgplicht.

Nou veel liefs van Unesco en Tot snel… Silvia alias Truus van Gogh

Doe en denk als Coco Chanel & Truus van Gogh

Coco Chanel & TruusvanGogh zijn beiden klassieke autoriteiten, niet te commercieel, autonoom, innnovatief, creatief, gelijkwaardig, onderzoekend, stijlvol, moedig & succesvol …en hebben een missie.

Coco Chanel Art

Gabrielle Chanel leefde haar leven zoals alleen zij dat zelf wilde. De beproevingen van een kindertijd als weeskind en de successen van een volleerde zakenvrouw stonden aan de basis van een buitengewoon karakter; gedurfd, vrij, en vooruitlopend op haar tijd. Trouwe vriendschappen en gepassioneerde liefdesrelaties, maar ook de honger naar cultuur, ontdekking en reizen hebben haar persoonlijkheid mede gevormd

IederIN betekent IederIN

Selfie TruusvanGogh in haar Gouden kooi

TruusvanGogh leeft solitair, dit komt door hiaten in de wetgeving door marktwerking, differentiatie en disruptie na afschaffing van de AAW wet in 1998. Hierdoor zijn er fouten ingeslopen die hersteld moeten worden. Ze heeft te maken met veel obstakels door machtsmisbruik, maar gelukkig krijgt ze steeds meer begrip en steun van helpers, ook wel mecenaten genoemd. Niemand mag in afzondering of in eenzaamheid leven omdat ze in werkelijkheid niet gezien worden door de Overheid, gemeenten en particuliere verzekeraars omdat er geen verdienmodel opzit. Terwijl ze wel netjes alle plichten vervullen.

Eenzijdigheid is je grootste vijand

Nieuwsgierig

Na jaren van onderzoek en tegenwerking dacht ze dat ze het schip alleen moest zeilen, maar ze weet inmiddels dat er steeds vaker zich mensen aanmelden op haar schip. TruusvanGogh is dan ook een vrouw die heel hard werkt, betaalde daar zelf dan ook een hoge prijs voor omdat er door de arrogantie van macht geld gestolen word van zelfstandigen die zichzelf tegen arbeidsongeschiktheid hebben verzekerd. Dat dit geen eerlijke economie is weet zij inmiddels zeker. Dat noemen ze in Den Haag sjoemelen met mensenrechten. Sjoemelen met mensenrechten is gewoon strafbaar volgens de wet. Schade verhalen is daarbij haar inzet tot rechtvaardigheid.

Banen republiek Ondernemend Nederland

Kunst als therapie bij melancholie

Ook TruusvanGogh heeft soms last van melancholie, dit komt omdat mensen haar soms niet meer kunnen volgen of begrijpen. En begrijpelijk, maar je gaat haar werk dan pas ook zien als je hetzelfde overkomt. Àlles vertrekt vanuit goed en gecondoleerd #gegevensbeheer’ maar zolang dit niet op orde is vallen er steeds meer mensen buiten de boot. In periodes van overprikkeling gaat ze schilderen en luistert ze naar muziek teksten. Deze transformeert ze tot nieuwe inzichten. We hebben allemaal toch wel eens last van die dagen dat frustratie aan je knaagt? Wat doe je dan? Ga je aan de drank, drugs of wordt je manisch depressief? Allemaal zaken die het brein beïnvloeden…. Omdat je denkt dat zij ( de ervoor hebben geleerd er verstand van hebben). Nou geloof TruusvanGogh nou maar zei weet inmiddels meer over rechten dan menig advocaat.

It rains fishes

Truus zonderde zich vaak af en verzamelt feiten omdat ze zich volledig op het recht wilde richten. Als iemand echt wordt benadeeld doordat er onderscheid wordt gemaakt, en kan diegene dit met feiten aanvoeren, dan moet de tegenpartij bewijzen dat dit niet het geval is. M.a.w er is sprake van een omgekeerde bewijslast. De bewijslast ligt dus niet bij de benadeelde, maar bij degene die het onderscheid maakt. Alle bedingen in strijd met de wet gelijke behandeling van leeftijd op grond van arbeid zijn nietig (art. 13 WGBL)

TruusvanGogh is een held van beroep

TruusvanGogh is sterk & veerkrachtig

Niet -geheelde wonden uit het verleden houden haar elke dag bezig. Er klopt iets niet bleef ze zichzelf (na jaren van afwijzingen) maar voorhouden! Tip vanuit haar ziel: Met de juiste focus is het altijd raak. Dus wanneer je met focus, inzicht, geestkracht en energie blijft werken wordt het gemakkelijker om de schaduwzijde uit het verleden te verdrijven. Ze onderzocht dus haar wonden door goed en doordacht onderzoek. De hoofdzaak is je innerlijke kracht en je zelfvertrouwen in te zetten. Zo kun positief de toekomst tegemoet zien en je vrij met rechten door kunt gaan met doen waar je zo goed in bent geworden. Ze noemen dit ook wel intellectueel kapitalisme.

Zwart is geen kleur maar zie een zwarte bladzijde dan ook als een persoonlijke ontwikkeling. Zwart is het symbool van kracht en onafhankelijkheid. Truus van Gogh heeft altijd inspiratie geput uit andere kunstenaars. Haar creativiteit heeft ze van haar vader. Haar huis weerspiegelt ook haar inzet van Op Eigen Kracht werk aan je Toekomst. Haar leven is een lange levensstudie geworden. TruusvanGogh heeft vanaf het begin vertrouwen in haar ondernemingen. Daardoor kam ze doorbouwen aan haar mythe. Als gasten komen logeren in de B&B Montancourt willen ze vaak toch even een kort gesprekje met de levenskunstenaar.

Coffee , Tea or me?

Als je merk dat iets structureel niet klopt? Gooi je twijfels overboord. Zelfverzekerde mensen weten een balans te vinden tussen mensen helpen en zelf hulp vragen. Werk altijd door aan de dromendurvendoenendelen. Ze kunt net zo als ik een succesdagboek bijhouden waarin je alles noteert wat je bereikt hebt en wat je doelen zijn. Begin elke dag met de affirmatie Doe iets ! Het is maar hoe je kijkt. Je krijgt meteen een andere kijk op het leven. Tegenwoordig lijkt onze Maatschappij door de wet AVG onze intuïtie te onderdrukken. Maar het stemmetje in je hoofd vergist zich zelden.

Zet je brein op stand-by- vergaar alle kennis, laat het bezinken en wacht het resultaat af.

Leer om je minder bezig te houden met azijnpissers en stop met oordelen vanaf de buitenkant. De meeste mensen putten zelfvertrouwen uit over wat ze meemaken, net zo als COCO CHANEL. Ga lastige situaties nooit uit de weg en stort je erin. Creer denktijd. Er is altijd een keuze. Je moet zelf eerst een situatie ervaren om jezelf te bewijzen dat je het aankunt.

Ik hoef alleen maar na te denken om me niet door anderen te laten beïnvloeden – Warren Buffett

TruusvanGogh is vastberaden en houdt vol. Ze heeft gekozen om deze weg aan te leggen en ze maakt het af als de brug naar het beloofde land is bereikt. TruusvanGogh heeft gewerkt aan het behouden van haar Autonomie en dat zal ze doen tot aan haar dood. Waarom wil je dit lezen? Haar visie en potentie om de menselijke ziel diep te raken geeft ieder mens de kans om kennis te maken met een andere ogen aanpak. Het kan haar helemaal niet schelen over hoe je over haar denkt. Zij verwijdert alleen haar giftige relaties. Ik betreur het dat mensen alles maar blindelings vertrouwen en opvolgen, ten koste van hun persoonlijkheid.

Ze blijft kritiek geven en fouten herstellen.

Moge haar mythe jurisprudentie schrijven 🍀 Bouw vriendschappen op op basis van wederzijds respect, acceptatie en steun. Zie TruusvanGogh als een loyale vriendin. Haar kunst is een mindf*ck voor zelfreflectie.

Liefs Silvia Koning alias TruusvanGogh